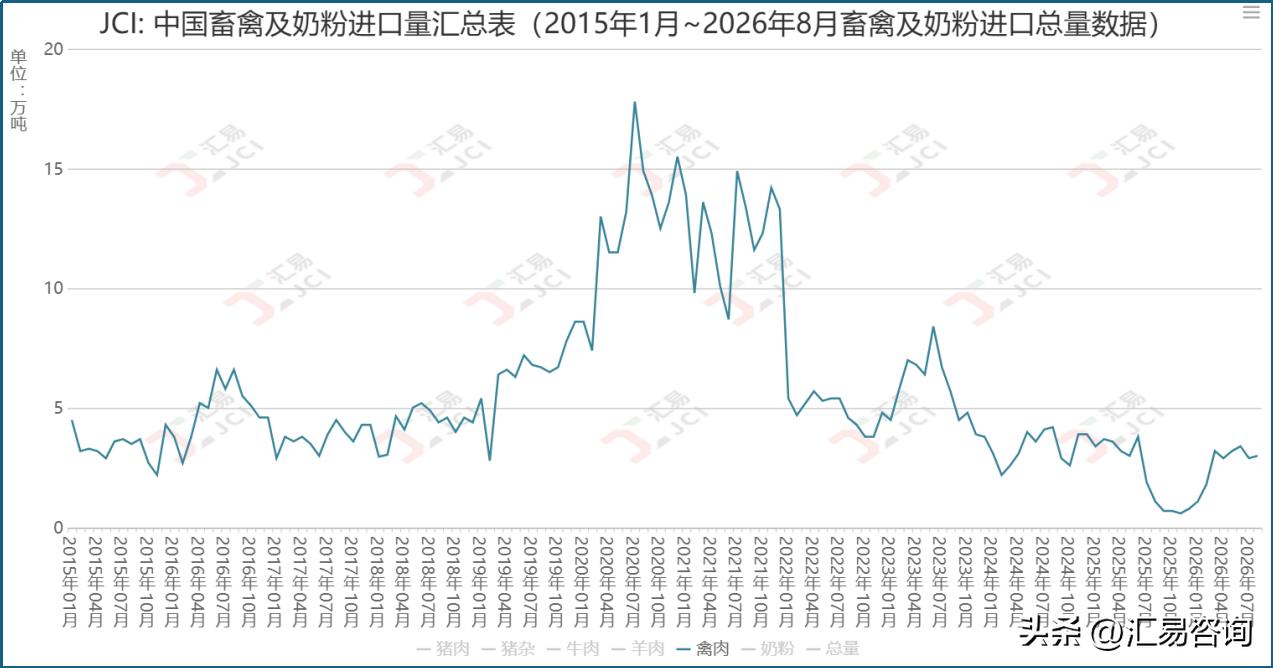
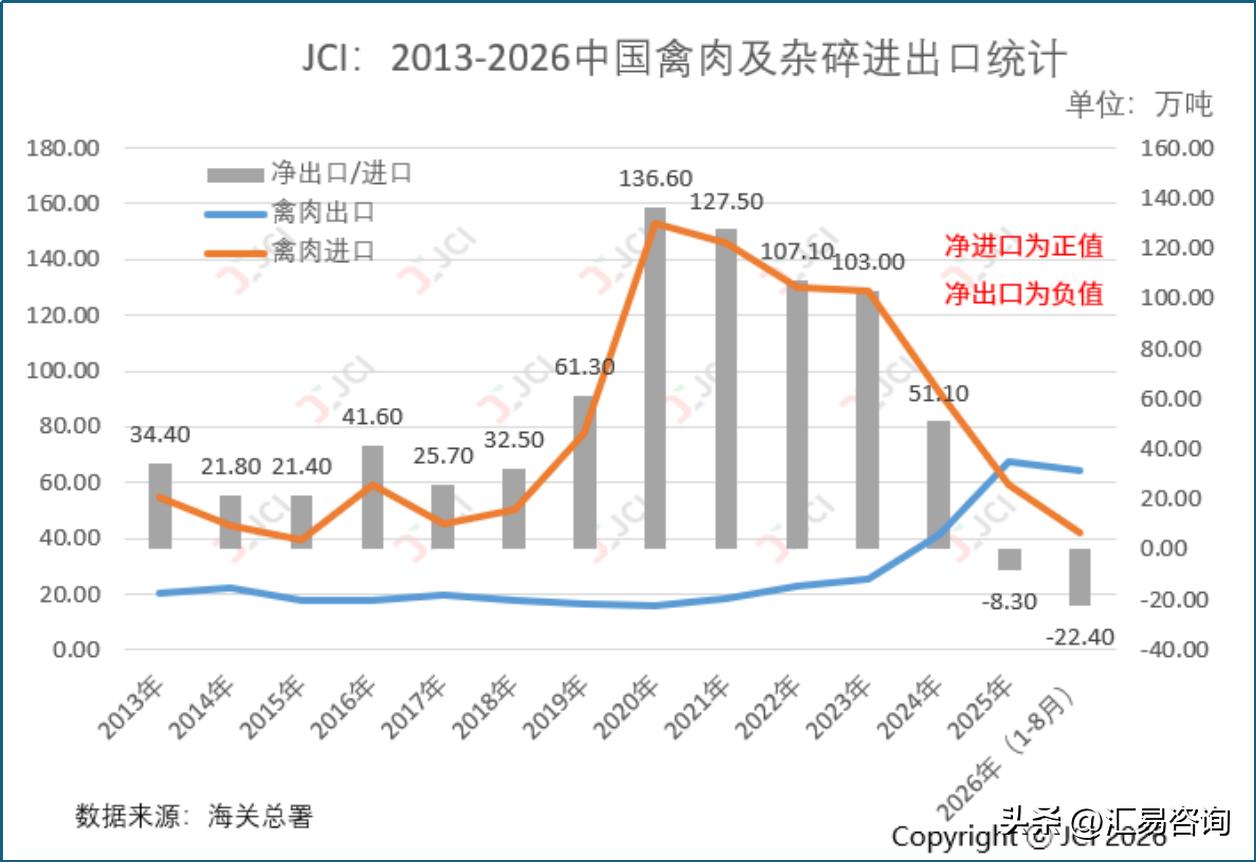
海关数据显示,2026年8月,中国出口家禽的鲜、冷、冻肉及食用杂碎接近10万吨,环比增加1.02%,同比增加61%。2026年1月~8月,中国累计出口家禽的鲜、冷、冻肉及食用杂碎64.4万吨,同比增加71.57%。与此鲜明对比的是今年前八个月禽肉及杂碎进口量继续下降,我国禽肉已经成为实质上的净出口国(图1)。
1、1-8月国内禽肉进口量继续减少,出口保持强劲势头
海关数据显示,今年1-8月,我国禽肉及杂碎累计出口64.4万吨,累计进口41.9万吨,净出口量为22.4万吨,连续第二年维持禽肉净出口国地位。从统计数据看,今年我国禽肉出口仍以深加工冻品为主,产品结构以鸡胸肉、鸡腿肉、带骨冻鸡块等标准化产品为主,适配海外大众消费及餐饮渠道需求。从出口方向来看,中国香港、日本、俄罗斯的占比总量超过3成(图2)。
2、国内肉鸡养殖效益依旧处于亏损局面,10月行情仍存风险
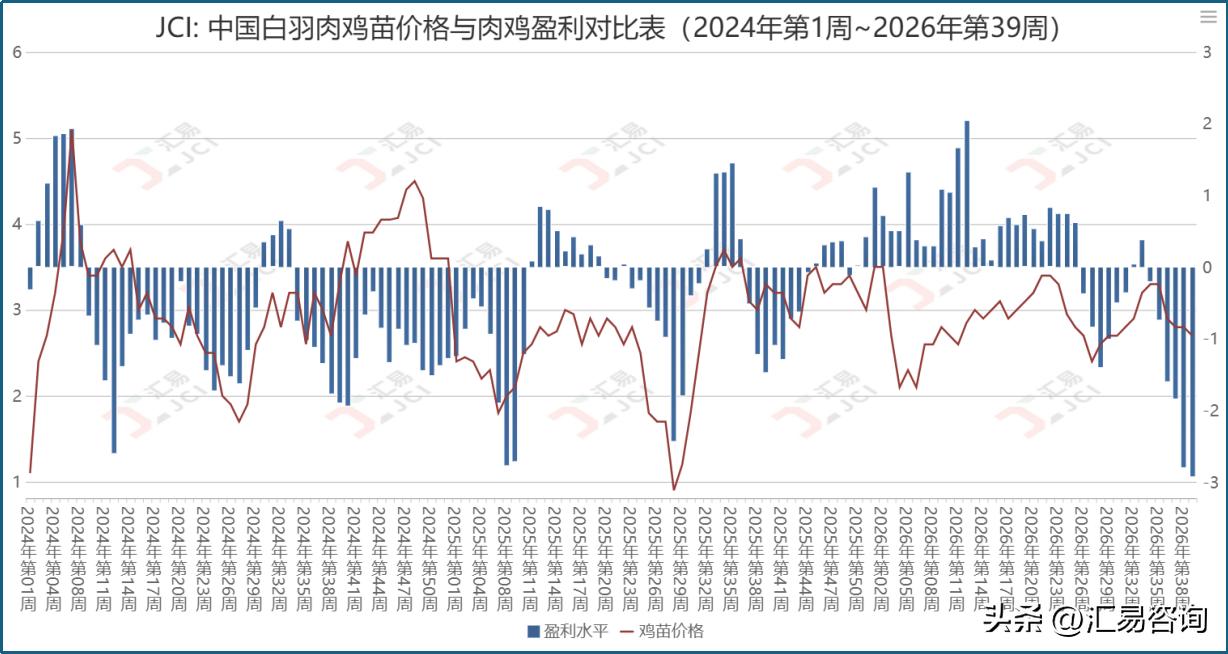
进入三季度后期,国内肉鸡市场依然处于弱势运行趋势,养殖效益处于较为明显的亏损阶段,如图。进入10月,前期补栏鸡苗集中出栏,活鸡供应总量仍偏高;行业持续淘汰种鸡,产能去化是缓慢过程,10月难立刻看到供给明显收缩;秋季、餐饮回暖叠加节日效应,活鸡与冰鲜需求环比改善;但仍是渐进修复,不是单边暴涨;若养殖户看到盈利便快速补栏,供给将再度回升,行情反弹空间也会受限(图3)。
综上所述,进入10月国内肉鸡市场或继续低位运行,养殖端大概率维持亏损;鸡苗价格低位,孵化场亏损。上旬随国庆备货有小幅反弹机会,但持续性弱,难走出趋势性大涨。此外,当前国际饲料原料市场行情多变,饲料成本波动,这也会影响肉鸡养殖效益。