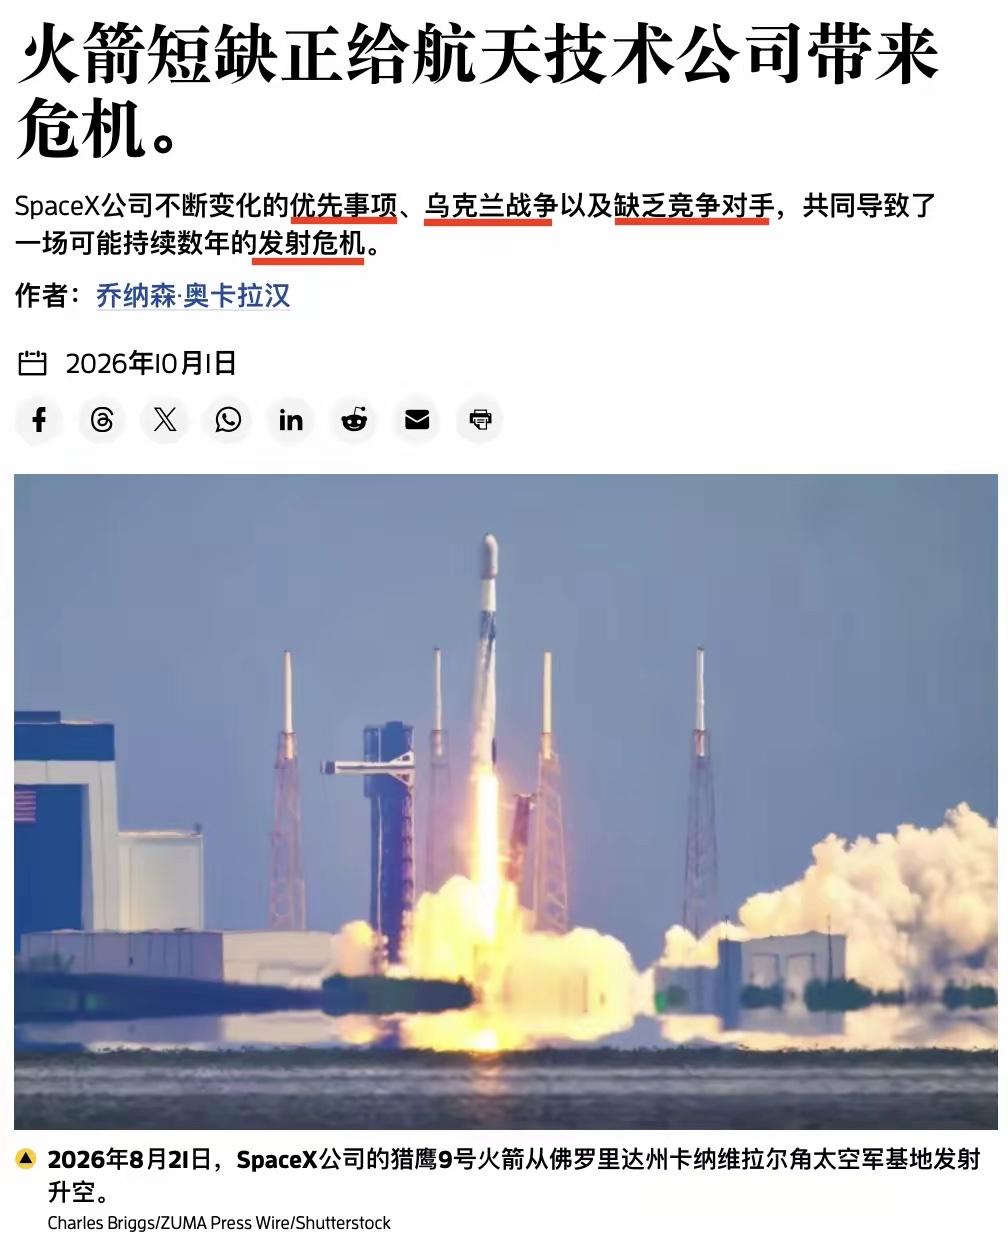
除东大外,其他国家想发射卫星更难了,原因居然是“火箭短缺”。美媒认为主要原因有三个:1、俄乌战争后,俄罗斯退出商业卫星发射的国际业务,而它以前的接单量占全球市场的五分一;2、根据美国的规定,使用美国部件的卫星不能使用东大火箭发射;3、SpaceX准备淘汰猎鹰9号专注发展星舰,所以不再接2028年以后的猎鹰9号发射任务。于是,想发射卫星的公司就发现:可用的火箭太少了。以前等待火箭发射的周期是一年,现在则变成30-36个月。这种叙述比较诡异,而且太好玩了。浑水报告甚至都怀疑猎鹰9号是不是真的把发射成本降低了十几倍。没错,SpaceX像发射二踢脚一样的随意发射大量的火箭,让发射成本看起来真的很便宜,接单费用也很低进一步证明了这一点。后果就是没人敢干太空发射这件事了。
俄罗斯的退出其实是一场缓慢的塌陷。2022年俄乌冲突爆发之前,它的全球商业发射份额已经从2005年接近一半跌到不足一成。到2025年全年,俄罗斯仅执行了14次发射,同期SpaceX一家就干了791次。曾经的主力接单方,如今在商业市场几乎销声匿迹。
ITAR禁令是一堵人为筑起的高墙。从1999年起,美国政府禁止任何含美国部件的卫星使用中国火箭发射。这道规定延续至今,把性价比最高的选项挡在了门外,那些依赖美国供应链的卫星运营商只能眼睁睁看着成本一路飙升。
最戏剧性的变数来自SpaceX自己。猎鹰9号在2025年完成了165次发射,占了全球轨道任务的一半以上,一家公司扛起了整个行业。SpaceX偏偏在这时宣布,不再接受2028年之后的猎鹰9号发射订单,全力押注尚未商业化的星舰。
星舰什么时候能稳定接棒,没人给出确切答案。SpaceX官方时间表显示,星舰要到2027至2028年间才能承接大规模商业载荷。这意味着至少数年的运力空档期。那些造好了卫星却排不上队的公司,成了这场豪赌中最无辜的陪跑者。
SpaceX“降低成本”的故事本身就值得掰开来看。猎鹰9号内部发射成本约1500万至2800万美元,但商业报价已经涨到7400万美元,为美国宇航局发射一次的报价接近1.5亿美元。成本一直在降,价格却一直在涨,毛利率最高可能超过95%。
更耐人寻味的是“停止接单”这个动作。猎鹰9号订单排着长队,正常商业逻辑下应该拼命扩产才对。SpaceX偏偏反其道而行,用运力短缺推高行业发射价格,同时让那些没有盈利项目支撑的竞争对手更难融到钱去研发可回收火箭。
这套操作的实质,是用商业决策完成了一次市场清场。当竞争对手因为价格被压垮、选择退出,SpaceX自己也不接单了,全球发射供给端从竞争市场变成了一条被单一玩家掌控节奏的狭窄通道。
这对中国商业航天恰恰是一个正在打开的时间窗口。2025年中国商业航天完成发射50次,占全年宇航发射总数的54%。2026年多型国产可重复使用火箭进入首飞和回收验证关键阶段,力箭二号已完成首飞,引力二号预计年底具备首飞条件,低轨运载能力达21.5吨。
千帆星座和中国星网两大项目合计规划近三万颗卫星,朱雀三号已实现一子级陆地回收,天龙三号支持一箭36颗互联网卫星组网发射。这些卫星需要火箭送上去,这个需求本身就构成了一个巨大的内部市场。有了稳定需求,火箭的产能和成本才有持续优化的空间。
火箭短缺这件事说到底暴露的不是产能问题,而是供给结构的脆弱。当全球发射能力高度集中在一家公司手里,而这家公司的商业决策又优先服务于自身星座建设时,外部客户的发射需求就成了可以被牺牲的变量。那些把卫星造好了却上不了天的公司,正在用真金白银为这种结构买单。
麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!各位读者你们怎么看?欢迎在评论区讨论。