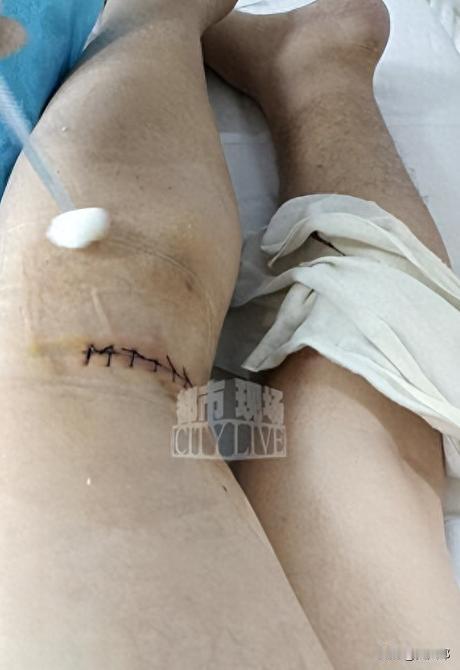
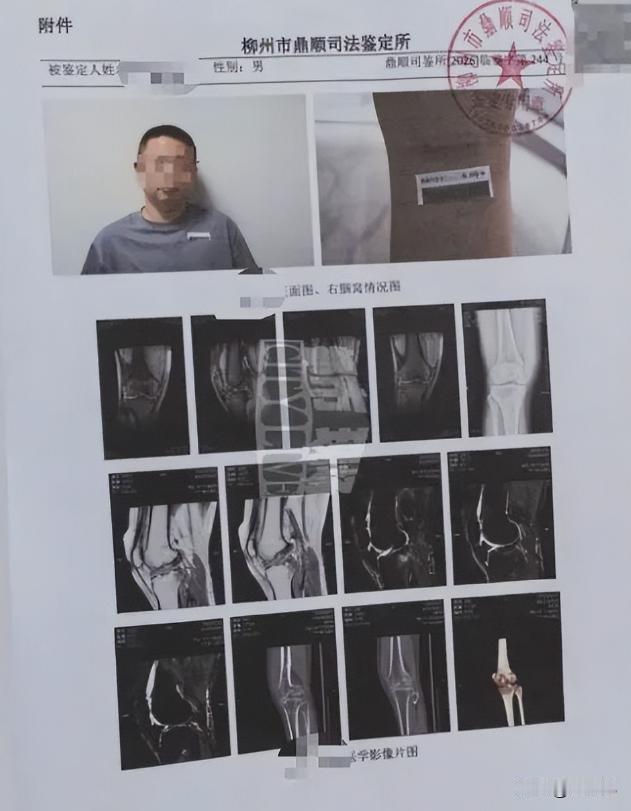
广西柳州,一众包骑手每天跑单时,收入里都会雷打不动地被平台自动扣走2.5元,说是买了一份“兜底”的商业意外险。后来,这位骑手在送餐途中突遭车祸,右腿重伤,事后被鉴定为十级伤残,交警明确认定他在这起事故中无责。按保单白纸黑字的约定,60万元保额,十级伤残对应10%的给付比例,理赔金应该是6万元。可当他拿着鉴定结论去找承保方申能财险重庆分公司时,对方却翻出保单里一条“特别约定”,以他已经领过“新职伤”待遇为由,主张商业险“不再重复赔付”,拒绝理赔。
相信很多外卖众包骑手都有同感,跑单的时候,平台每天都会固定扣一笔小钱用来买意外险,不少人都觉得,花这点小钱买份保障,跑单也更安心,广西柳州的众包骑手钱先生也是这么想的:“反正天天都在扣钱,真出了事总该有个着落”。
可没成想,意外总是猝不及防。
2026年元旦凌晨,钱先生在送餐途中不幸遭遇车祸,右腿受了重伤,经过治疗后落下伤残,出事后,他先领到了人社部门的 "新职伤" 赔偿,可转头拿着鉴定结论去找保险公司申请商业意外险理赔时,却被直接拒绝了!
保险公司给出的理由很牵强,他们翻出保单里的一条 "特别约定"—— 说他既然已经享受了新就业形态职业伤害保障,商业险就 "不再重复赔付",一口回绝。
这一说法让钱先生彻底无法理解,这笔意外险保费,是实打实从自己跑单的辛苦收入里扣除的,而新职伤则是国家给骑手群体的兜底福利,凭什么国家赔过了,我自掏腰包买的商业险就不算数了?
而随着事件引发关注,后续也有了些许进展,保险公司认可了事故事实和伤残鉴定结果,但依旧坚持原有条款,只愿意提供一笔4万元的“通融赔付”,和保单约定的6万元理赔金额还差不少。
截止目前,双方仍在协商拉扯,平台也在从中帮忙协调。
但其实,这种情况并不是个例,上海金融法院、北京金融法院、上海浦东法院都审过几乎一模一样的案子,其中,法官的态度都很明确:“新职伤是国家推行的社会保障,商业意外险是骑手自愿掏钱买的商业合同,两码事、并行不悖,骑手有权两边都主张;保险公司那句领了新职伤就不赔,属于单方面免责的格式条款,本身就不具备法律效力”。
在我看来,每天2.5元看着是不多,可全国骑手累加起来的可不是小数,既然保费是从骑手兜里扣的、合同白纸黑字写着保额,出事时就别再拿一句"特别约定"当挡箭牌。
同时,对这种长期模糊的条款,希望监管和平台也该把规则摆到台面上,别让骑手受了伤,还得为理赔跑断腿!