进入10月,美豆市场走到了一个多空交织的关键节点,很难简单用单边上涨或者下跌来定义行情。一边是美国本土库存偏紧、其国内压榨需求持续旺盛,叠加美国中西部秋收遭遇持续降雨扰动,新豆品质和单产都埋下不确定性;另一边,旧作玉米库存超预期走高拖累整个谷物板块情绪,中国采购迟迟没有按照市场预期大规模落地,资管基金高位多头持仓又暗藏平仓风险,多重力量拉扯之下,进入十月份之后,美豆仍将在震荡中寻找方向。
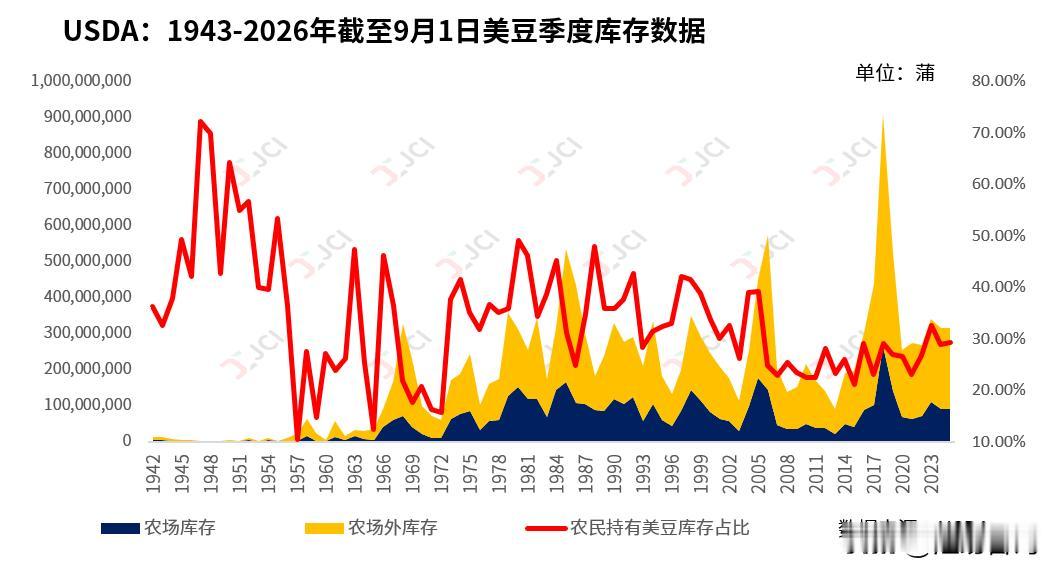
回顾9月底到10月初的关键数据,USDA季度谷物库存报告是第一个重要的分水岭。这份报告里,大豆端的库存数据结果其实存在一定利好:9月1日美豆库存3.15亿蒲式耳,同比下降,同时低于市场分析师的平均预期,代表2026/27市场年度开局,美国大豆库存已经来到三年低位。USDA还小幅下调2025年大豆产量,仅仅微调收获面积,维持去年53蒲式耳/英亩的历史单产不变。但同一份报告里玉米的数据完全是另一番景象,9月1日玉米库存20.95亿蒲式耳,同比大增35%,创下七年新高,远超市场预估。超预期的玉米库存数据直接引爆谷物板块抛售,美玉米大幅下挫,美豆也跟着回吐涨幅,11月CBOT大豆合约自两年半高点回落。这个联动下跌其实很值得留意,美豆回调并非单纯由玉米拖累,本身前期持续冲高、基金多头已有获利了结诉求,玉米超预期库存只是触发板块情绪回调的导火索,属于板块整体情绪的传导,这也为后续大豆的分化行情埋下伏笔。
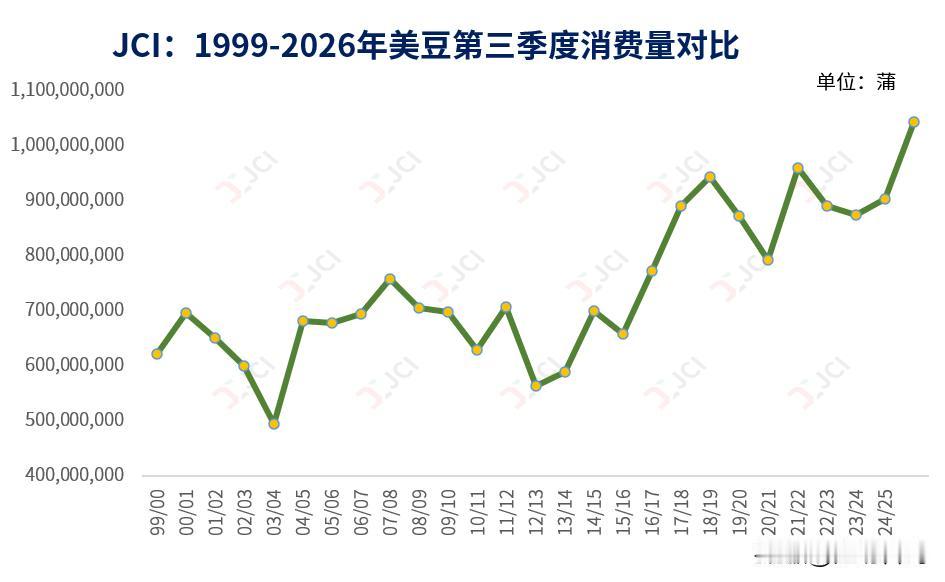
需求端的格局,是支撑美豆底部的核心力量。美国国内压榨需求保持强劲,市场预估2026/27年度美豆压榨量约27.8亿蒲式耳,高于上一年的26.6亿蒲式耳,生物燃料产业持续拉动美国本土压榨产能扩张。在出口前景不明朗的阶段,本土加工需求成为美豆需求的压舱石。但出口端的不确定性,始终压制多头的想象空间。USDA在供需预估中,先测算全球大豆总出口规模,其中包含对中国进口需求的假设,支撑全年16.85亿蒲式耳的出口预估。不过从当前市场反馈来看,中国采购节奏不及市场前期期待,市场主流观点预期,中国大概率会观望,等到10月WASDE报告落地之后,才会根据美国新豆产量情况,再决定采购节奏,不会在报告前集中入市。(更多内容,详见JCI汇易网)