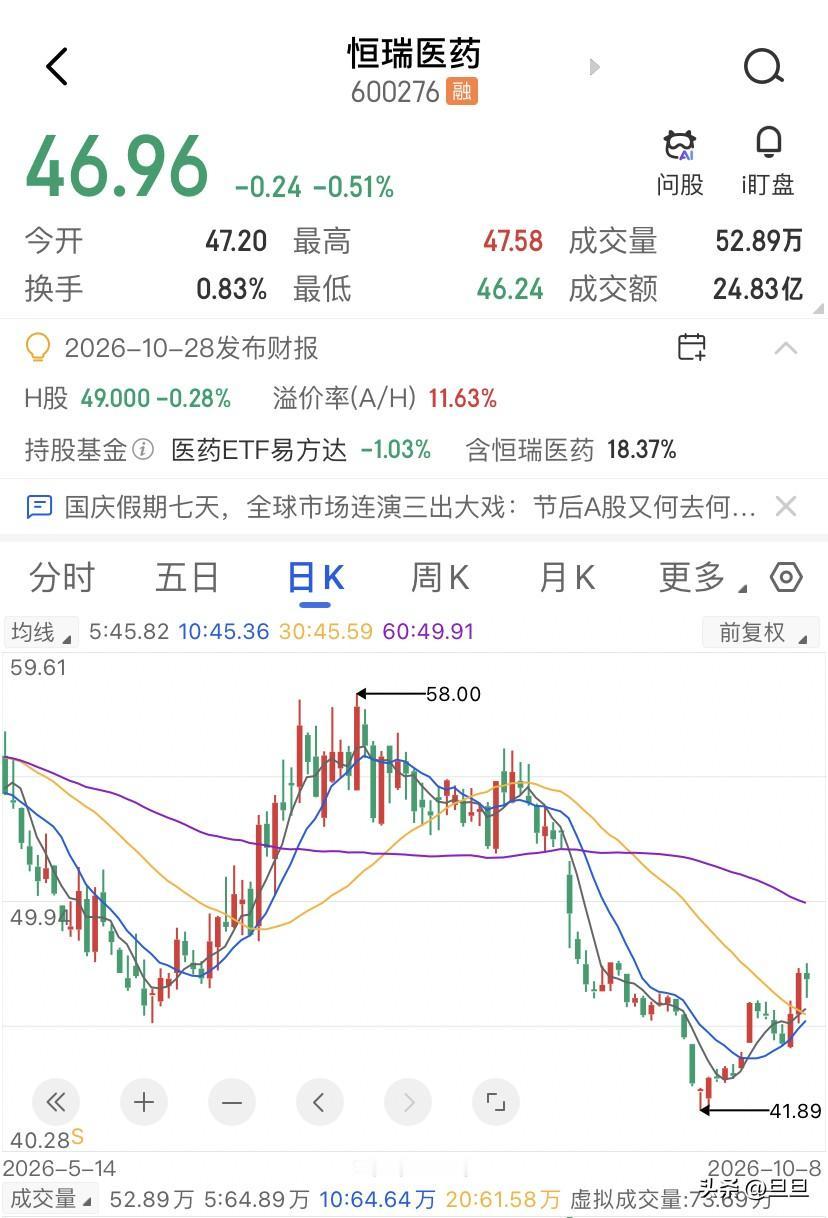
恒瑞医药不是变差了,是市场还在用看仿制药公司的眼光来看它,2011-2021年恒瑞医药的股价涨了几十倍,21年见顶之后跌掉了一半,很多人觉得腰斩完可以抄底,但把恒瑞医药今天的利润表和21年放在一起看,就会发现这已经不是一样的公司了。
恒瑞医药A股52周最高73.08块,最低41.89块,一年内跌超过了35%,26年上半年营收154个亿,净利润44.6个亿,这样的数据,咱也理解为什么基金经理不待见它了。
但把利润表拆开看,就有点不一样了,26年上半年创新药销售收入88个亿,占药品销售比重冲到63%,创历史新高,仿制药销售却只收入51个亿,也就是说,恒瑞医药现在的仿制药业务在快速的萎缩,创新药在持续的放量,收入结构正在全面改变了。
更值得关注的是BD收入,25年恒瑞对外许可收入34个亿,25年先后和默沙东签了2个亿美元首付款的授权,和GSK签了5亿美元首付款、潜在总额120亿美元的大单,26年5月又和百时美施贵宝达成合作,首付款可达9.5亿美元,潜在总额约152亿美元。
现在的恒瑞医药,收入结构已经接近一家管线批发商了,研发管线变成对外授权,授权变成首付款和里程碑付款,里程碑变成了利润,这和21年那个靠仿制药和成熟创新药稳定收钱的公司,可以说是两种不同的生意了。
但恒瑞医药的价格还在跌。问题不是恒瑞医药变差了,而是它结构变了,21年恒瑞医药的PE一度超过70倍,市场相信一个中国制药巨头会像消费品公司一样稳定增长。今天恒瑞医药PE已经压到40倍附近。利润增速在20%上下,BD收入的确认节奏取决于海外合作伙伴的临床推进,收入波动性比仿制药时代大得多,市场给不了70倍了,因为这种管线批发商的商业模型本身就不匹配那个估值的倍数。
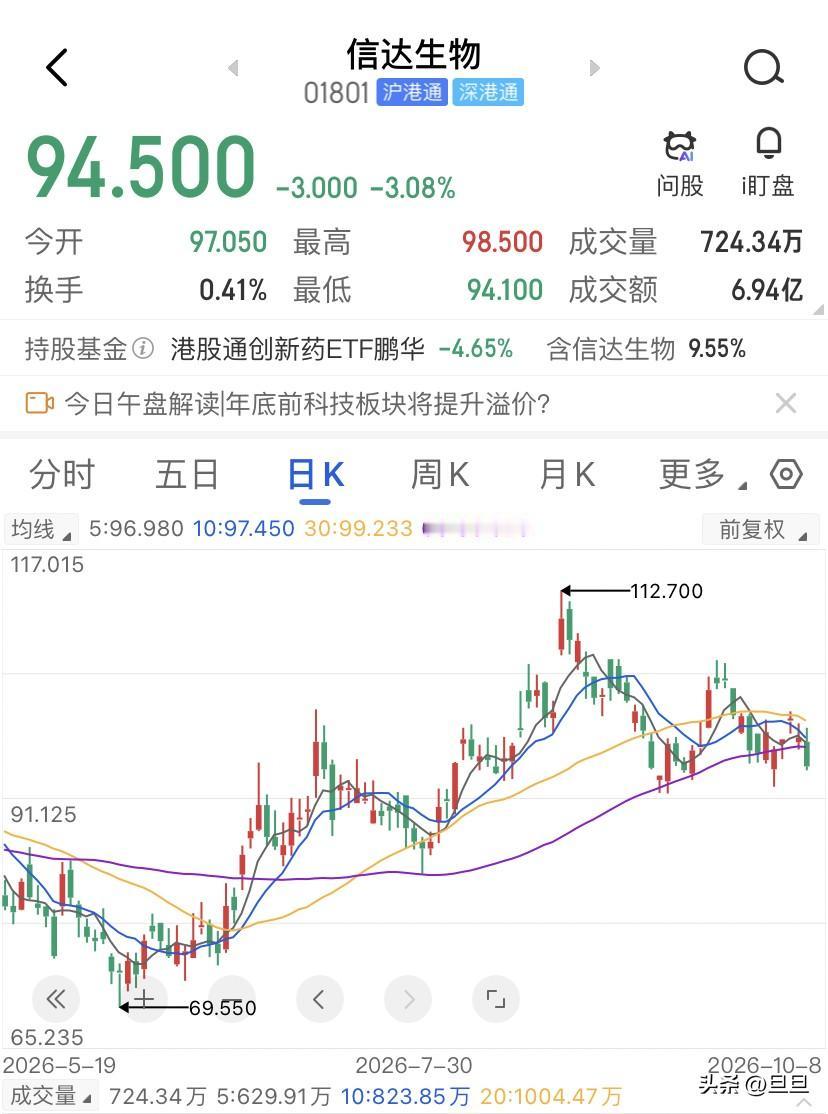
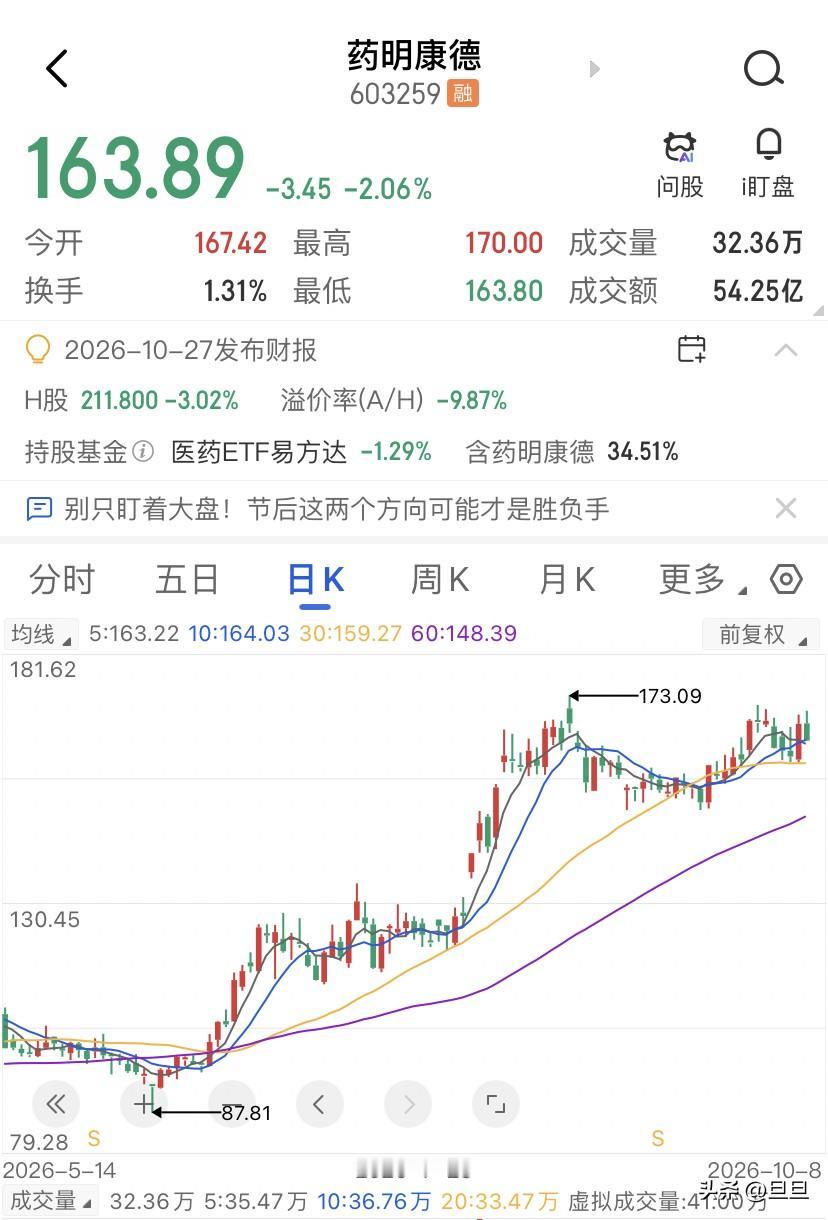
信达生物26年上半年产品收入超82个亿市值一度冲到1915亿港元。药明康德26年一季度营收124亿,在手订单597.7亿。这两家公司的增长曲线都是非常的清晰向上的,市场给的估值逻辑也是连贯的。信达生物看产品放量,药明康德看订单转化,简单又直接。恒瑞医药的收入结构却在切换中,仿制药下滑、创新药放量、BD收入波动,三个变量同时开跑,市场干脆按最保守的口径来评估它。
山顶上的人以为自己在等恒瑞医药回到21年,实际上恒瑞已经换了赛道。BD出海从23年到现在完成了12项对外授权,潜在交易总额超过270个亿的美元,这个体量的管线输出能力,放在全球制药行业里也是排得上号的。
所以我的判断是,恒瑞医药的价格什么时候企稳,取决于市场什么时候愿意用管线批发商的估值框架来给它定价。一旦BD收入在利润表中的占比稳定下来,首付款和里程碑付款变成可预期的经常性收入,机构会重新进来的。