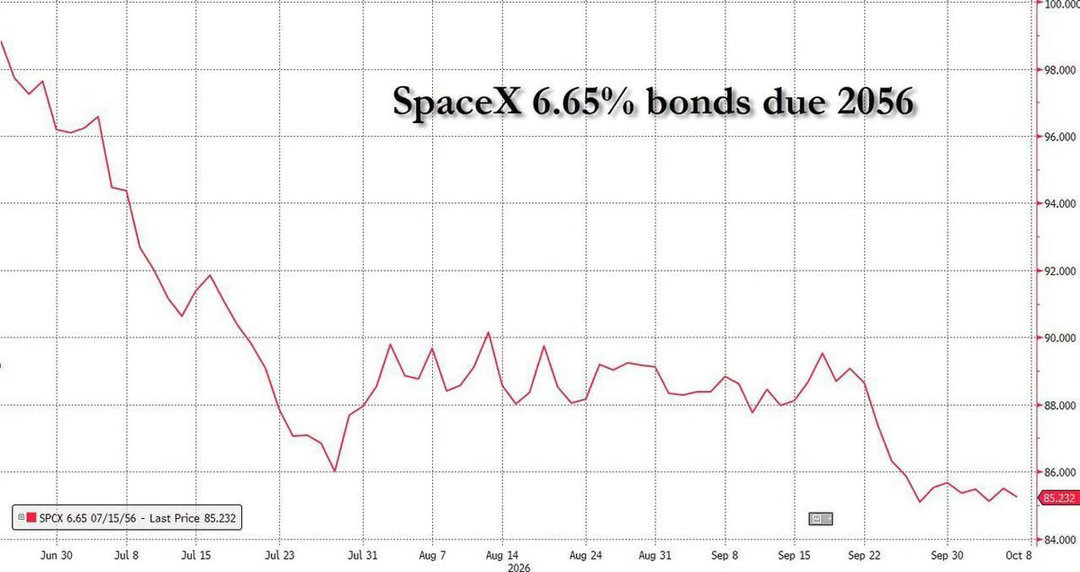
SpaceX在6月完成规模860亿美元的史上最大IPO,时隔不到两周又发行250亿美元投资级债券,如今时隔不到4个月,计划再度融资400亿美元,其中约100亿美元为银行贷款,300亿美元来自投资级债券,资金主要用于大批量采购英伟达AI芯片。
也就是说,自6月以来,SpaceX已经完成或计划落实的债务融资规模达到650亿美元,相当于IPO募资总额的76%。值得关注的是它的融资架构:由阿波罗全球管理设立特殊目的载体SPV,先行采购英伟达GPU,再将芯片租赁给SpaceX,并且直接以这批GPU作为抵押物获取借款。
这类以芯片做抵押的融资模式,已经从xAI、Meta逐步蔓延至整个AI行业。阿波罗今年6月刚落地350亿美元博通芯片融资;英伟达在8月联合阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛、KKR搭建总规模5000亿美元的融资平台,英伟达自身最高可为芯片价值提供25%的担保。
摩根士丹利测算,到2028年,AI基础设施领域外部融资需求将高达1.5万亿美元。AI军备竞赛,已经从科技企业自有现金流的比拼,演变为华尔街的信用与杠杆博弈。
风险信号已经在债券市场显现。SpaceX2056年期债券当前交易价格仅为面值的85美分,和美国国债的利差约227个基点,尽管信用评级依旧维持BBB投资级,但市场交易价位已经逼近垃圾债区间。
SpaceX计划将现有约2吉瓦的算力,扩张至2027年底7吉瓦、2028年底10.6吉瓦。德意志银行估算,目前5家签约云客户可以带来年化545亿美元营收,谷歌与Anthropic两家合计约260亿美元,但两份合约均包含条款,任意一方可提前90天终止合作。
这里就出现十分突出的期限错配问题:依靠期限长达数十年的债务采购GPU、建设数据中心,但部分业务收入仅仅只有90天的客户履约保障。
这意味着AI行业真正的风险,未必来自芯片滞销。当债券资金、保险资金、养老基金、芯片抵押贷款共同为AI扩产输血之后,一旦算力租金、芯片残值或者下游客户需求不及预期,原本属于科技行业的经营风险,就会向外传导至整个信用市场。
SpaceXAI算力华尔街杠杆全球科技融资