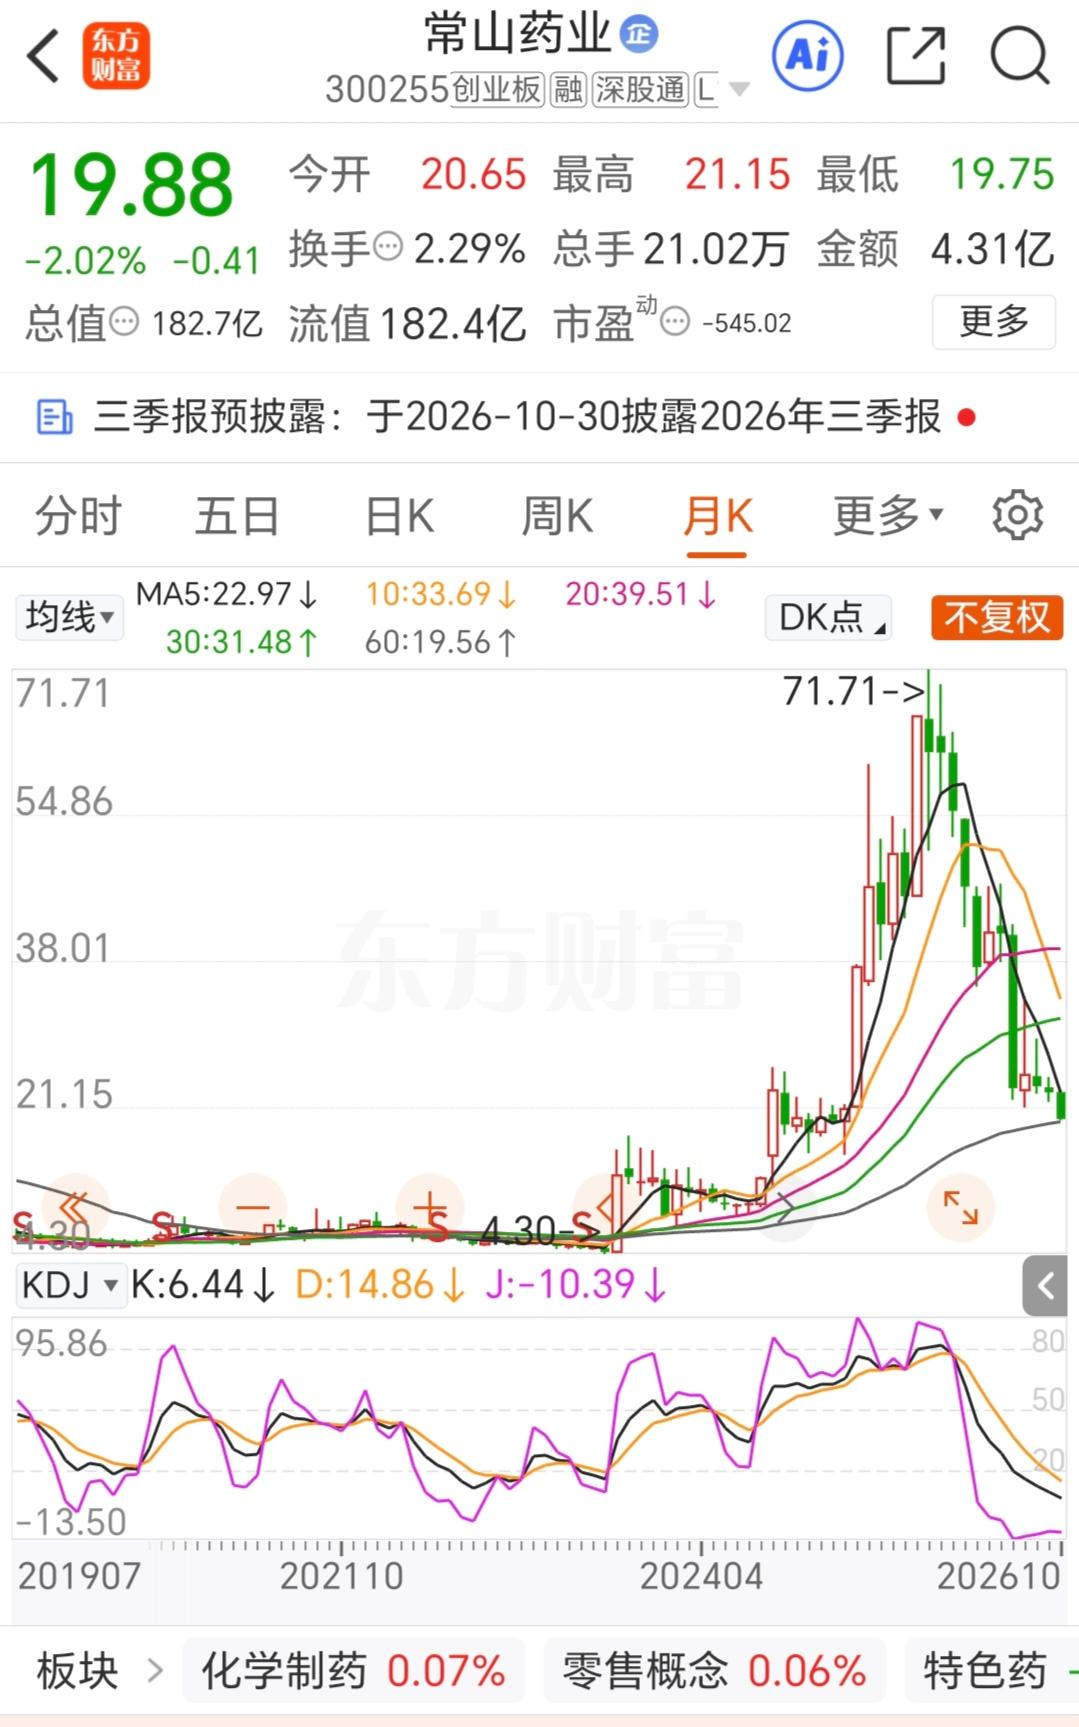
谁说只有科技股才会腰斩?你去看看常山药业,那岂止是腰斩,完全就是膝盖斩、脚踝斩!
我认为,常山药业这轮行情最值得琢磨的,不只是股价从高位跌下来有多难看,而是市场曾经把一款尚未获批的新药,提前想象成了足以改变公司命运的“世界神药”。
股价可以提前交易预期,药品研发、审批和销售却得按各自的规律一步步推进,想象跑得太快,现实跟不上,估值回落就可能非常剧烈。
常山药业的核心故事,绕不开艾本那肽,也就是市场上常称的阿贝那肽。
公司公告显示,用于治疗2型糖尿病的艾本那肽注射液尚未上市销售,上市许可申请仍在审评阶段,公司正按药品审评部门的要求准备补充资料,相关工作尚未完成,最终能否获批以及何时获批都有不确定性。
减重适应症虽已获准开展临床试验,但截至公司公开回复的最新进展,试验尚未完成首例受试者入组。
这几个环节得分开看:获准开展临床,不等于临床已经完成;临床完成,不代表上市申请一定通过;拿到批文,也不代表销售和利润马上兑现。
药物研发不是短视频,不能靠一个热词就直接跳到商业化结果。
我更愿意把这轮下跌理解为市场对预期重新定价,而不是一句“好药被错杀”就能解释。
这个判断也有争议:假如公司顺利补齐资料,产品获批后又能拿出有竞争力的临床数据和销售表现,市场完全可能重新评估它。
但在这些结果真正出现之前,把乐观情景当成已经发生的事实,风险就容易被低估。
更现实的问题是,常山药业并不是一家收入已经由GLP-1新药支撑的公司。
看财报更清楚:2025年,公司营业收入同比下降15.10%,归属于上市公司股东的净亏损约3.58亿元。
2026年上半年,营业收入同比下降3.21%,归母净亏损约1676万元,亏损较上年同期收窄,经营活动现金流净额却同比下降88.11%。
这些数字说明,公司现有业务的经营压力还在,研发项目需要资金,等待审批的时间也不是免费的。
市场常常愿意为“未来空间”付钱,可未来空间和眼前业绩是两回事。
一款药的价值不仅看机制新不新,还要看临床数据能否站得住,安全性是否清楚,审批进度是否顺利,生产质量和供应能力能不能跟上,医生和患者是否愿意用,价格和医保又会怎么影响可及性。
每一项都可能影响最终收入,任何一项不达预期,都可能让估值重新计算。
GLP-1赛道也不是一片空地,司美格鲁肽用于长期体重管理的适应症已经在中国获批,替尔泊肽也已在中国获批上市,相关产品背后有成熟的研发、注册和商业化体系。
它们不意味着艾本那肽没有机会,却说明后来者不能只靠“同属GLP-1”就被默认拥有同样的市场前景。
疗效差异、给药频率、适用人群、价格、供应能力和品牌信任,都可能决定竞争结果。
我也不赞成把“口服药出来了,没人会再打针”当成结论。
患者的选择不是只看剂型,还要看适应症、疗效、安全性、用药要求、费用和医生建议。
口服产品可能吸引一部分人群,却不能据此认定注射剂会失去市场。
真正决定产品竞争力的,是临床证据和综合治疗价值,不是一句“谁还打针”的想象。
再说“抄底”,我觉得股价跌得多,并不能自动证明它便宜;价格比过去低,也不代表不确定性比过去少。
若一批参与者都只想着反弹就离场,短线交易就会变成一场互相等待别人接盘的游戏。
问题不在于每个低位买入的人都错了,而在于只凭“跌多了”做决定,缺少能被验证的判断依据。
我不愿意把所有抄底者都简单归成投机者。
有人会认真研究临床数据、现金流、估值和风险承受能力,再决定是否参与,这有讨论空间。
可对于研发事件驱动的股票,审批时间、临床结果和商业化节奏都存在变数,普通投资者更容易把市场传言、临床进展和监管程序混为一谈。
能否承担失败、资金能等多久、股价里已经计入多少成功预期,这些问题比猜“主力会不会拉升”更关键。
放回常山药业本身,值得继续追踪的是补充资料何时完成、监管审评结果如何、减重临床何时真正启动,以及产品未来能否形成稳定销售。
现有肝素业务能不能改善,也不能被新药故事遮住。
公司公告已经把获批和盈利的不确定性写得很清楚,市场讨论再热闹,也不能代替这些关键节点。
在我看来,创新药值得鼓励,研发突破也值得耐心等待,但支持创新不等于把尚未兑现的成果当成既成事实。
股市里的故事可以很热,药品研发必须讲证据,投资判断也得看经营、估值和风险。
对一家公司既不盲目追高,也不因下跌就认定便宜,才更接近理性决策。
本文基于公开披露信息进行讨论,不构成投资建议。