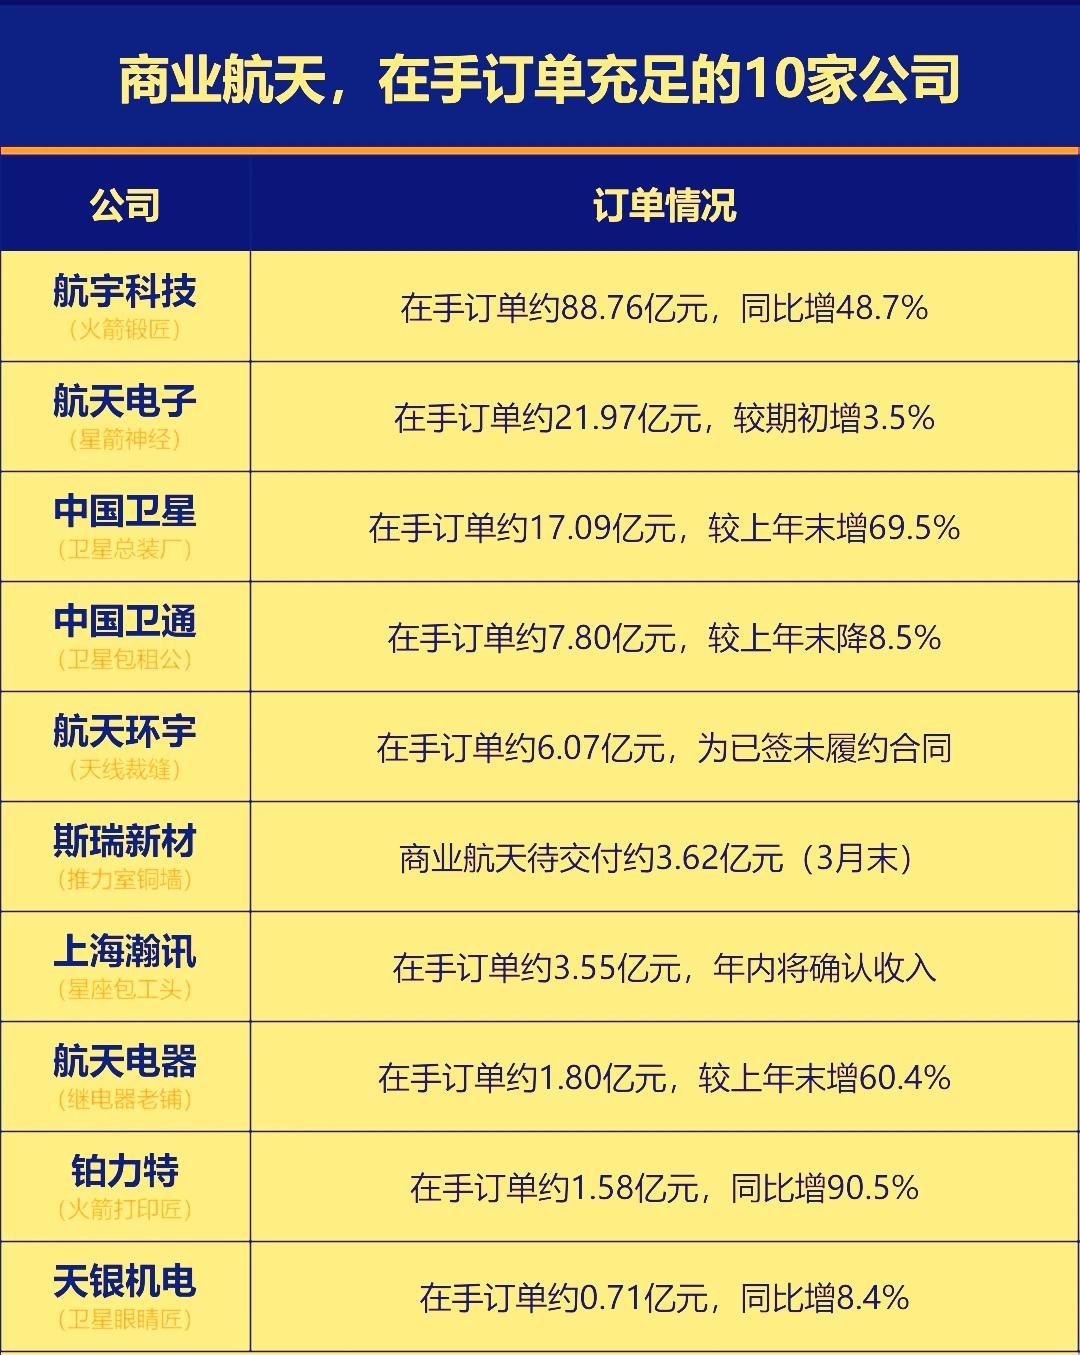
当前的商业航天板块正处在产业高景气和股价低表现的分化阶段,手握订单的上游企业业绩率先兑现,但近期板块整体表现却不尽人意,多数核心标的已回吐年内涨幅。这轮调整的本质是市场在重新衡量技术突破,订单增长,盈利兑现之间的时间差。产业利好能改善长期预期,但未必能立即抵消资金调整的短期冲击。从发展长远看,行业从事件驱动切换为订单和业绩驱动的趋势没有改变,但分化会加剧,手握订单的企业兑现产业红利,缺订单的标的只能是陪主题波动。按火箭部件,星载元器件,地面网设备,运营应用而依次展开。当前最确定的环节是卫星和火箭的上游核心零部件,芯片,特种材料。总体而言商业航天已经不是概念期,而是订单兑现期,但兑现速度有先后。现阶段最值得跟踪的是上游有真实订单,毛利率在提升,交付节奏明确的公司。可积极关注在手订单充足的相关个股后市交易性机会。例如A股唯一卫星总体制造龙头中国卫星,宇航级连接器龙头航天电器,星载测控,通信设备核心供应商航天电子,星敏感器细分龙头天银机电,火箭发动机环形锻件龙头航宇科技,以及卫星通信运营龙头中国卫通等。