科翔股份Q3财报解读:算力PCB量价共振,陶瓷混压开启成长新周期
16日晚间,PCB 板块核心科翔股份披露三季度财报,三季度归母净利润3.11亿元,同比大增638.54%,营收18.5亿元,同比增长100.9%,前三季度净利润录得2.44亿元大幅扭亏,Q3业绩全面超预期,AI算力PCB业务进入集中兑现期。
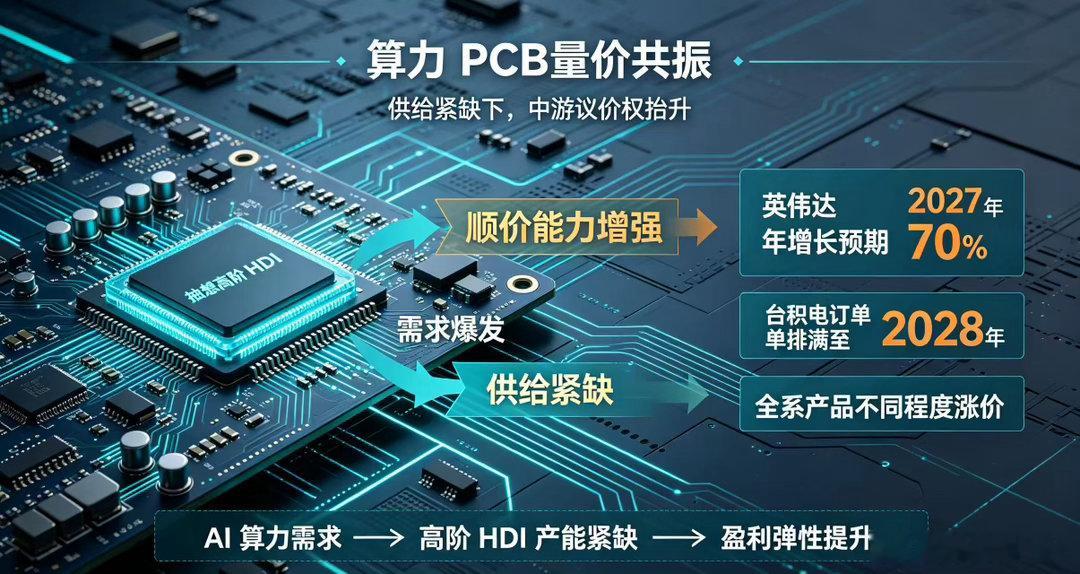
业绩增量核心源于:1️⃣供给紧缺下的议价权抬升,AI算力需求爆发带动高阶HDI产能紧缺,供给端产能扩张远跟不上需求(英伟达给出27年70%的增长预期,台积电订单已排满至2028年),中游议价能力显著增强,公司的顺价能力极强,全系产品均有不同程度的涨价。
2️⃣产品结构升级,高阶HDI产品占比提升、AI服务器与高速光模块订单放量以及九江基地新增HDI产能的释放,AI高端产品的盈利质量远优于传统PCB,AI服务器板毛利率可达60%-70%,1.6T光模块板毛利率在50%以上。
3️⃣PCB陶瓷从“0”到“1”,陶瓷基板混压嵌入HDI板被认为是适配下一代超高功耗AI芯片的刚需。公司已通过多轮筛选成为英伟达唯一候选供应商。2026年-2030年全球数据中心用陶瓷混压PCB市场空间有望从23亿元增长至630亿元,复合增速达129%。公司同时拥有HDI和陶瓷板生产能力的稀缺性,竞争格局优。
4️⃣股权激励目标:管理层信心的"锚",2026年净利润≥ 2.5亿元,2027年净利润≥ 8亿元,2028年净利润≥ 15亿元,2026年Q3公司仅单季净利润便达3.1亿元,剔除上半年亏损,前三季度2.44亿净利润已接近完成全年目标。
HDI、高多层板等高毛利产品持续放量,缺货涨价周期延续并叠加陶瓷基板的远期巨大增量,科翔股份的估值天花板远未达到!