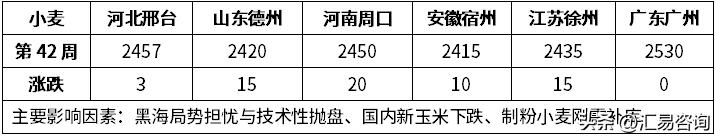
2026年10月12日—10月18日(第42周),据统计局数据,截止9月底我国小麦旺季收购已经结束,各类粮企累计收购量达1.09亿吨,处于近年较高水平,河南、安徽托市收购量约174万吨。秋粮上市分流购销,饲用麦替代需求暂时消退,制粉企业补库刚需支撑,小麦市场价格重心上移。近期重点跟踪中储粮小麦竞价销售和采购动态,国内新玉米上市进度,中美经贸磋商进展及后续农产品进口节奏。
1、供强需弱格局下国内新麦价格普遍抬升,储备粮购销放量
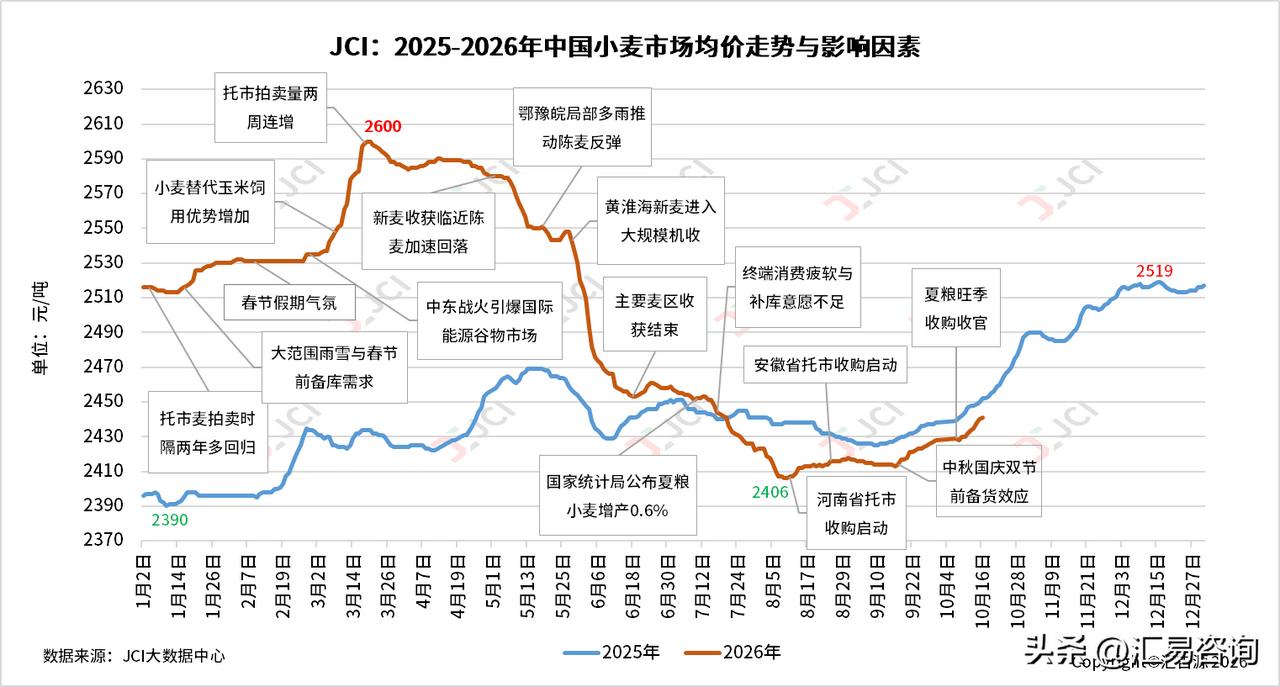
今年10月中旬,国内主产区制粉企业收购容重达二等标准左右的新小麦的主流进厂价约2390-2520元/吨,周比多数上升10-20元/吨。10月16日全国小麦市场均价2441元/吨,周比上升11元/吨,较上年同期低11元/吨。
截至10月16日的一周,我国中央及地方储备粮公司小麦公开竞价销售总量约28万吨,较上周增加约16万吨,成交率约45%,其中山东分公司成交价2475-2505元/吨;当周中央及地方储备粮公开竞价采购总量约11万吨,较上周增加约5万吨,成交率约49%,其中北京分公司2026年产小麦采购价2410元/吨。
以山东为例,近日当地饲料企业普通饲料玉米收购价反弹至2240-2270元/吨,优质乳猪料玉米价格约2290元/吨,以普通小麦2455元/吨估算,该价格高于普通饲料玉米约200元/吨、高于优质玉米约165元/吨;另外深加工企业含潮粮玉米收购价2100-2260元/吨,43%豆粕现货价格下降至3400元/吨。从综合性价比看,小麦较新玉米的饲用替代暂无性价比优势(图2)。
2、多头平仓压制美麦周度全线下跌,除美外多国对华小麦进口顺价
截至10月16日的一周,美国小麦期货冲高回落,CBOT、KCBT、MGE周五分别报收660.50、704、676.50美分/蒲,周度累计分别下跌1.6%、2.12%、2.70%。周初因黑海货船遭无人机袭击扰动航运、俄罗斯下调小麦产量预估及美冬小麦播种进度落后于五年均值而获支撑,随后转弱,主因技术性抛售与基金多头平仓活跃、邻池玉米大豆走弱带来比价压力,叠加美国农业部出口销售报告显示美麦净销量31.99万吨、处于市场预估区间低端,且未来一周产区天气转干利于加快播种,进一步利空盘面。(更多内容,详见JCI汇易网)