美国AI优势为何难以转化为工业实力
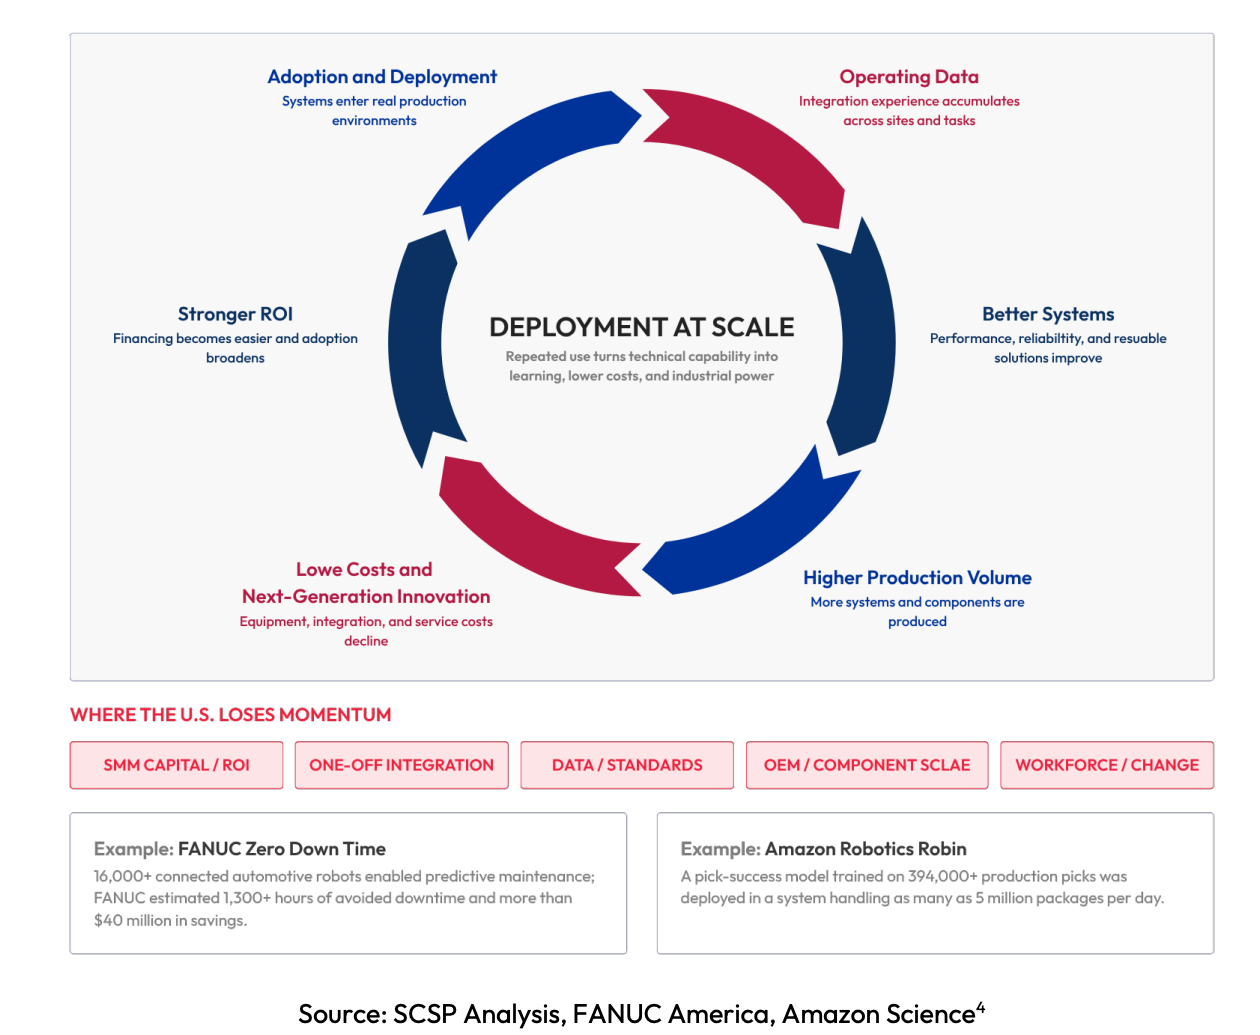
美国战略竞争研究项目(SCSP)的机器人初步报告提出了一个值得重视的判断:制造能力正在成为机器人智能持续进步的重要条件。美国拥有先进算法和雄厚资本,但将这些优势转化为持续扩大的生产能力,需要工程、供应、应用和服务体系共同支撑。
第一,规模应用的差距,可能逐渐转化为技术创新的差距。2025年,中国新增安装工业机器人约35.42万台,占全球59%;美国约3.84万台,前者约为后者9.2倍。规模应用意味着更多发现问题、积累经验和验证技术的机会。机器人在工厂里遇到的夹具误差、设备磨损、材料变形、人机配合,会持续向算法、零部件和工艺改进提出新要求。仿真也需要真实工况校验。长期缺少生产应用,可能使企业失去定义问题、获得数据和验证方案的机会。不过,规模能否转化为创新,仍取决于数据是否可用、经验能否复用。
第二,中国机器人受益于多个产业共同形成的制造基础。机器人使用的电机、传感器、电池和电力电子,已经由消费电子、电动车、无人机和家电形成规模供给。基础装备也存在明显规模差距:2022年,中国机床产值为271亿美元,美国为59亿美元,前者约为后者4.6倍。 这意味着,机器人企业能够利用其他产业已经支撑起来的供应网络,缩短试制、修改和交付周期。一个新产业因此可以获得远超自身市场规模的制造支持。美国扩大机器人生产,需要培育足以支撑关键零部件量产的跨行业需求,并组织国内及盟友供应。
第三,普及机器人,需要降低整套系统的应用成本。一家发那科认证集成商估算,机器人本体约占完整工作单元成本的四分之一。按这一比例测算,其他费用不变时,即使本体价格减半,工作单元总成本也只下降约12.5%。工装、编程、安全验证等费用仍然存在,长期运行还需要培训、维护和现场服务。能够重复应用的工程方案、可靠的集成服务和熟练技术人员,直接影响机器人能否从一次性项目变成普遍采用的生产工具。
第四,领先企业的学习,需要转化为整个产业的学习。大企业能够在内部积累数据和经验,但专有系统、合同限制和商业秘密,会阻碍这些经验扩散。美国人口普查局研究发现,企业采用机器人与当地同业企业已有应用存在正相关,系统集成商的存在也与机器人应用集聚相关。 这说明,产业竞争力取决于供应商、集成商和技术人员能否把一次成功部署转化为更多企业可采用的方案。中国企业同样面临数据共享障碍,庞大的装机规模还需要标准、服务网络和知识流动,才能形成更广泛的创新收益。
第五,资本充裕与量产缺钱可以同时存在。通过分析625家总部位于美国、获得风投且尚未退出的机器人及相关企业:人形机器人企业约占3%,获得的累计融资约占22%。这一样本反映了资金流向的集中,但不能单独证明投资失当。制造体系扩张还需要设备融资、营运资金和稳定采购。现实中的难题是:客户等待可靠性验证才签长期订单,企业等待订单才能融资扩产,而可靠性又需要持续运行来证明。各方都在控制自身风险,产业整体却可能停在样机和量产之间。
报告据此提出国家层面的协调行动。其经济学依据在于:首批采用者承担试错、停产和培训成本,而积累的经验会惠及供应商及后续用户,企业自身难以获得全部收益。政策需要帮助形成可复制的应用、配套和技能体系,并以试点转化为重复部署的比例、集成时间和成本、供应及服务能力衡量成效。
由此可以进一步判断:中国制造业的规模与完整性,正在通过跨行业供给、工程迭代和应用学习转化为技术能力;美国需要加强的,是把科研优势转化为整个制造体系持续进步的能力。