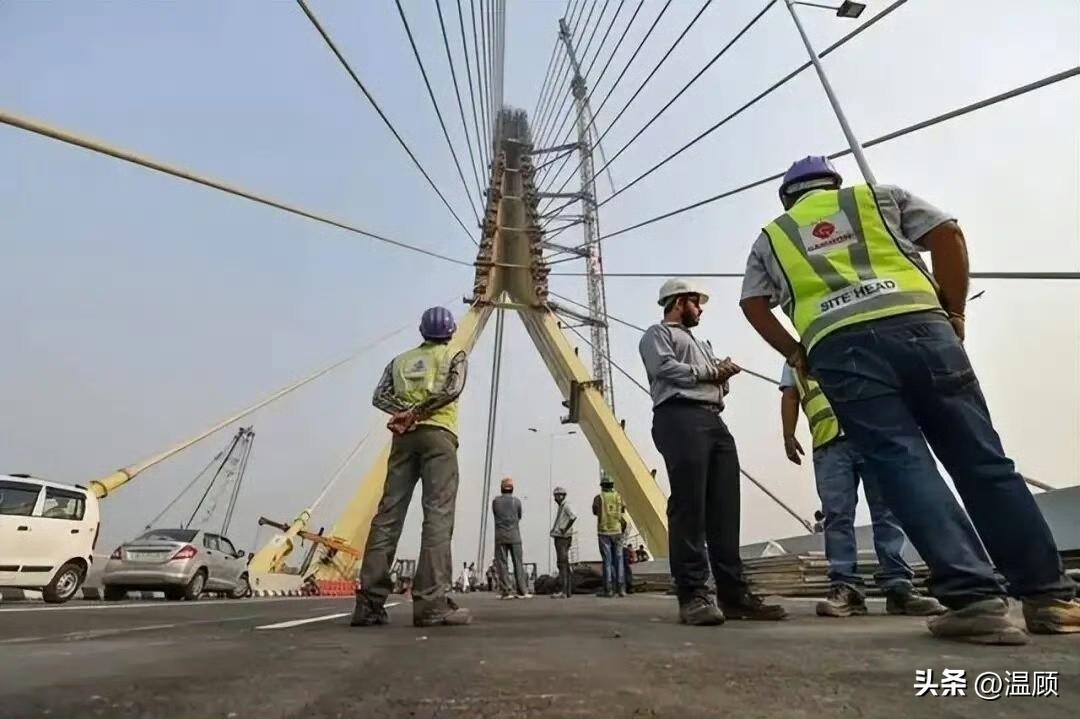
百台盾构机大单遇出口管制,越南压价套路被看穿……10月15日,越南敲定一笔总价近350亿美元的地铁总承包项目,计划一次性投入100台盾构机同步施工,打造高强度基建场面。仅仅四天之后,10月19日,我国商务部、海关总署发布2026年第50号公告,将盾构机整机、刀盘、主驱动等核心零部件一并纳入两用物项出口管制,11月18日正式实施。时间点高度重合,直接打乱了越南精心布局的比价博弈。
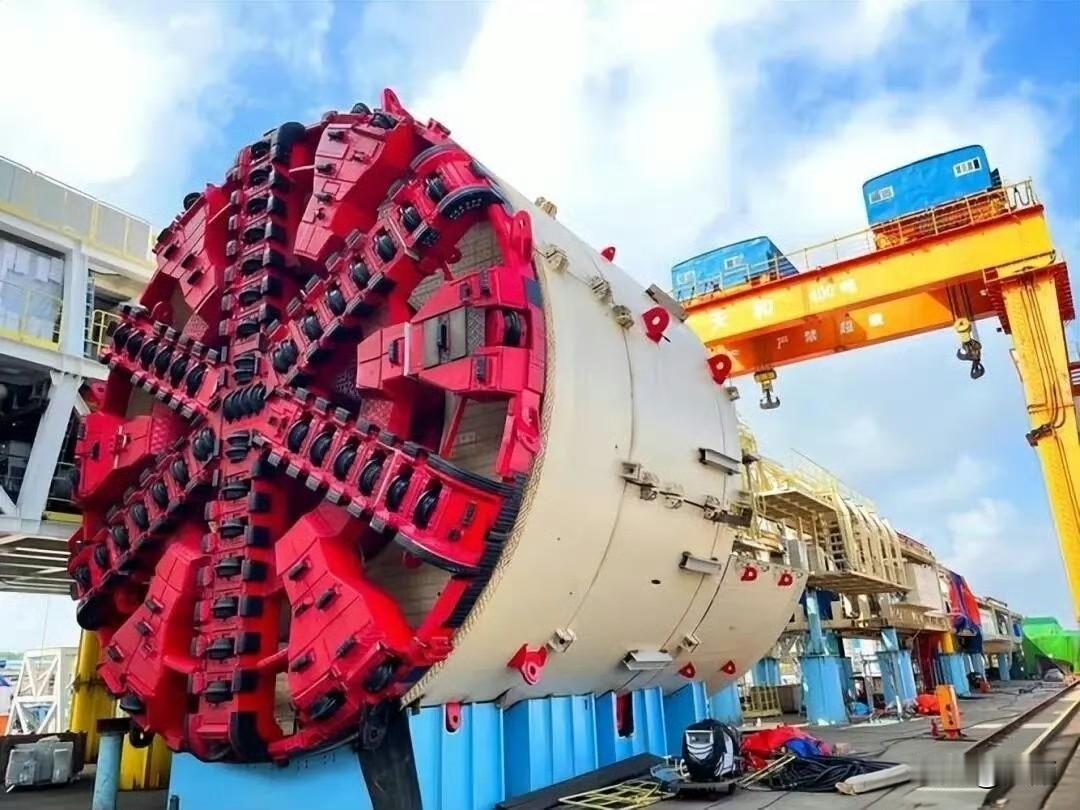
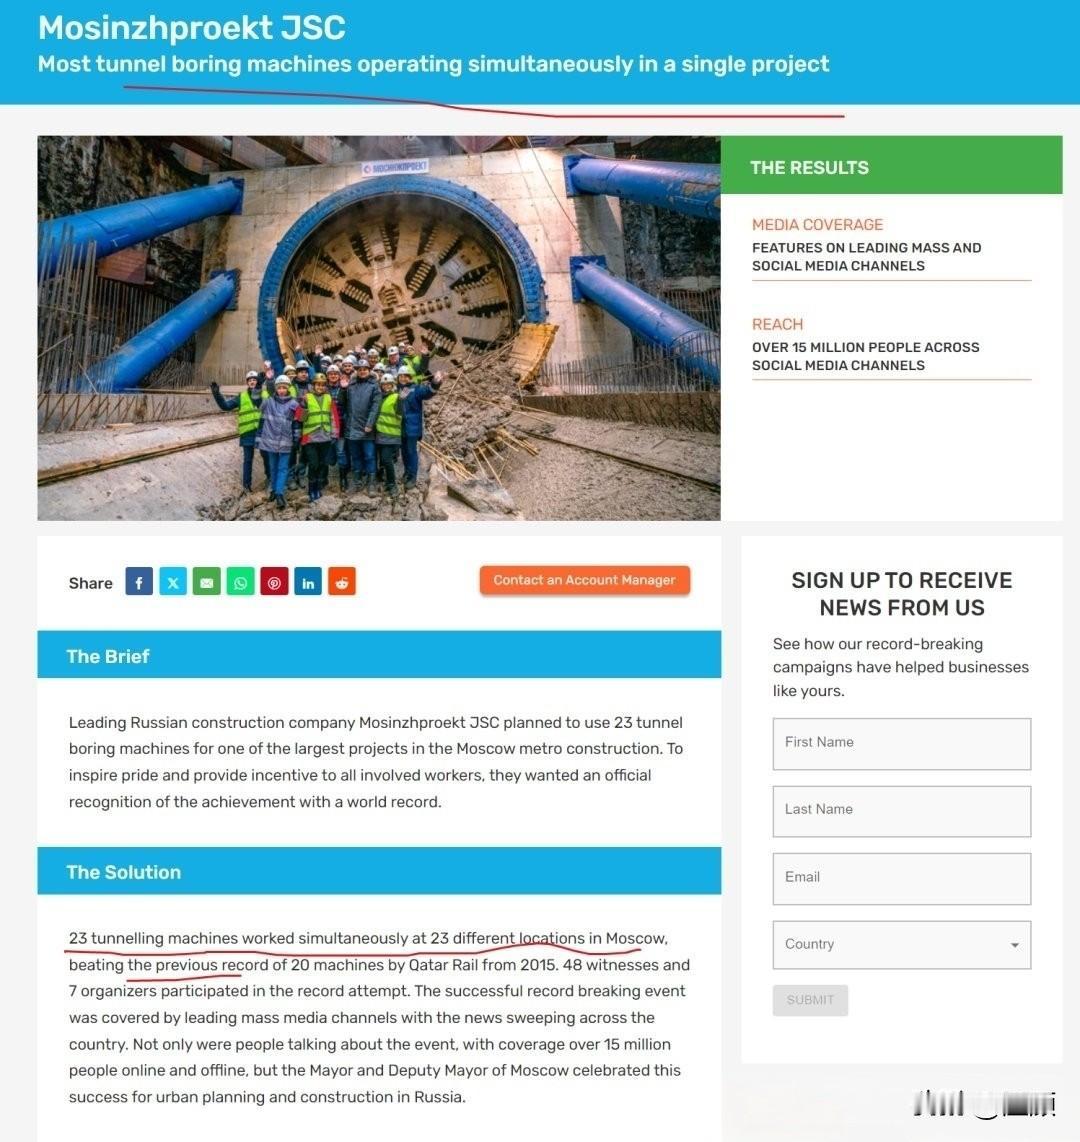
这笔超级订单由越南首富范日旺旗下Vinhomes联合体拿下,一次性包揽河内5条地铁线路,总里程253.5公里,要求2030年全线通车。为抢工期,越方计划投入100台盾构机同时掘进。这个规模远超全球同类工程:莫斯科地铁高峰期仅动用23台盾构机,巴黎快线29台,就连中国基建鼎盛时期,全国同时开工的盾构机也仅有201台。
可现实是,越南地铁建设经验严重不足,首条河内地铁耗时十年才完工,本土完全没有盾构机制造能力。越方刻意不公布设备采购来源,打的是典型的“一桃杀三士”压价战术:一边对接德国海瑞克、日本川崎,一边拿中国盾构机报价互相牵制,迫使中企内部竞相降价,用西方厂商压低中方价格。
过去多年,国内盾构机厂商陷入内卷。国产盾构机占据全球七成以上市场份额,技术稳居世界第一,海外竞标却经常出现中铁装备、铁建重工互相杀价的局面,不少东南亚项目毛利率被压缩至不足8%。越南正是看准了中企内耗的漏洞,才敢放出百台大单,把多方比价的游戏玩到极致。
但这一次,越南的备选方案处处存在硬短板,根本绕不开中国制造。
第一是成本差距。同规格地铁盾构机,国产设备海外报价约5000万元,德国海瑞克报价高达1.5亿至2亿元。如果全部采购欧美设备,100台设备将多出近百亿元开支,远超项目预算承受能力。
第二是产能瓶颈。海瑞克全年满产仅能生产30至40台整机,承接百台订单至少需要两三年排产周期,完全赶不上2030年通车的硬性工期。更何况海瑞克在广州设有生产基地,海外订单依旧离不开中国产业链配套。
第三是零部件无法替代。本次出口管制不仅限制整机,刀具、螺旋输送机、主驱动等耗材与配件全部纳入管控。即便越南高价进口欧美主机,后续几年施工的换刀、设备维修,依然要依赖中国零部件供应。印度隧道项目早已给出前车之鉴:主机靠进口,耗材断供就只能停工。
中方出台管制新规,并非一刀切禁止出口。按照政策,普通贸易订单仅需登记备案;面向敏感市场则需要逐案审批。这一调整,直接把议价权从海外买方手里收回国内。
过去出口靠厂商自由竞争,现在出口由国家统一审批。无序低价抢单的局面被终结,海外订单不再陷入内部恶性竞争。越南再也无法利用中企互相压价,只能二选一:要么走正规审批采购国产盾构机,接受稳定的供货节奏;要么高价采购欧美设备,同时承担工期延误、零部件断供的双重风险。
从“厂商低价抢单”转向“国家规则主导”,正是中国高端装备出海的新阶段。盾构机早已摆脱进口高价时代,形成完整全产业链,当产业链优势足够稳固,竞争比拼的就不再只是价格,而是规则、产能与供应链掌控力。
越南原本想用大单撬动多方比价,到头来却被产业链牢牢锁住。订单还在,议价空间却已经大幅缩水。