买保险的11条建议,真心建议刷到的朋友都可以认真看完❗️
这是我从业以来,总结出的实打实的经验,能帮你避开绝大多数的坑
·
1️⃣首先,医疗险是所有险种里优先级最高的
一年300多,最高报上百万,钱少就先买,谨记4条
第一,一定要先上国家医保,再配商业医疗险
职工、居民医保都是国家给的福利,是每个人的第一层兜底保障,先攥紧医保,再用医疗险补缺口
·
第二,免赔额怎么选,核心看预算
预算充足选0免赔,理赔门槛低;普通家庭选1万免赔的就行,一年几百块照样兜住大病
·
第三,院外购药是医疗险的救命核心
很多抗癌靶向药医院开不到,只能院外自费买,没这项责任,作用直接打对折
买前核实三件事:能不能报、有没有药品清单限制、报销比例多少
·
第四,买医疗险要看续保条件,但千万别过度迷信保证续保
很多产品吹保证续保20年,但外购药大多是附加责任,保险公司有权调整范围,不能只看表面的保证续保期限
·
2️⃣接下来,要买意外险
一年百八十块,便宜好选,重点这3条就可以:
第一,关于保障范围
一份合格的意外险,必须做到大小意外都能兜
大到意外身故、全残赔几十万,小到摔倒骨折能报医疗费
·
第二,意外医疗责任要重点看
很多产品在这里玩猫腻:只报社保内用药、设免赔额
真正好用的认准三个标准:0免赔、不限社保内外
·
第三,看职业类别:意外险对职业要求严格
快递员、高空作业这类4类及以上高风险职业,普通意外险直接免责
瞒职业买了也不赔,先核对再下手
·
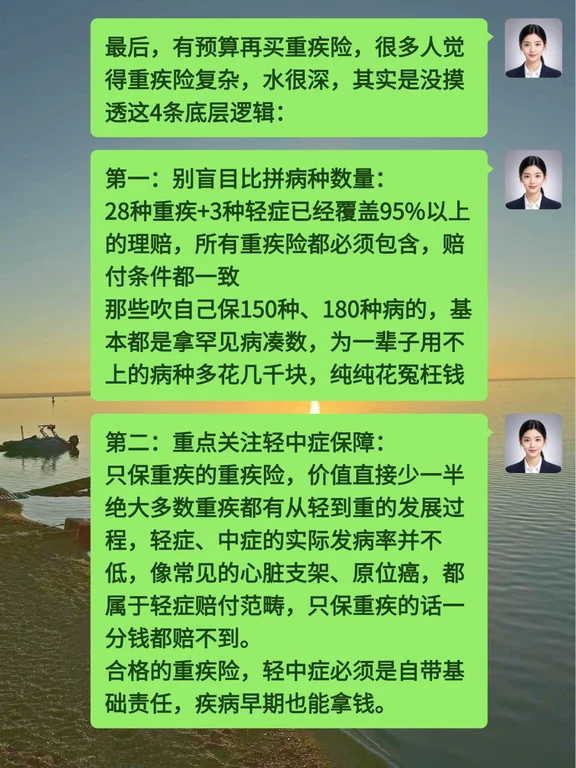
3️⃣有预算再买重疾险
很多人觉得重疾险复杂,水很深,其实是没摸透这4条底层逻辑
第一,别盲目比拼病种数量
28 种重疾+3 种轻症覆盖95%以上理赔,所有产品都必须包含
吹保上百种病的,基本都是罕见病凑数,纯纯花冤枉钱
·
第二,重点关注轻中症保障
只保重疾的重疾险价值直接少一半,像心脏支架、原位癌这些高发情况都算轻症,只保重疾一分不赔
合格的重疾险,轻中症必须是自带基础责任
·
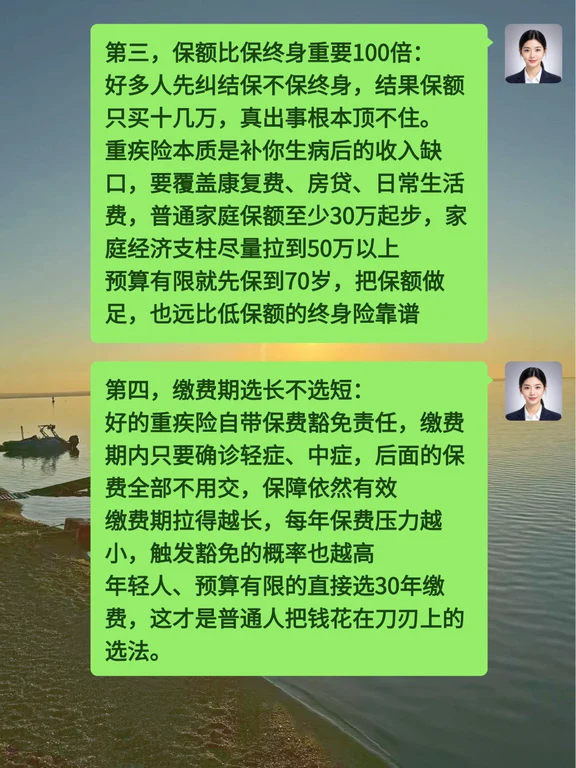
第三,保额比保终身重要100倍
别上来就纠结保终身,十几万保额真出事根本顶不住
普通家庭保额至少30万起步,经济支柱尽量拉到50万以上,预算有限先保到70岁做足保额
·
第四,缴费期选长不选短
好的重疾险自带保费豁免,缴费期内确诊轻中症,后面保费全免
缴费期越长压力越小、豁免概率越高
#保险#重疾险#保险怎么买#宝宝保险#百万医疗险#意外险
具体费率和金额以合同为准
服务来源于润安国际保险经纪有限公司
服务网址https://www.luotuobaoxian.com