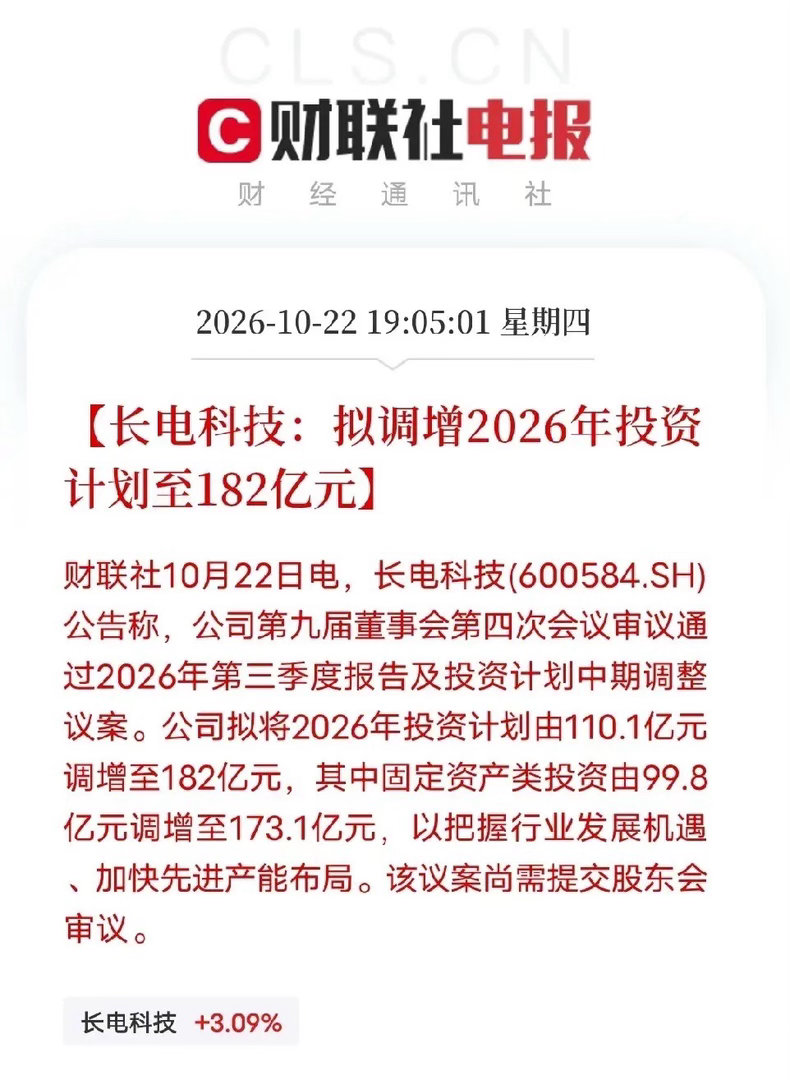
收盘后,两条公告连着弹出来,让盯着封测的人坐直了
不是芯片设计,不是算力卡,而是长电科技。
一条是业绩:第三季度营收114.25亿,同比增长13.53%;净利润7.73亿,同比增长59.99%。前三季度净利润16.17亿,同比增长69.58%。Q2净利润5.54亿,Q3是7.73亿,环比再增39%。一个季度比一个季度猛。
另一条更值得琢磨:公司拟把2026年投资计划从110.1亿调增到182亿,固定资产类投资从99.8亿调增到173.1亿。增幅65%,固定资产增幅73%。公司把握行业发展机遇、加快先进产能布局。
业绩是结果,调增投资才是信号。利润在加速,公司还敢把资本开支往上抬一大截,说明看到的不是短期脉冲,是订单和产能利用率在高位运行,是先进封装的需求在往前跑。
拆开看,利润增长靠什么?人工智能相关的基础设施及端侧领域需求快速增长,国产半导体替代趋势明显,全球半导体行业景气度持续提升。AI服务器要先进封装,端侧AI也要先进封装,国产替代还在加速。三股力叠在一起,产能利用率高位运行,高附加值产品占比提升,盈利能力自然往上走。
长电科技敢把投资计划调增72亿,是因为AI芯片越做越复杂,先进封装成了算力落地的最后一环。芯片设计得再好,制造出来还得靠封测把它变成能用的产品。Chiplet、2.5D/3D、高密度异构集成,这些先进封装技术,就是让算力芯片性能继续往上走的关键。
再往上看,链条很清楚:AI基础设施放量,先进封装需求爆发,封测产能吃紧,龙头提前扩产卡位。北京在推推理专用芯片和模型轻量化,重庆在搞Token交易平台,电子布在涨价,封测在扩产。从材料到芯片,从生产到交易,Token经济的每一环都在被重新定价。
当然,风险也在。182亿投资不是小数目,回报周期长;行业景气如果波动,产能爬坡不及预期,资本开支会变成压力。但至少这两条公告说明,封测这条线不是讲故事,是利润表在兑现,资本开支在投票。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,谁能把先进产能卡住位置。封测看起来在芯片产业链的后段,但AI芯片的每一道先进封装工序,都绕不开它。
去看看,谁在做先进封装,谁在扩高端产能,谁又在给AI芯片提供最后一公里的落地支撑。那才是这轮AI基建浪潮里,真正被需求推上台前的硬核方向。