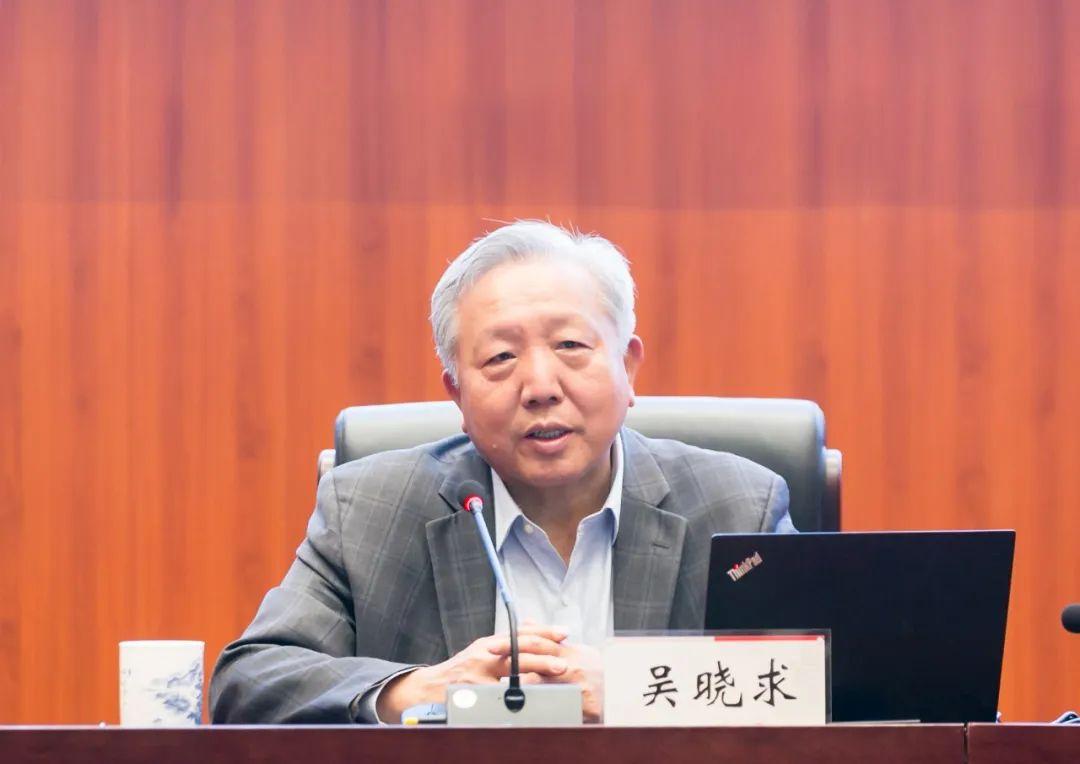
"这才叫真专家!" 经济学家吴晓求教授放话:"老百姓都没收入了,还在那儿硬刺激消费!这路子就是错的!!"网友:句句戳在老百姓心坎上!必须把大伙的收入提上去,不然这疙瘩只会越攒越大。
收入增长这根管子不接上,往下游再怎么加压,流出来的也只是空气。吴晓求把话说得很直:其他条件不变,收入不增长,消费很难有效扩张。这不是唱衰,是把一个被倒置的因果摆正回来。
先看2025年交出来的账本。人均可支配收入43377元,实际增长5.0%,跑赢了GDP增速。听起来不算差。可人均消费支出29476元,实际增速只有4.4%。挣钱的步子比花钱快了一个身位,差额去了哪里,储户调查写得很清楚。
2025年四季度,倾向于“更多储蓄”的储户占比62.9%,倾向于“更多消费”的只有22.5%。居民储蓄率长期趴在30%以上,2025年上半年还在35%附近。钱在银行里躺着,不是因为老百姓爱存钱,是因为不敢花。
社零总额2025年首次突破50万亿,达到50.1万亿,增速3.7%。50万亿的块头摆在那里,3.7%的增速放在这个基数上,透出来的是动力不足。消费对经济增长贡献率52%,比前一年提高了5个百分点。贡献率在升,增速在低位,说明其他几驾马车跑得更慢。消费被推到了前排,可它自己还没吃饱。
吴晓求把堵点拆成三层:收入、存量财富、社会保障。收入是进水管,存量财富是蓄水池,社保是兜底的那层防漏膜。三层里任何一层破了,消费都不可能真正站起来。
存量财富这一层,窟窿比很多人想象的要深。房地产占到居民部门存量财富的60%,价格处在下行阶段,对消费扩张的制约不是心理层面的,是实打实的资产负债表收缩。一套房子账面缩水几十万,人的第一反应不是照常下馆子,是把菜单翻到最便宜的那一页。
财产净收入这条线更能说明问题。2025年全国居民人均财产净收入3490元,增速只有1.6%。工资性收入增长了5.3%,财产性收入几乎原地踏步。靠存款利息、房租、理财收益吃饭的那部分人,实际购买力的感受跟统计数字之间隔着一层厚厚的灰。
社保这一层同样在漏风。2025年全国发放基本养老金7.7万多亿元,育儿补贴约1000亿元,城乡居民低保标准分别提到人月均832元和621元。盘子在做大,可居民对未来医疗、教育、养老的不确定感并没有被完全兜住。预防性储蓄的动机来自“万一”,不来自“现在”。兜底的网织得不够密,手里那点活钱就只能往银行里塞。
再往下挖,根子在收入分配结构上。2001到2024年,居民可支配收入占国民总收入的比重年均43.1%,比1978到2000年的51.5%低了8.4个百分点。国民收入这块蛋糕在做大,切到居民盘子里的那一角比例却在收窄。居民消费率长期低于同口径样本均值十几个百分点,不是中国人天生不爱花钱,是分到手里的份额撑不起更高的消费率。
就业是收入的源头活水,这一点绕不过去。截至2025年4月底,民营经济缴纳养老保险的人数占全部企业职工缴费人数的79.4%。将近八成的城镇就业饭碗端在民营经济手里。民营主体的预期稳不稳、敢不敢招人、愿不愿意加薪,直接决定了工资条上那个数字往哪个方向走。吴晓求说“把就业做好,就要把民营经济、国有经济做好”,这句话不是在替谁说话,是在替整条收入链条的上游说话。
刺激消费的政策工具箱里装满了消费券、以旧换新、补贴折扣,这些工具解决的是“这个月买不买”,解决不了“下个月拿什么还”。收入预期不转正,发到手里的补贴转一圈又变成定期存款。财政支出结构如果不在民生上做加法,消费的油门踩到底,车子也挪不了多远。
吴晓求真正的矛头,指向的不是消费这个动作本身,是那条从就业到收入、从收入到保障、从保障到敢花钱的传导链条。链条不通,末端再怎么使劲都是白费力气。把民营主体的信心稳住,把居民收入在国民收入中的份额抬起来,把社保的兜底网织到让人不再为“万一”囤钱的程度。这三件事做到位,消费不需要“刺激”,它会自己走出来。
看到这里,你有什么不一样的看法?欢迎把想法打在评论区,咱们一起聊聊!