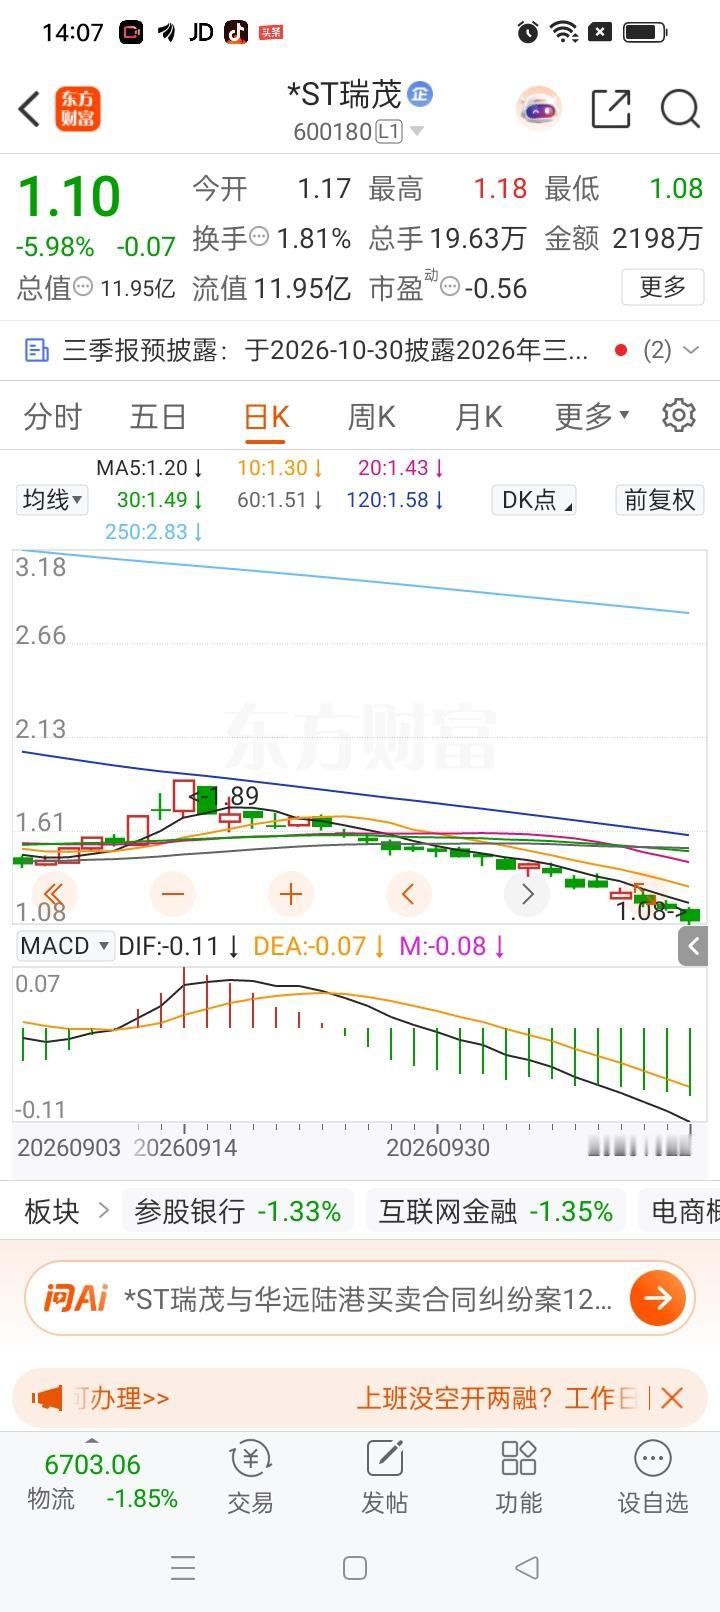
一位股民发视频崩溃的嚎啕大哭,在9月11号,看上了*ST瑞茂,想着搏一把ST股,赌一波反弹吃个大肉,直接在1.72元重仓干进去8万股。
投入本金高达137600元,几乎压上了自己很大一部分积蓄,满心期待能够等来一波拉升。
谁曾想,买入之后噩梦就开始了。
我认为,比起网传视频里那场情绪崩溃,更值得聊的是一个老问题:当一只股票只剩一两块钱时,很多人看见的是“跌无可跌”,却忘了问一句,这家公司还有没有能力把日子过下去。
有股民在9月11日以每股1.72元买入*ST瑞茂8万股,押上13.76万元积蓄,眼看账户缩水,终于忍不住大哭。
这个故事听着很扎心,可目前没有找到权威报道能够独立证实视频当事人的身份、实际成交记录,以及钱是不是他的主要积蓄。
能核对的,是股价和公司公开披露的风险。
证券时报的数据表明,*ST瑞茂9月11日收盘价确实是1.72元,10月22日收于1.10元。
假设有人按1.72元买入8万股,一直持有到1.10元,账面市值就从137600元变成88000元,浮亏49600元,跌幅约36%。
这笔账没算错,但它是按照假设持仓算出的结果,不等于已经查实了某个人的账户。
还有个细节,一些文章写成“买进去就一路阴跌,连一次反弹都没有”,这也不符合行情。
9月14日,该股以1.89元收盘,比9月11日还高,真正需要琢磨的,倒不是它有没有弹过,而是短暂上涨能不能解决公司面临的麻烦。
我觉得,拿这种股票赌反弹,最容易混淆两件事:股价短期会上涨,跟公司的风险已经解除,根本不是一回事。
资金愿意炒重整预期,股价完全可能猛冲一段,可企业的债务不会随着K线变红就自动消失。
查查公告就知道,*ST瑞茂自4月30日起被实施退市风险警示,还叠加其他风险警示。
原因不是股价太便宜,而是公司2025年度财务报告被出具无法表示意见的审计报告,财务报告内部控制又被出具否定意见的审计报告。
这两个信息比任何短线口诀都值得看,它们不等于公司已经被认定造假,更不能直接宣布公司一定退市,可已经足够说明,普通投资者想判断它的真实经营情况,难度明显增加了。
再看经营。公司披露,2026年上半年营业收入同比下滑91.51%,归母净利润亏损约10.61亿元。
煤炭供应链部分业务基本停滞,其他业务也在收缩,这样的企业要恢复正常经营,靠一两天股价上涨显然不够。
资金压力更直观,公司披露的累计逾期本金约62.74亿元,近12个月诉讼、仲裁、执行事项涉案金额约109.80亿元。
这里得说明白,涉案金额不等于全部判定要赔的钱,两组数据也不能简单相加,可它们已经能看出处理债务和纠纷有多棘手。
也有人盯着重整消息,觉得只要来了投资人,股价早晚回去。
9月公司确实与选定的重整投资人推进签约,但公告说得很清楚,签协议不等于法院已经受理重整,更不代表最终方案一定能落地,这中间每一步都有不确定性。
在我看来,真正危险的不是去研究困境公司的转机,而是只看见转机的想象空间,看不见转机失败的代价。
股价1块多,买8万股看着挺有气势,亏损按比例算却一点不会打折。
更麻烦的是回本数学。1.72元跌到1.10元,大约跌掉36%;从1.10元再涨回1.72元,却需要上涨约56%。
亏损达到一定程度后,回到原点所需的涨幅,比很多人直觉中大得多。
散户常说“不卖就不算亏”,这句话只能说明损失暂时没有通过交易兑现,不能说明风险不存在。
如果股价继续走低,或者遇上交易流动性不足、退市等情况,等待本身也可能付出代价。
可我也不赞成一看到*ST就认定公司彻底没救。
证监会说过,风险警示和最终退市不是同一件事,有些公司能通过改善经营、重组等办法化解风险。
问题在于,存在成功案例,不代表随便挑一只就能复制。
普通人若真想参与高风险交易,我更愿意先问三个问题:这家公司最坏会走到哪一步?自己看懂了多少公告?如果本金遭遇大幅缩水,生活会不会受到影响?三个问题答不上来,谈抓反弹就有点早了。
我还想提醒一句,仓位往往比猜对一根K线更重要。
拿一笔输不起的钱去赌一个没把握的结果,即便某一次侥幸赚钱,也容易把冒险误认成能力。
短线可能赢,长期却很难靠侥幸建立稳定的判断。
这场网传哭诉究竟发生在谁身上,还需要真实视频来源和交易凭证才能下结论。
股价下跌与公司风险,却都能从公开资料查到。
别拿未经证实的眼泪当新闻,也别拿几毛钱的股价当便宜。
投资有风险,面对风险警示股票,多核实信息、控制投入、尊重市场规则,比幻想一把翻身更实际。
守住理性,也是在守住自己的生活。