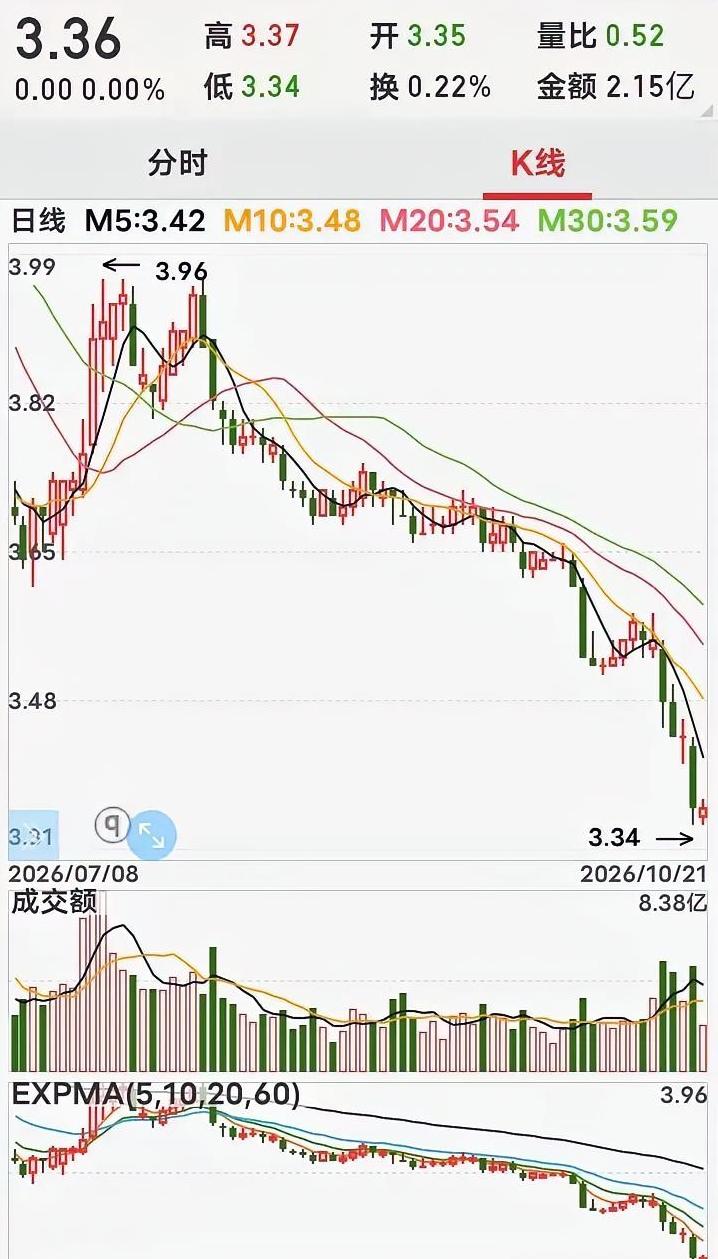
这只票曾经被专家吹上天,对标行业龙头长江电力,稳健保值、长线躺赢的噱头拉满。我当初轻信论调,把它当成稳健价值底仓,果断在5.8元正式建仓。
我认为,炒股最难受的事情,不是买完股票突然暴跌,而是你以为自己买了一家能长期持有的好公司,结果五年过去,大盘涨了,别人的账户回本了,自己的股票还在慢慢往下走。
更让人难受的是,当初买它还真不是为了追涨杀跌,而是奔着价值投资去的。
有位投资者分享了自己的经历,说当年看到一些分析把某只股票拿来和长江电力比较,觉得这家公司有稳定经营的基础,股价也不算高,便在5.8元附近建了仓。
本来想着拿上几年,赚点企业成长的钱,没想到后面的走势完全不是那么回事。
按照这位投资者提供的数据,这只股票曾经摸到9元附近,后来一路走弱,跌到4.2元时,他还补了一次仓,综合成本降到了5.2元。
可股价并没有按照他的预期反弹,反倒继续跌到了3.36元。
这里有个数字值得注意,从5.2元跌到3.36元,账面跌幅约35.4%,可要从3.36元重新涨回5.2元,需要上涨约54.8%。
很多人只看到自己亏了三成多,却没有意识到,想要把这笔亏损赚回来,股价需要走出远大于原先跌幅的涨势。
更让这位投资者想不通的是大盘表现。
新华社旗下新华网刊载的市场报道显示,2024年9月19日,上证指数收在2736.02点;2025年8月18日,上证指数已经收在3728.03点。
从2700点附近到3700点附近,市场确实出现过一轮明显上涨,可指数走强不代表每只股票都能跟上。
这位投资者声称,自己持有的股票在大盘低迷时还有4.1元,行情回暖后反倒跌到了3.36元。
如果两个价格对应的交易记录属实,这段时间它又下跌了约18%。
这才是问题最值得研究的地方:为什么大盘回暖,有些股票却迟迟没有起色?
在我看来,很多人对价值投资最大的误解,就是把一家公司的行业属性,当成了它未来上涨的保证。
拿长江电力来说,它之所以受到部分长期资金关注,靠的不是名字里有“电力”两个字。
长江电力有大型水电站资产,经营状况和现金分红都有公开数据可查。
新华网刊载的报道也提到,长江电力已经实施中期分红,属于资本市场具有代表性的分红企业。
问题来了,其他电力企业是不是也能照着这个逻辑投资?我觉得未必。
同样是电力企业,有的依靠大型水电站经营,有的以火电为主,还有的正在投入大量资金建设新项目。
资产构成、发电成本、负债压力、利润来源都可能不一样。
两家公司处在同一个行业,不代表它们拥有相同的盈利能力,更不代表股价应该走出相似的行情。
我更愿意把这种现象叫作“把行业相似误当成投资价值相同”。
这类判断很容易让普通投资者吃亏,当初听见对标龙头,觉得自己买到的是低价版优质资产。
等股价跌了,又觉得行业没有问题,公司迟早会被市场重新发现。
可有个问题一直没有回答:这家公司的经营质量,究竟能不能支撑当初的估值?
这句话放到这个案例里很合适,假如公司利润持续增长,经营现金流稳定,分红能力没有减弱,股价表现落后于市场,可能存在估值修复的讨论空间。
可要是公司赚钱能力逐年下降,债务压力越来越大,原先看好的经营条件已经改变,还拿五年前的投资理由解释今天的股价,就不够客观了。
我个人还有一个观点,补仓这件事,很多时候不是在增加投资信心,而是在缓解亏损带来的焦虑。
从5.8元买到4.2元补仓,账面成本确实降低了,可企业本身的经营质量不会随着个人成本下降而改善。
更值得警惕的是,有些人补仓时研究的是股价跌了多少,却很少重新计算企业到底值多少钱。
买的时候觉得5.8元便宜,跌到4.2元觉得更便宜,跌到3.36元又开始怀疑人生。
这里真正缺少的不是耐心,而是一套能随经营变化不断更新的判断依据。
那这种股票到底该不该继续拿着?我的看法是,不要急着在死守和清仓之间做选择,先把几个关键问题查清楚。
看看公司的主营收入有没有改善,扣除非经常性损益后的利润是否稳定,经营现金流能不能支持分红,负债压力有没有明显增加。
还要看看最初买入时依赖的经营优势,现在还存不存在。
这些问题都没有弄明白,单凭股价跌了五年就判断一定会反弹,依据并不充分。
还有一种情况值得讨论,哪怕公司本身没有明显问题,持仓过于集中也可能影响投资体验。
每天盯着一只股票的涨跌,把全部希望放在回本上,很容易错过对整个资产配置的理性审视。
我不赞成把认亏卖出当成失败,也不觉得长期坚持一定就是正确。
真正值得坚持的是经过反复检验的投资逻辑,不是某个必须回到的买入价格。
说到底,股市不会按照个人成本决定涨跌,企业价值也不会靠一句对标龙头就自然形成。
理性投资不是保证每次判断都正确,而是发现依据变了,还能及时重新评估。