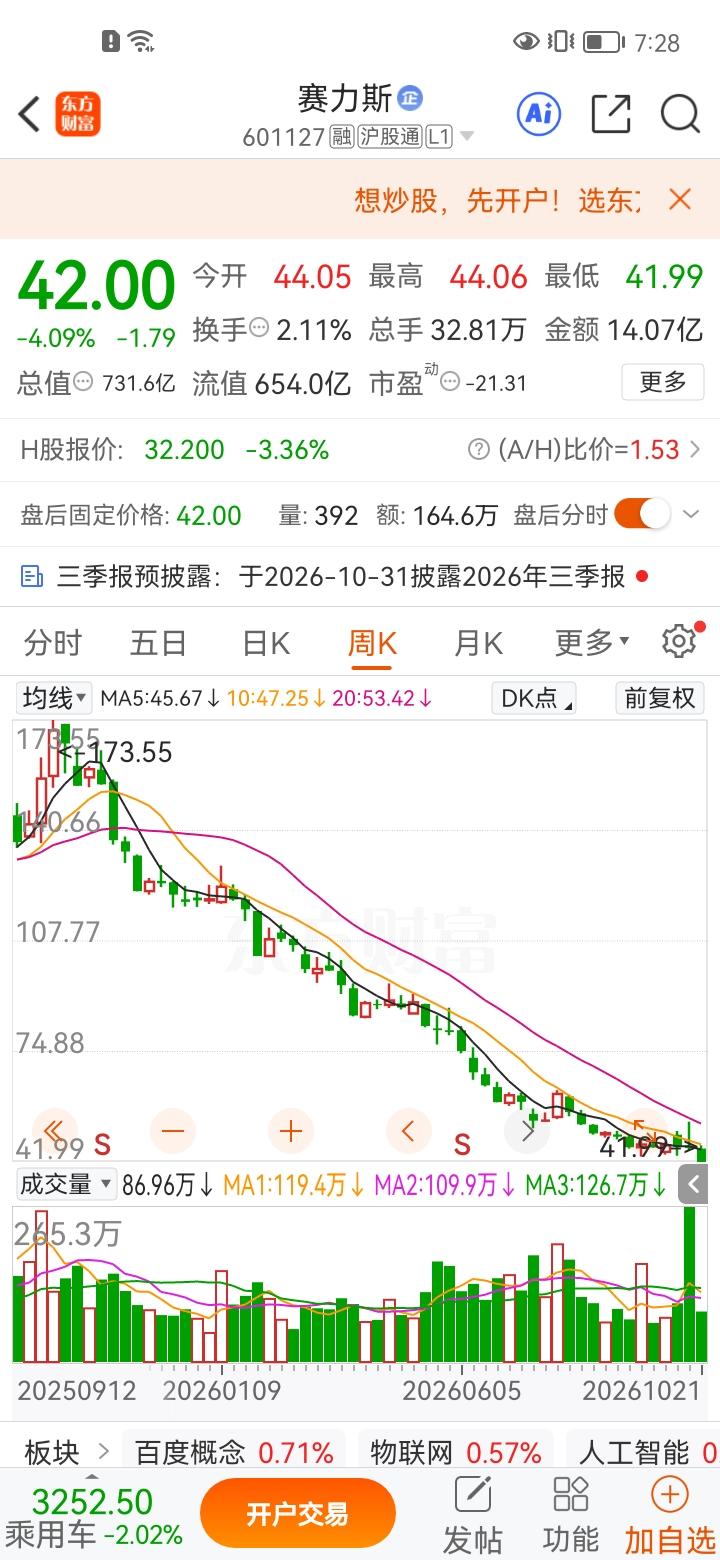
所有人都在劝我割肉离场,心里其实清清楚楚,当初追高进场本身就是一个错误。可看着账户里巨大的浮亏,那只卖出的手指,怎么都按不下去。
这也是不少高位买入赛力斯的投资者可能面临的难题。
继续拿着,担心股价接着往下走;卖掉,又怕哪天突然反弹,自己刚好倒在黎明前。
两边都觉得难受,时间一长,连打开股票账户都需要勇气。
这件事还得从赛力斯当初那轮上涨说起。
2025年9月30日,赛力斯A股盘中最高达到174.66元,创下历史新高。
当时问界系列车型受到市场关注,赛力斯与华为的合作也给投资者带来了较高期待。
可股价没有一直往上走。到了2026年10月22日,赛力斯收盘价已经来到40.90元。
从174.66元到40.90元,按照不复权价格计算,区间回撤约76.6%。
这里说的是历史高点与某个交易日收盘价的比较,并不代表每位投资者都实际亏损了这么多。
大家可能还没意识到一个问题,股价跌去76.6%,意味着剩下的市值只有高点的23.4%左右。
假如从40.90元重新涨回174.66元,需要上涨约327%。
这才是深度套牢最麻烦的地方,下跌的时候,感觉每天少一点钱;等到真正准备回本,才发现需要的上涨幅度远比想象中大。
我觉得很多人迟迟不肯卖,并不是完全看好企业未来,而是被自己的买入成本困住了。
当初花一百多元买进来的股票,如今只剩几十元,心里总想着,怎么也得等它涨回买入价再考虑。
可问题是,市场根本不知道你的成本是多少,更不会专门为了某个人解套而上涨。
这背后还有个投资心理学概念,叫作“处置效应”。
中国证券报刊发的《中国投资者教育现状调查报告(2020)》提到,部分投资者倾向于过早卖出盈利股票,却长期持有账面亏损的股票。调查样本中,36.17%的投资者表现出这种倾向。
我更愿意说,套牢最容易改变的,不是一个人的财富,而是他判断问题的方式。
买入的时候,关注的是公司未来能赚多少钱;亏损以后,考虑的却变成自己什么时候能回本。
看起来都在研究股票,实际上关注的问题已经变了。
有人可能不服气,赛力斯又不是什么没有业务的公司,问界汽车有产品、有市场,还跟华为保持合作,凭什么就不能继续持有?这话有一定道理。
赛力斯确实有实实在在的汽车业务,也曾经通过经营改善实现盈利,不能看到股价下跌,就认为整家企业没有价值。
可我不赞成另一种看法:只要公司不错,任何价格买进去都值得长期坚守。
好公司和好价格,从来不是一回事。
看看赛力斯公布的财务数据就明白了。
2026年上半年,赛力斯营业收入574.93亿元,同比下降7.87%,归属于上市公司股东的净利润亏损17.17亿元,而上年同期还是盈利29.41亿元。
公司披露的原因涉及车型迭代过渡期、原材料成本上涨以及相关资产减值等因素。
这些数据至少说明,汽车卖得怎么样、公司赚不赚钱、股价应该值多少钱,是三个需要分别研究的问题。
在我看来,赛力斯未来能不能重新得到市场认可,关键不是投资者有多么希望它反弹,而是后续经营能不能拿出更有说服力的成绩。
新车型能不能持续卖出去?利润率能不能稳定?经营现金流能不能改善?高投入最终能不能转化成长期回报?
这些问题,比天天猜测股价什么时候重返百元更有价值。
至于现在到底该不该卖,我不认为旁人一句“赶紧割肉”就能解决。
同样一只股票,有人只拿出少量闲钱投资,有人却把大部分积蓄压了进去。
前者可以承受比较大的波动,后者可能连家庭正常开支都会受到影响。
两个人面对同样的股价,真正承担的风险完全不同。
我的看法是,与其天天纠结当初买得有多贵,不如问自己一个更现实的问题。
假如现在账户里没有赛力斯,手里拿着相同数额的现金,你还愿意按照目前的价格买入,并且维持这么重的仓位吗?这个问题很有意思。
如果答案是愿意,那就需要拿出相应的经营数据和估值依据。
如果答案是否定的,却依旧坚持重仓不动,就值得重新审视自己的投资理由。
还有一点很容易被忽视,浮亏不代表资产价值没有发生变化。
一只股票从100元跌到50元,哪怕始终没有卖出,持有股票的市场价值也已经减少。
卖出只是把资产变成现金,不是损失发生的唯一时刻。
我也不赞成把长期持有说成勇敢,把主动调整仓位说成失败。
真正成熟的投资者,不是永远不犯错,而是发现自己的判断与现实出现偏差时,愿意重新研究,及时调整。
如果企业基本面仍然支持原先的投资逻辑,持有可以是一种经过思考的选择;如果风险承受能力已经发生变化,适当调整也完全合理。
投资不是跟谁赌气,更不是证明自己当年有多聪明。
说到底,股价不会照顾任何人的不甘心。
尊重市场、尊重事实、理性评估风险,守住正常生活和家庭财务的安全边界,比执着于一次回本更加重要。