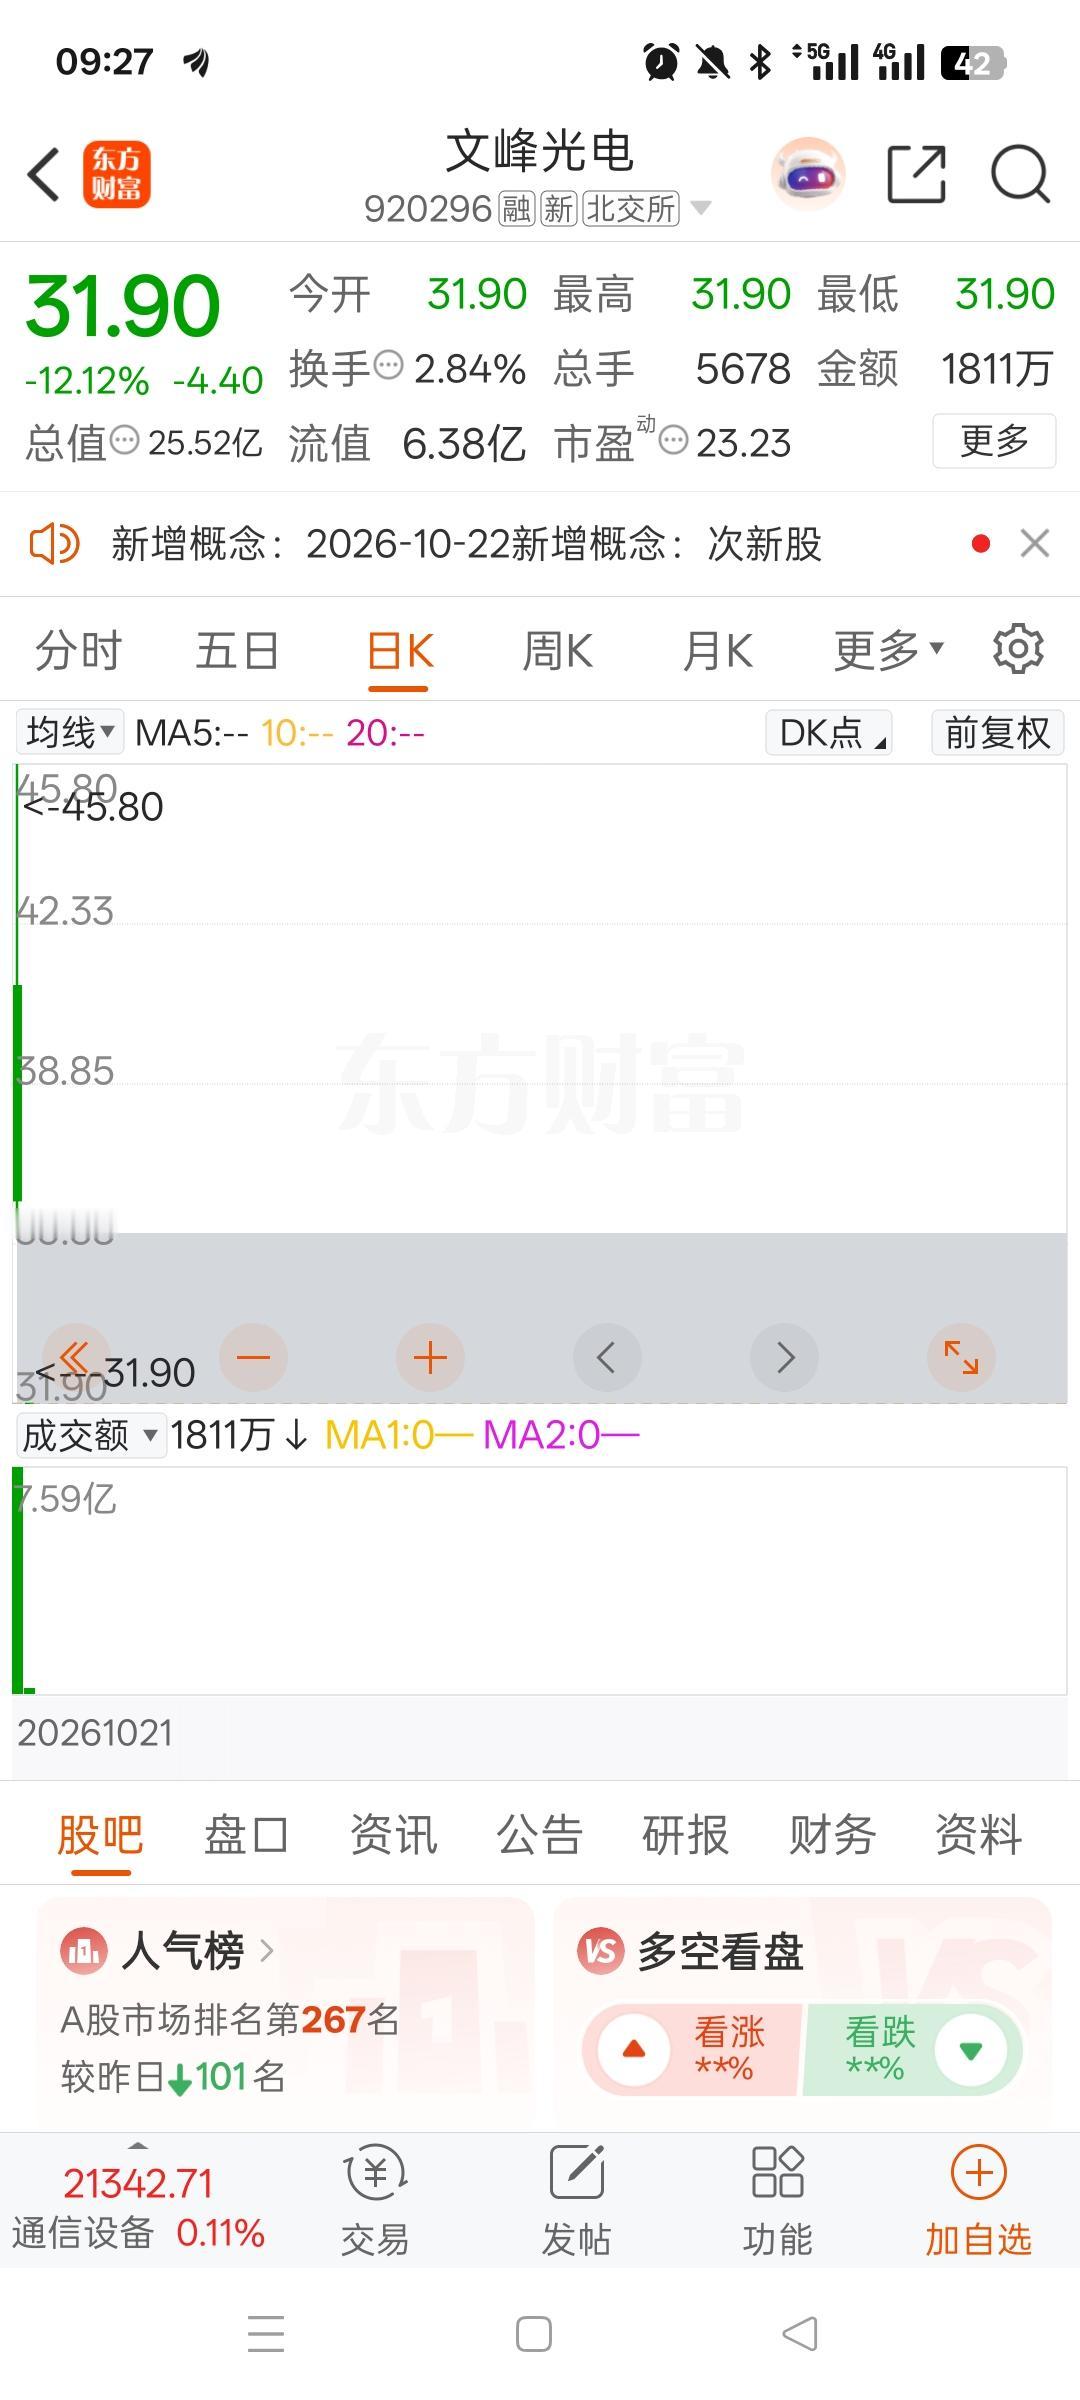
A股昨天最惨的股票诞生了,它就是文峰光电!
集合竞价直接低开,开盘就跌12.12%,看着这根长长的大阴线,心里说不出的压抑。
文峰光电,股票代码920296,10月21日正式登陆北交所,发行价11.45元。
上市首日开盘41元,盘中最高冲到45.80元,收盘36.30元,相比发行价上涨217.03%。
这组数字看着确实漂亮,一只发行价只有十几元的新股,刚上市就冲到了40多元,谁看了不心动?
可到了10月22日,情况变了,早盘价格来到31.90元,相比前一天收盘价下跌12.12%。
假如有人在45.80元附近追进去,看到31.90元这个价格时,账面浮亏已经超过30%。
短短两个交易日,买入位置不同,结果就可能完全不一样。
不过有件事得说清楚,12.12%只是开盘阶段的跌幅,不是全天最终跌幅。
文峰光电当天收盘报33.13元,下跌8.73%,收盘价比开盘价还高一些,从当天K线实体看,也不是一根大阴线。
我觉得,这个细节比单纯感叹股价下跌更值得琢磨。
不少人看股票,只盯着涨跌幅,看见上涨,就觉得后面还有机会;看见低开,就认定资金已经全部跑路。
可股票交易哪有这么简单?文峰光电上市首日换手率达到96.64%,第二天还有68.16%,次日成交额约4.49亿元。
这么高的换手率,说明交易非常活跃,买卖双方的分歧相当大,有人愿意卖,就有人愿意在对应的价格接手。
把这种行情说成所有人都跑不掉,并不符合实际交易数据。
我更愿意把它看作市场对新股价格的一次重新判断。
上市第一天,投资者盯着的是发行价、行业概念和新股热度。
有人看好企业发展,有人想赚短线差价,还有人只是觉得上市首日涨得这么猛,第二天或许还会有人继续追。
大家想法不一样,愿意接受的价格自然也不同。
到了第二天,市场重新报价。前一天愿意追40多元的人,第二天可能只愿意出30多元。
这并不意味着公司经营状况隔夜发生了重大变化,更不能单凭股价下跌,就给企业的发展前景下结论。
文峰光电本身也不是一家没有实际业务的企业。
公开资料显示,公司主要从事高性能、高可靠性特种线缆及光电组件的研发、生产和销售,产品应用于航空、航天、舰船等领域。
公司还是国家级专精特新重点“小巨人”企业,本次上市募集资金约2.29亿元,计划用于航空航天线缆扩建、光电组件扩建以及研发中心建设等项目。
从产业角度看,这些业务有自己的技术门槛和应用价值。
可我始终认为,一家企业值得研究,不代表它的股票在任何价格都值得买。
企业有没有竞争力,是一回事;投资者愿意付出多高的价格,又是另一回事。
尤其是刚上市的新股,股票价格除了受公司经营情况影响,还会受到资金情绪、流通筹码和短期交易预期的影响。
一个很容易被忽略的问题是,上市首日涨幅越高,后面接盘的人需要承担的价格风险就可能越大。
再看交易规则,北交所新股上市首日不设涨跌幅限制,从第二个交易日起实行30%的涨跌幅限制。
这跟过去不少投资者熟悉的新股上市后连续涨停的情况并不一样。
以前有些人习惯了新股上市后一路涨停,觉得只要买进去,后面还有机会等着自己。
现在的市场环境和交易机制都不一样了,继续拿过去的经验直接套用,未必合适。
我个人还有一个可能引起争论的观点:炒次新股最大的风险,有时不是看错了企业,而是过分相信后面一定有人愿意出更高的价格。
你买入一只股票,是觉得公司未来能赚更多钱,还是觉得明天有人会比你更着急买?
这两种想法看着都可能赚钱,背后的风险却完全不同。
前者可以研究企业的利润、订单和竞争力,后者更多是在判断别人的交易行为。
一旦市场情绪发生变化,原先期待的溢价可能很快消失。
文峰光电还有一个细节值得注意,按照11.45元发行价和第二天33.13元的收盘价计算,中签并持有的投资者,账面上依旧有可观的收益。
真正承受较大回撤风险的,主要是上市后在二级市场高位买入的投资者。
同样一只股票,有人在赚钱,也有人被套。
只用一句“新股太坑人了”来概括,容易忽略买入成本和交易方式的差别。
我觉得,普通投资者真正需要改变的,是看待次新股的方式。
别只看到首日上涨几倍,也要想想那个价格是不是已经包含了太多乐观预期。
更重要的是,买进去之前要想清楚,自己究竟能承受多大的波动,假如行情没有按照预期发展,该怎么控制风险。
文峰光电的这次波动,提醒我们的不是新股不能碰,而是任何投资都不能只凭一时的热度作决定。
尊重企业价值,尊重市场规律,理性判断风险,才能让投资决策更有依据。