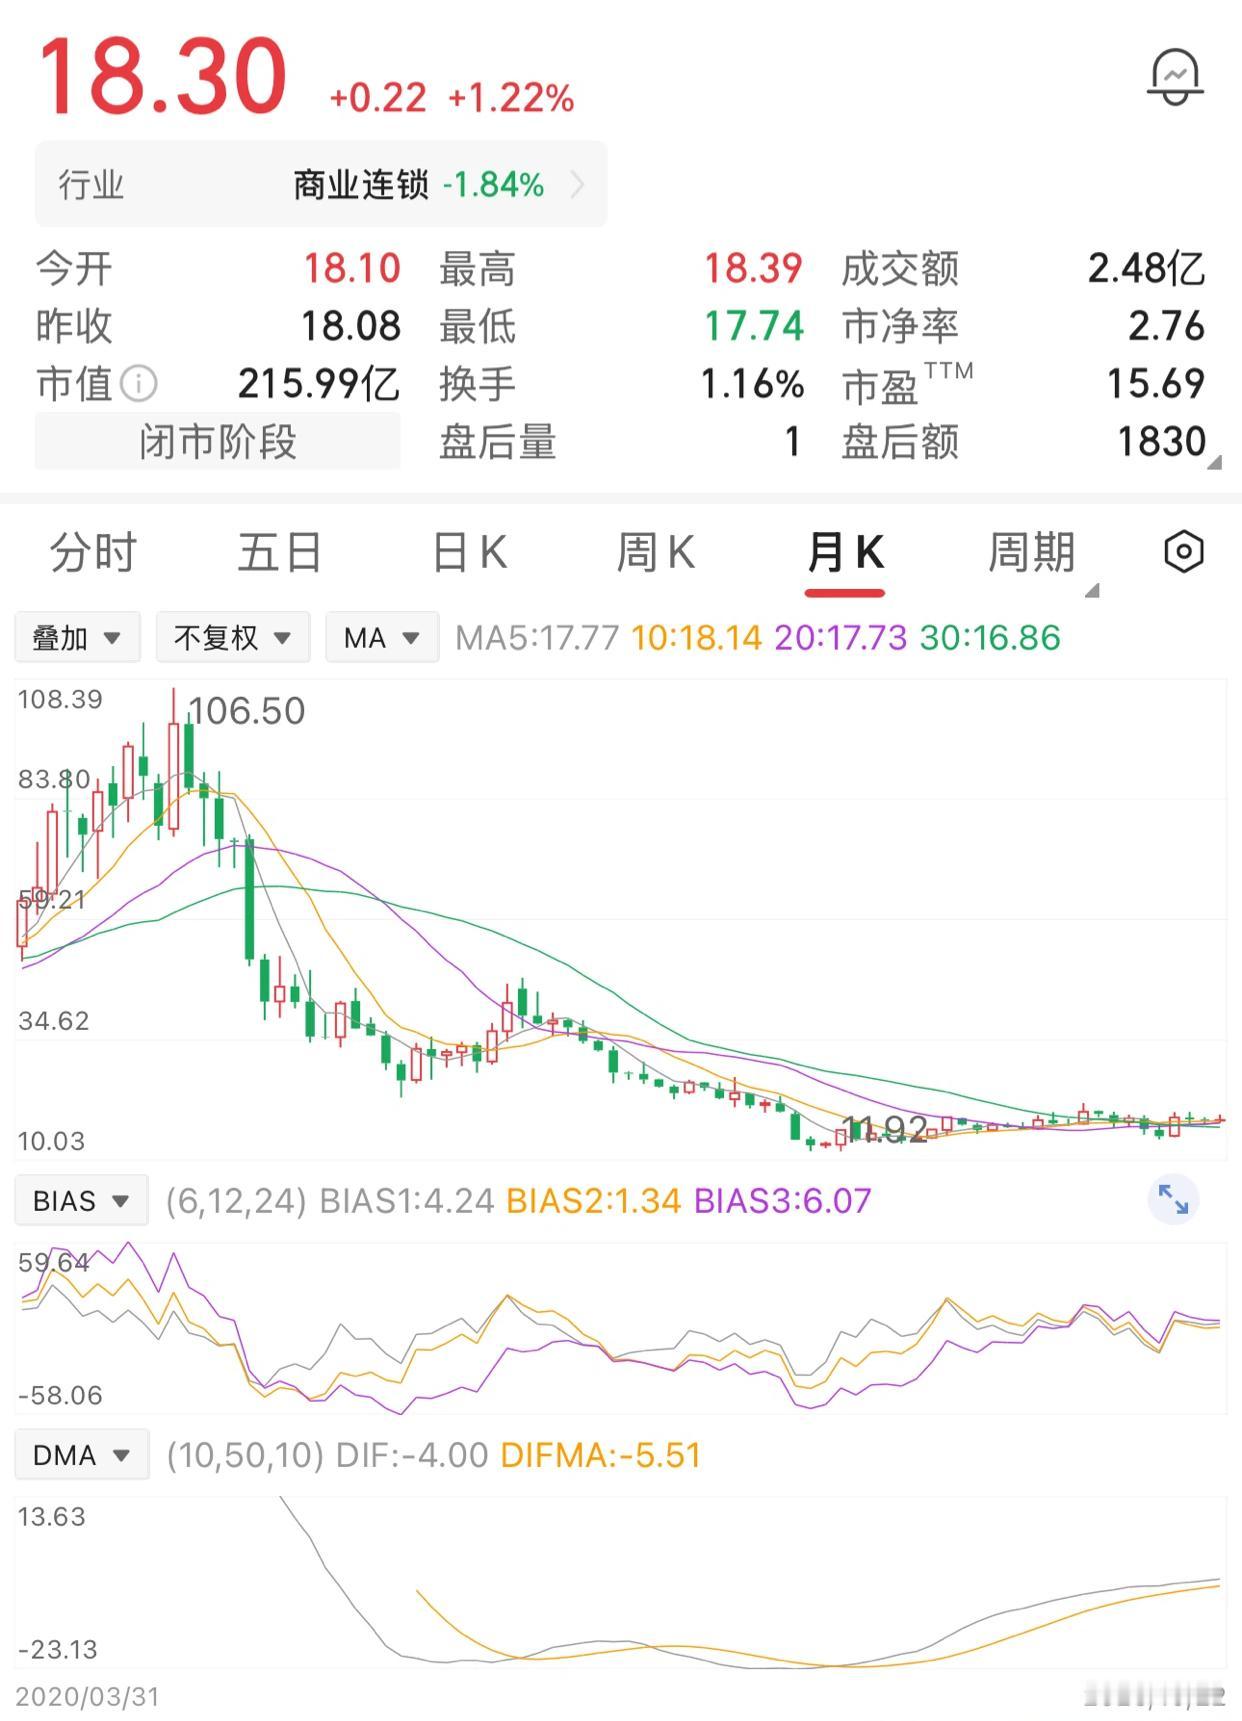
一位股民在106元买入3000股,投入31.8万。买入之后股价持续下跌,他选择死扛不肯割肉。没想到越等越低。
他着急了,开启了补仓模式。跌到60元,咬牙补了5000股,又投入30万;跌到30元,拿出家底补了5000股,投入15万;所有积蓄全都投进去,再也没钱加仓。
我认为,这段经历里最值得琢磨的,不是股价究竟跌了多少,而是一个普通投资者怎样在一次次“再买一点就能回本”的念头里,把手里的选择越做越少。
按故事给出的交易过程,这位股民第一次在106元买进3000股,拿出31.8万元。
起初也许觉得,股价回调只是暂时的,等一等总能涨回去。
可盘面没照着他的想法走,越跌越深。
跌到60元,他又花30万元买进5000股。
这个决定放在当时,可能还让他松了一口气:原本只有3000股,现在变成8000股,账面成本低了不少,股价不用回到106元就有机会解套。
可30元又来了。他把剩下的15万元投进去,再添5000股。
三次买入,每次似乎都有一个能说服自己的理由,合在一起,却变成了把积蓄集中押在一只股票上。
有人会说,低位补仓不就是股市里的常见操作吗?问题就在这里。
补仓是交易动作,不是赚钱的保证。你买得更便宜,跟你买的东西真的更值钱,根本不是一回事。
我更想提醒大家先把账算清楚。一些文章写他总投入84.3万元、股价18.3元时市值41万出头,这两组数字与给出的买入记录对不上。
31.8万加30万,再加15万,实际是76.8万元;3000股加两次5000股,一共1.3万股。按照18.3元计算,持仓市值23.79万元,账面亏损53.01万元,亏损比例约69%。
这里还没有计入交易费用、分红或股本变化。
数字改过来,故事反倒更值得警惕,三次补仓确实把每股平均买入价从106元降到约59.08元,可18.3元距离59元还远得很。
想从18.3元涨到接近回本价,股价需要再上涨约223%,并非反弹两三成就能解决。
大家还可以换个角度想,最初那3000股,按18.3元计算亏了26.31万元;60元补进的5000股又亏20.85万元;30元补进的5000股还亏5.85万元。
后来买的股票虽然单价低,却照样在扩大总损失。
这正是我觉得不少人容易搞混的地方:平均成本下降,不代表账户风险下降。
单看成本价,数字越来越好看;看投入本金,风险却越来越集中,两张账一起摆出来,感觉完全不同。
说补仓一定错误,也不客观,一家公司的盈利能力没有明显恶化,估值已经有足够吸引力,手里又有能承受波动的闲钱,分批买入可以是一种选择。
可故事里看不到任何企业财报、行业变化和估值依据,只有价格从106元跌到60元、又跌到30元。
在我看来,这恰恰是该问的关键问题:他是在根据公司的新信息调整判断,还是单纯不愿承认自己最初买贵了?
前一种还有讨论空间,后一种很可能只是用新的钱去维护旧的决定。
新华网在投资者教育文章中谈到,考虑加仓要看风险承受能力、买入逻辑和整体资产配置;有关仓位管理的文章也强调要给自己留下应对波动的余地。
这些提醒放到这个案例里,意思很直白,账户不能只剩股票,生活还得照常过。
有些人觉得,不卖就不算亏,可如果家里要用钱,孩子上学、老人看病、自己收入临时中断,证券账户里那串浮动数字就可能变成现实难题。
把所有积蓄投进去,最难受的未必是某一天跌了多少,而是生活里再也没有可周转的空间。
我个人还有个不太讨喜的看法:与其天天追问这只股票何时回本,不如重新想想,假设今天手里拿着的是现金,还愿不愿意按18.3元买它?
这个问题不保证得到正确答案,却能把人从106元的历史买价里拉出来,重新面对公司的真实情况。
真要判断后面怎么走,至少得知道股票代码,核对财报、负债、现金流、主营业务有没有变化,看看下跌是不是伴随基本面走弱。
没有这些信息,随口喊“坚持到底”或者“赶紧清仓”,都谈不上负责。
至于已经亏了这么多的人,也没必要站在岸上笑他。
市场会让人犯错,能不能早点发现错误、给资金设置边界,远比事后争论谁更有眼光重要。
我的看法是,投资可以承担适度风险,不能把一家人的生活保障也拿去赌一只股票的反弹。
学会核实信息、算清账目、保留余地,比猜中某一次底部更重要。