中国能给伊朗提供的经济收益,可能基本就到此为止了。
2026年10月中旬,伊朗赖以维持海外创收的海上浮动原油库存彻底清零,这一由国际能源船舶追踪机构实锤的行业拐点。
直接终结了持续数年的特殊中伊能源贸易闭环,伊朗最稳定的外部经济托底渠道正式关闭。
不少市场分析混淆了伊朗原油产能与可外销库存的核心差异,这也是本次贸易变局的关键。
据Kpler、Vortexa两大国际权威能源监测机构数据,伊朗本土原油产能并未停滞。
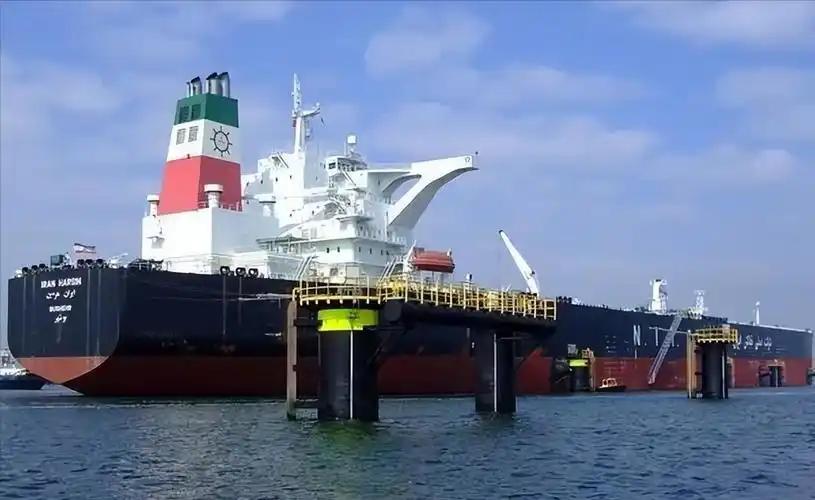
但其囤积在东南亚近海、用于规避流通限制的“影子油轮”浮动库存,已于10月中旬彻底归零。
这批峰值最高达1.3亿桶的海上存量,是伊朗近年唯一能够稳定外销、变现创收的核心备用资产。
本轮库存出清时间线清晰明确:2026年7月,伊朗海上浮动库存仍有9000万桶。
9月下旬仅剩1500万桶,进入快速清仓阶段;10月15日前后,1.3亿桶积压原油全部完成交割。
整批库存中,中国市场吸纳占比高达90%,且承接主力并非国营炼厂,而是国内中小型民营炼油企业。
依托灵活的采购机制,民营炼厂适配了伊朗阶段性清仓的贸易模式,成为支撑伊朗能源创收的核心力量。
这也是中伊本轮能源贸易的独特之处,区别于常规原油长期固定合约,伊朗海上存量清仓属于临时阶段性交易。
这种差异化合作,为伊朗搭建起了特殊的创收通道,即便外部海运流通环境受限,依旧可以持续变现原油资产,稳定国家基础财政收入。
中伊双边贸易存在极强的单向依赖属性,贸易结构高度单一,核心完全绑定原油领域。
国内除伊朗原油及少量能源附属品外,几乎无其他品类进口,没有多元化贸易板块可以补位支撑。
随着存量能源贸易收尾,中国市场对伊朗的经济赋能彻底终止,无其他产业贸易能够接续托底伊朗经济。
海上影子库存清零,让伊朗彻底失去了经济缓冲底牌。
此前每当外部贸易环境收紧,伊朗均可依托海上存量分批外销,对冲市场波动、稳住经济基本盘。
如今存量耗尽,新增本土原油无渠道囤积外运、变现困难,直接造成伊朗原油出口创收能力阶段性断层。
国内能源市场受本次变局影响微乎其微,依托全球化多渠道进口布局,国内原油货源分散、抗风险能力极强。
本轮集中吸纳伊朗低价存量原油,反而充实了商业储备、优化了炼化结构,进一步稳固了国内成品油供需与价格的稳定态势。
业内明确,本次库存清零并非终止中伊能源合作,但彻底结束了专属伊朗的兜底式存量贸易红利。
未来双方贸易将回归常规市场化合约,无法再提供超额、稳定的专项财政收益。
失去外部核心支撑后,伊朗后续的财政收支、民生调控与经济稳定,只能完全依靠内部市场调节与产能调配。
截至2026年10月下旬,Kpler、Vortexa实时监测数据显示,伊朗近海浮动油轮库存持续清零,暂无大规模囤油、交割新动态。
机构预判,未来三至六个月伊朗难以形成规模化外销增量,依托中国市场搭建的存量经济支撑体系,已正式阶段性落幕。优质故事创作激励
信源:Kpler全球原油监测、Vortexa能源数据中心