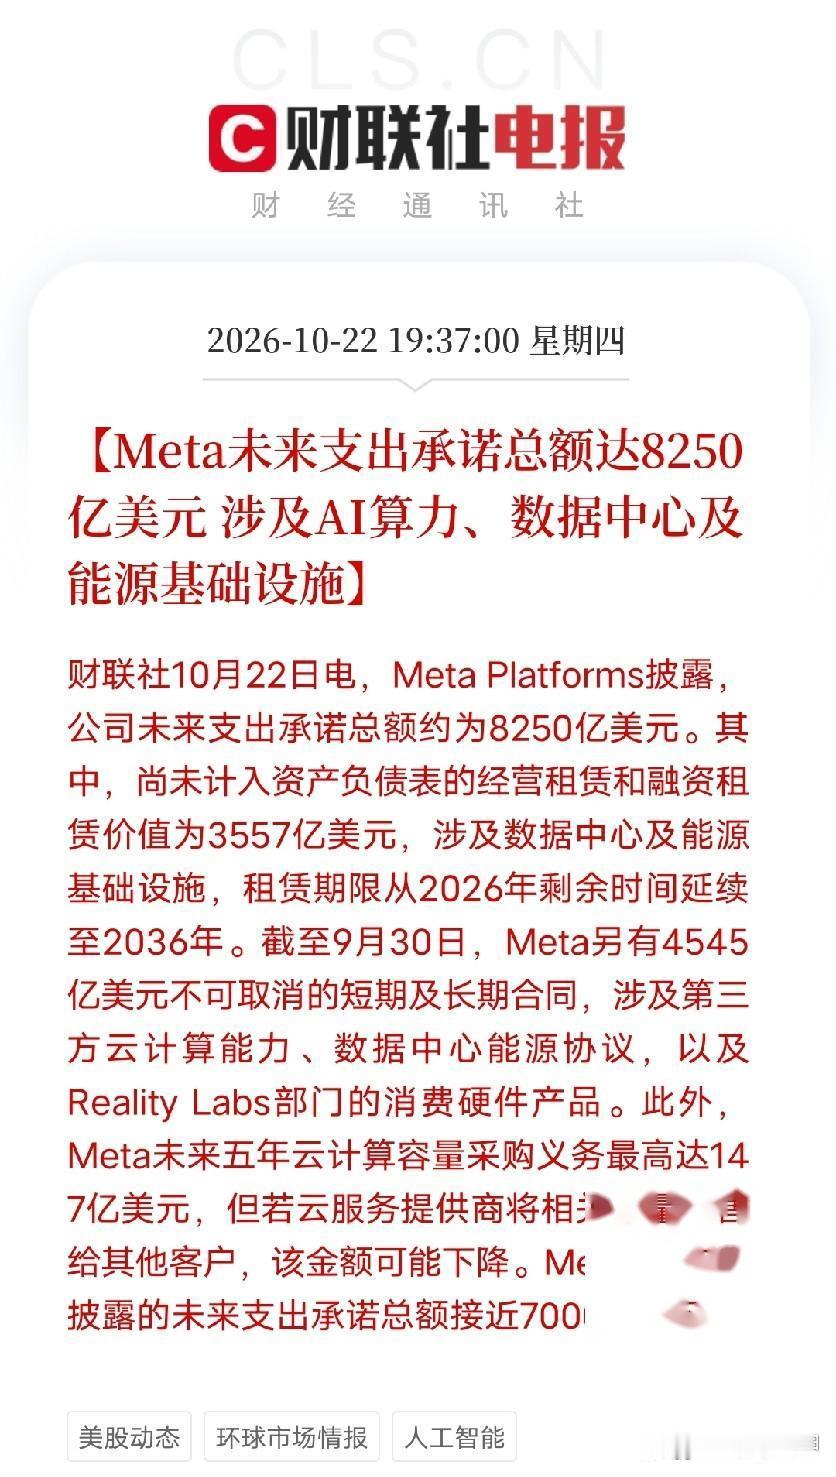
傍晚时分,一条来自大洋彼岸的产业公告突然弹出,AI算力领域的相关从业者立刻端正了坐姿。这条公告并非涉及芯片或算力卡,核心是Meta发布的最新支出承诺。
公司正式披露,未来支出承诺总额约为8250亿美
傍晚时分,一条来自大洋彼岸的产业公告突然弹出,AI算力领域的相关从业者立刻端正了坐姿。这条公告并非涉及芯片或算力卡,核心是Meta发布的最新支出承诺。
公司正式披露,未来支出承诺总额约为8250亿美元。其中,尚未计入资产负债表的经营租赁与融资租赁合计价值3557亿美元,对应数据中心及能源基础设施,租赁期限从2026年剩余时间延续至2036年;另有4545亿美元不可取消的短期及长期合同,覆盖第三方云计算能力、数据中心能源协议,以及Reality Labs部门的消费硬件产品。未来五年内,云计算容量采购义务最高达147亿美元。
更值得深入剖析的是,Meta在今年7月披露的未来支出承诺总额尚接近7000亿美元,仅过一个季度,总额就提升至8250亿。这部分的增量并非来自利润增长,而是面向未来十年的长期承诺。
拆解这份支出构成就能更清晰看懂其核心指向:这8250亿美元并非用于简单采购算力设备。其中3557亿美元属于租赁类支出,指向数据中心与能源基础设施;4545亿美元是不可取消的合同,指向第三方云计算能力、数据中心能源协议以及消费硬件。Meta的布局核心,并非争夺GPU算力,而是抢抓电力、机房、云容量,以及未来十年的基础设施入场优势。
这份8250亿美元的支出承诺,向市场传递出明确的信号:全球AI产业的竞争,已经从单纯比拼模型参数、算力规模,转向比拼谁能稳固锁定电力、机柜与核心材料资源的阶段。
对应的产业传导链条十分清晰:海外头部巨头先锁定云容量与能源资源,将推动全球数据中心建设加速、AI服务器放量,进而带动覆铜板升级、电子布价格上涨、先进封装产能扩张。其中算力具备可采购属性,电力难以即时获取;模型技术可以持续追赶,机柜等核心基础设施难以快速适配。对AI产业而言,训练属于一次性策略性投入,推理依赖持续的现金流支撑,而基础设施则是支撑长期发展的核心基础。
不过,相关风险同样不容忽视。支出承诺并不等同于立即投入资金,租赁期限较长,云容量采购义务可能因容量转售有所下降,资本开支的回报仍存在不确定性。但至少这份公告能够说明,AI基建并非概念性叙事,而是真金白银的实际投入。
回顾AI产业的演进节奏,上半场核心比拼模型参数规模与算力设备数量,下半场则聚焦单位Token成本优化,以及电力、机房、材料、封装环节的布局能力。Meta的8250亿美元支出承诺,虽与A股市场的直接关联度较低,但全球AI基建的核心环节,包括各类PCB、每米电子布、每一道先进封装工序,都纳入这条产业传导链条中。值得关注的是,谁布局数据中心能源配套、谁为AI服务器供应电子布与覆铜板、谁在扩大先进封装产能,才是本轮AI基建浪潮中被需求直接驱动的硬核方向。