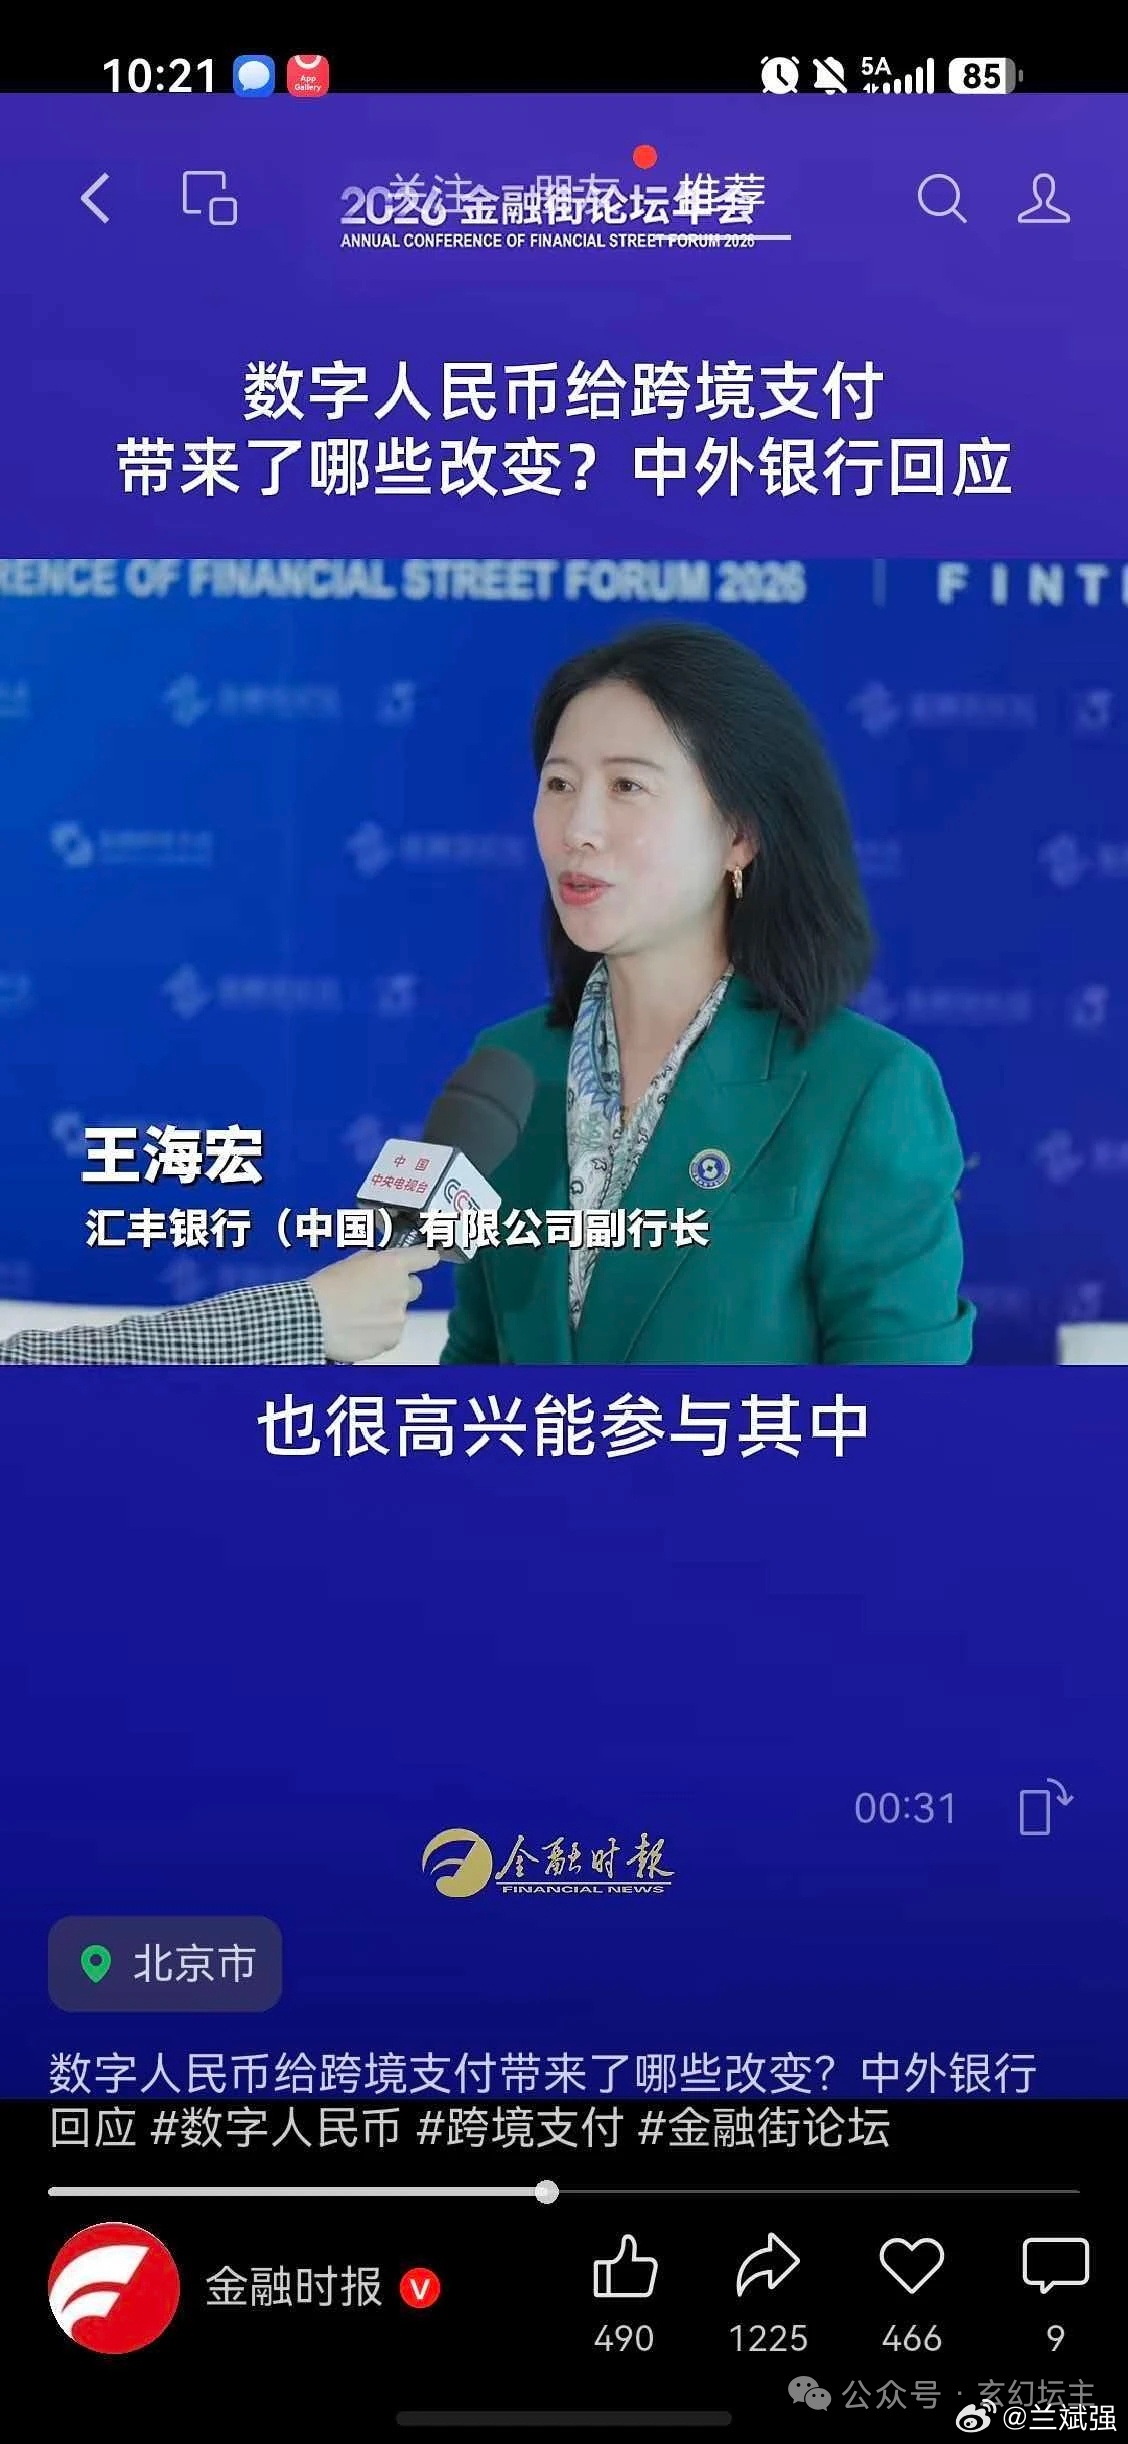
【如此重大权利,居然被轻描淡写地说成“服务”】
下面是《金融时报》视频号的一段视频(文字):
刘珺(中国工商银行行长):跨境支付长期存在环节多、链条长、成本高的痛点,一笔资金要经过多家代理行,时延长、费用高、透明度低,数字货币为跨境结算朝代了新的可能,多边央行数字货币桥等合作稳步推进,法定数字货币应有相互结合,正改变国际货币运行的底层逻辑。
王海宏(汇丰银行(中国)有限公司副行长):汇丰非常看好数字人民币的发展前景,也很高兴参与其中,作为首批参与数字人民币业务的外资银行,我们已经在零售和批发应用场景实现业务落地,并且为数十家跨国企业提供服务,支持其接受消费者的数字人民币付款。落在也成为首批正式接入“数币达”的外资银行之一。这将帮助我们进一步探索包括智能支付、跨境支付在内的创新应用。为客户提供更加便捷、高效、安全的数字支付服务。
首先,中国工商银行行长刘珺的这段话是错误的!是缺乏常识的。我也不知道为什么会遇到所谓“跨境支付长期存在环节多、链条长、成本高的痛点”,据我所知,1970年代初,中国在争取到英法等国对外贸易的结算、支付资格和权益时,并不存在所谓环节多、链条长、成本高的问题。
我也不知道刘行长怎么就搞出个“跨境支付”的概念。我觉得,并不存在这么个概念。
如果中国银行在香港、在新加坡、在英国的分行承办中外贸易人民币结算、支付业务,比如中国与英国、法国、西德、瑞士等国做生意,那支付也是跨境的。但是,虽然“跨境”,但并不“跨行”呀!对吧。只是中国银行内部的转账而已,可以认为根本没有中间“环节”,绝不会存在“环节多”的所谓“痛点”。“链条长”呢?中国一家主权银行内部转账,能有多长的“链条”?不“跨行”就能实现“跨境”,这个思路,刘行长怎么就不愿意思考一下呢?
当中国银行不能承办中国对外贸易的人民币结算、支付业务,中国的对外贸易人民币结算、支付业务交给汇丰、渣打、花旗等跨国银行承办时,才出现“环节多、链条长、成本高”的“痛点”!当中国放弃由中国银行承办中国对外贸易的结算、支付业务时,导致了中国对外贸易结算、支付的环节多!是花旗、汇丰、渣打等银行在承办中国对外贸易结算、支付业务时,故意增加中间环节、拉长链条、抬高成本!那么,解决所谓跨境支付环节多、链条长、成本高问题的根本之法,就是回归主席时代的做法,由中国银行承办中国对外贸易结算、支付业务,而不再由花旗、汇丰、渣打等跨国银行承办结算、支付业务!这个思路办法,既确保了人民币流通控制权不失控,又确保了结算环节少(就一个环节)、链条短(要多短就有多短)、成本低(成本由中国银行控制,要多低就有多低)的问题。是不是又把中国对外贸易结算、支付环节的利益给了中国主权银行?又不必担心跨国银行的“冻结”“制裁”,还能防止跨国银行趁机进行“洗钱”“电诈”等犯罪?是不是有百利而无一害?对中国人民来说,是不是皆大欢喜?
既然对中国人民是皆大欢喜,为什么不这么做呢?
因为这么做,对花旗、汇丰、渣打不利呀!这样做,意味着中国金融拒绝了“国际化、市场化、法治化”呀!这些跨国银行不能承办中国对外贸易的结算、支付业务,那就是一笔重大损失。不但是损失,而且,也会让中国银行因独家承办中国对外贸易而从此做大做强做优,成为世界主要贸易的结算、支付银行。这会让中国银行的力量很快超过花旗、汇丰、渣打,成为其最大竞争手。这怎么可以呢?这怎么可以呢!所以,为了继续让花旗、汇丰、渣打继续承办中国对外贸易的结算、支付业务,为了“与国际接轨”,确保这些跨国银行的利益,就不能回归到主席时代的由中国银行独家承办中国对外贸易人民币结算、支付业务的“老路子”,就必须“改革”,那就只能“另辟蹊径”了。
这个“蹊径”是什么呢?居然是搞什么数字人民币!
数字人民币,不是不能搞,是可以搞的。但关键的前提条件,是把数字人民币的发行权和流通控制权,掌握在中国政权手中,至少是掌握在中国主权银行手中,不能掌握在花旗、汇丰、渣打等跨国银行手中!甚至不能让其染指!
但是,中国是怎么做的呢?为了避免中国主权银行承办中国对外贸易结算、支付业务,为了让花旗、汇丰、渣打这些所谓的“国际同业”继续承办中国对外贸易的人民币结算、支付业务,那就改变人民币的形态,搞出数字人民币。
也就是说,中国搞数字人民币的目的,表面上打的是“争取人民币在对外贸易中的结算、支付权利”的旗号,但一开始就是为了把其流通控制权交给汇丰、花旗、渣打这些银行!这叫什么?这叫为了满足国际金融资本的利益,不惜对人民币进行数字化改造。
这种“数字人民币”,一“出生”就带有“伪人民币”的基因,不推出也罢。
汇丰银行得到中国允许其“参与数字人民币业务的外资银行”,它是什么感觉呢?它欣喜欲狂。看看汇丰银行在中国的代理人王海宏怎么表示的:很高兴!
是的,他应该很高兴。
她称这是为“企业服务”,她轻描淡写。这是“服务”吗?这是攫取了人民币在国际贸易中的流通控制权!这是一项极其重大的权利和权力。为取得此项“服务” 的特权,私底下没少下功夫吧?
中国银行体系为了出卖中国人民币的流通控制权,放弃中国主权银行承办中国对外贸易人民币结算、支付业务的权利,生生造出了“中国对外贸易跨境支付存在环节多、链条长、成本高”的“痛点”问题,然后,为了解决这个“痛点”问题,又生生搞出了数字人民币。为了让汇丰染指人民币国际流通业务,又把中国对外贸易结算、支付业务赋予了汇丰银行。中国这么大的工业国、贸易国,中国对外贸易结算、支付业务给了汇丰银行,那就意味着中国用自己强大的经济,为汇丰银行提供了强大的信用支撑!就救活了这家殖民主义银行!就让这家银行成了中国银行的强大竞争对手!就损害了中国主权银行的利益,就沉重打击了中国主权银行在世界上的地位和影响。同时,还间接支撑了这家银行的其他“兄弟资产管理机构”诸如高盛、桥水、黑石、摩根、贝莱德、先锋领航、富达的国际信用。也算是“一举多得”吧!
刘行长、王行长,我讲得对吗?我讲的是不是常识?
“统战”?会不会是“统战”策略?你居然能想到“统战”,你以前是非常讨厌“统战”的。抗日战争时期,我们与蒋系中央军和其他杂牌军搞“统战”,我们与美国搞“统战”,因为我们有共同的主要敌人。但我们决不会和“汪系伪军”、“伪满”、“伪华北自治政府”搞“统战”,我们不会和日本鬼子搞统战。解放后,我们也只和民族资产阶级搞“统战”,我们不和“四大家族”搞“统战”。因为这些就是我们的主要敌人,是我们的斗争对象。我们“统战”的目的,就是为了与这些主要敌人斗争。主席时代,我们从不与国际金融资本和官僚买办金融资本搞“统战”。我们“打扫干净屋子再请客”“另起炉灶”,我们果断没收了殖民主义和“四大家族”的一切资产!坚决进行社会主义“三大改造”。
国际金融资本就是中国人民最直接、最主要、最凶恶、欺骗性最强的敌人!“统战”,是为了与主要敌人斗争,要团结一切可以团结的力量。与最主要的敌人搞“统战”,那是准备与谁“斗争”呢?那不就没有了斗争对象?
国际金融资本,说起来很抽象。其实,国际金融资本最突出的表现,就是控制其他国家的货币发行和流通!既控制这些国家货币在国内的发行和流通,也控制这些国家货币的国际发行和流通。国际金融资本最主要的工具,就是其跨国银行、跨国投资机构、跨国资产管理机构,就是要“扩大投资”,要无限制地从事“资产管理”业务,要无限制地“从事”金融业务、“参与构建”金融市场,要承办甚至是垄断其他国家对外贸易的结算、支付业务!文/吴铭网页链接