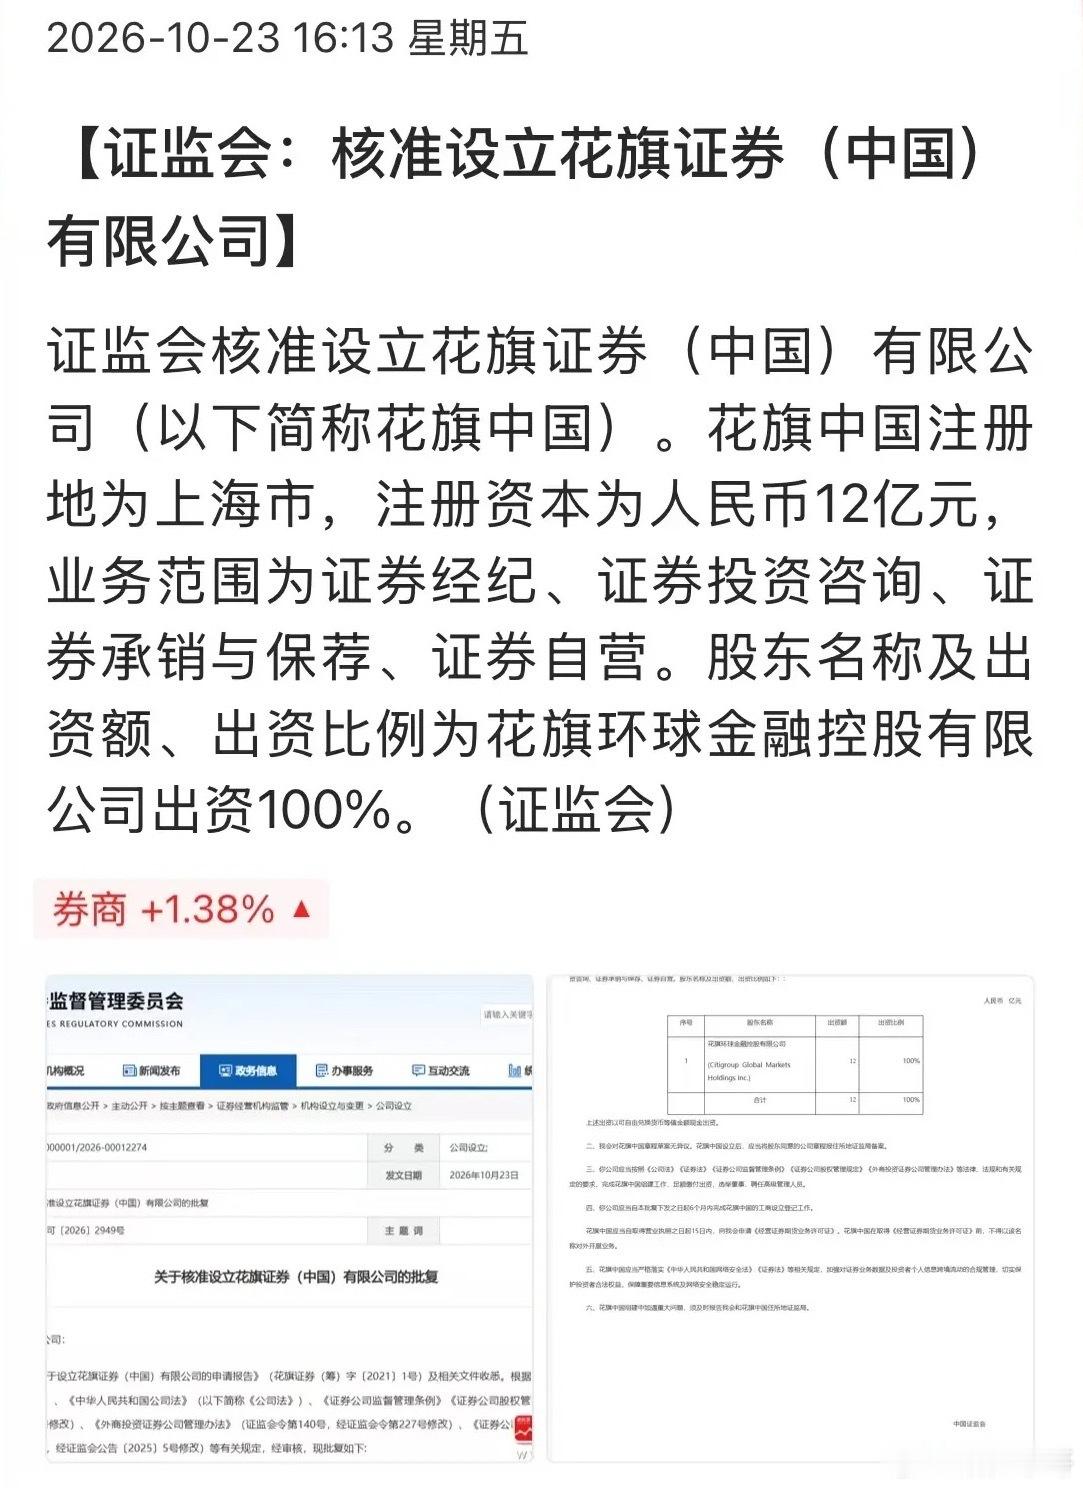
证监会刚刚核准设立花旗证券(中国),100%外资独资,注册资本12亿元,经营范围包含投行、自营、经纪、投顾四大业务。至此,独资外资投行阵容集齐:高盛、摩根大通、瑞银、瑞穗、渣打、法巴、花旗,后续大和证券还会入局。3600点附近放行牌照,不是临时抄底政策,是长期金融对外开放的既定节奏。
二、外资进来,会不会立刻进场抄底A股?
1. 短期不会大举扫货,落地有周期牌照获批只是起点,系统搭建、人员招聘、交易席位、自营额度、风控备案至少还要半年以上,短期只能先做机构经纪、投行承揽,自营资金不会马上大举入市抄底。
2. 长期是长线配置,不是短线投机高盛、大摩、花旗布局中国,核心是深耕股权承销、跨境并购、外资机构交易、财富管理,自营只是配套业务;外资资金看重估值、盈利、长期基本面,不会单纯因为指数在3600点就集体进场抄底。
3. 增量资金是慢慢释放的外资券商更多是充当桥梁,把海外长期资金引入A股,属于中长期活水,不是短期拉指数的游资。
三、鲶鱼效应兑现:本土券商内卷再升级,合并大潮箭在弦上
1. 竞争直接进入白热化外资投行优势:全球定价、跨境IPO、衍生品、量化自营、海外机构客户;本土券商传统投行、经纪业务会被直接分流,尤其是高端投行与机构业务,抢单会越来越激烈。中小券商没有资本、没有团队,未来生存空间会持续被挤压,行业洗牌加速。
2. 本土券商体量短板非常突出国内头部券商体量和银行完全不在一个量级:工行净资产是中信证券十几倍,券商在整个金融体系里体量偏小、话语权偏弱。资本实力不足,直接限制自营、衍生品、跨境出海业务,很难和华尔街巨头争夺全球投行订单。
3. 政策明确鼓励打造券商航母,并购整合已成主线新国九条明确支持头部券商并购重组;当下已经出现两条整合路线:
• 头部强强合并:打造万亿级总资产全能投行,对标高盛摩根;
• 地方国资抱团:区域券商整合,守住本土投行与财富市场。只有做大资本金、做强综合投行能力,才能守住A股定价话语权,避免核心投行业务被外资巨头垄断。
四、总结
1. 花旗获批是长期开放落地,短期外资不会集中抄底A股,增量资金是渐进式流入;
2. 外资入场带来实打实的鲶鱼冲击,单纯内卷价格战没有出路,行业必然加速并购,券商航母是大势所趋;
3. 做大做强本土头部投行,补齐资本短板,既是守住A股定价权的需要,也是未来出海争夺全球金融话语权的基础。财经股票