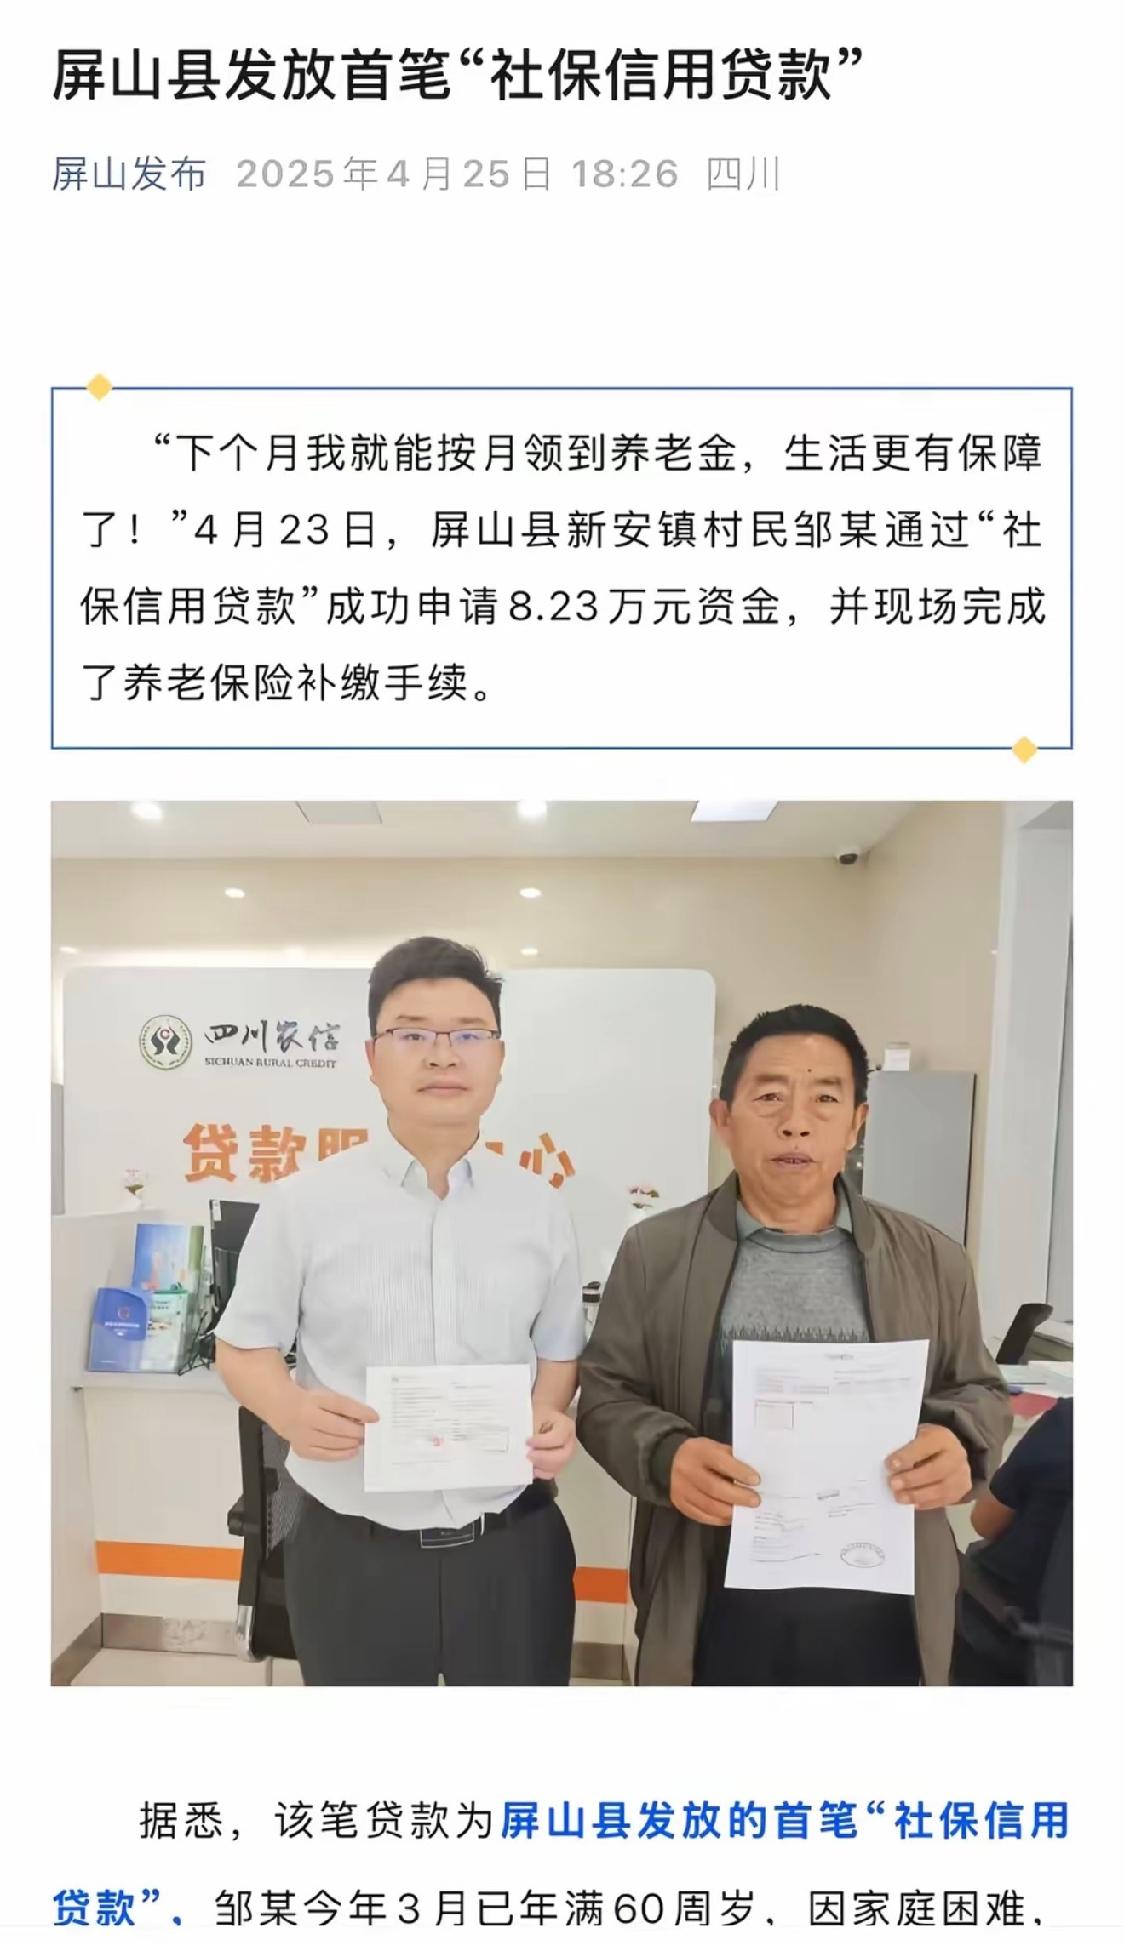
看到四川屏山六十岁老人贷款缴社保这条新闻,看完心里五味杂陈。
60岁老人,贷了八万多,每个月要还给银行一千三百多,而养老金每月才发八百二十块。
算下来每个月自己还要额外拿出五百多贴进去还贷。
老人本身就是手里没钱,才想到走贷款这条路。
收入本就微薄,日常过日子都紧巴巴,这每个月的差额从哪来?
到最后,这个窟窿很大概率还是落到子女身上。
本来老了是想不给家里添负担,这下反倒给全家背上了债务。
贷款期限要五年。八万多砸进去,要快七十岁才能领回本金。
普通人谁也没法保证后面身体怎么样、能不能一直领到养老金。
万一老人中途离世,贷款不会跟着消失,剩余债务还是要家人承担。
对收入微薄、年纪大的老人来说,相当于背上了一笔长期的不确定性债务,风险实在太高。
之前湖南推出同类养老贷,因为风险争议后来叫停。
不同地方推出的模式、配套保障不一样,但里面藏着的风险是相通的。
不少网友担心,如果后续政策调整,待遇发放有变,贷款又要照常还,最后吃亏的,还是这些不太懂金融、信息不多的农村老人。
真心想帮扶困难老人养老,直接的补贴、兜底帮扶会实在很多。
从银行的角度看这是标准化信贷业务,风险可控;
可所有压力,全都压在了收入单薄的老人和他的家庭身上。
看着老实本分的农民去扛这种长期债务,心里堵得慌。
这类面向高龄低收入老人的贷款养老模式,真的需要好好评估风险,做好充分的风险提示和兜底安排。
如果是你,会愿意贷款补缴社保吗?大家聊聊这里面的利弊。