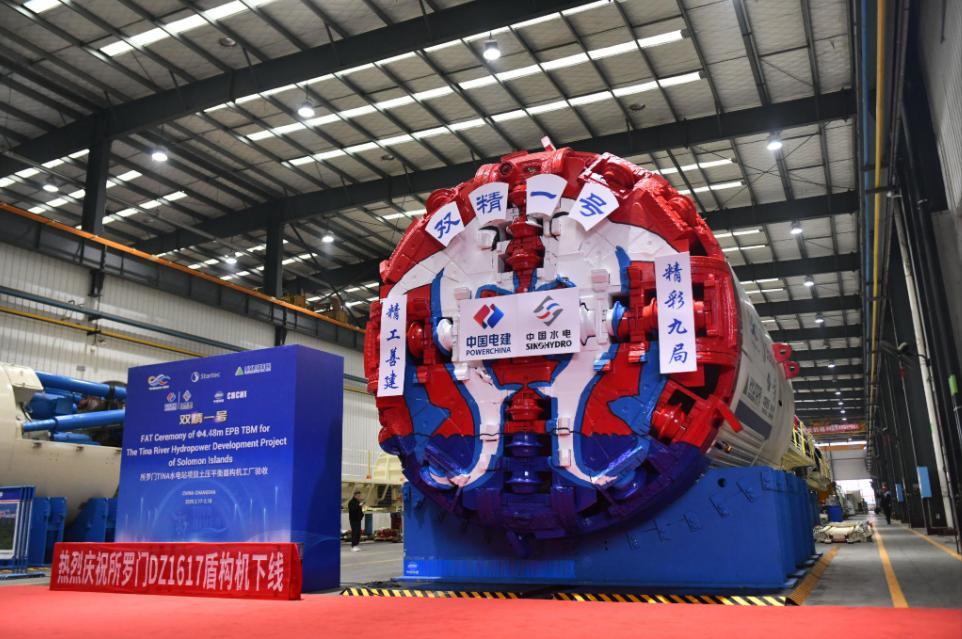
越南掀起反制风波,导火索正是我国收紧盾构机出口审核。并非禁止外销,而是要求先行提交材料,拿到出口许可方能放行。为何增设这道门槛?根源在于越南一心压价。全球能产出主流盾构机的,仅有中、德、日、瑞士四国。德国海瑞克入局最早,早年我国大量引进该品牌设备,而后依托引进的海瑞克装备踏上自研之路,靠着成本优势,国产盾构机后来居上。
就在10月15日,越南刚签下河内地铁扩建项目总承包合同,五条线路总长253.5公里,总投资347亿美元,计划2030年底全线通车。按照工程测算,这个项目至少需要100台盾构机同步进场施工。
手握百台大单,越南的算盘打得很响。他们一边向德国海瑞克、日本小松、瑞士罗宾斯发出询价函,一边对接中铁装备、铁建重工等国内厂商,明面上是全球招标择优采购,实则是拿中国厂商的低价去压西方厂商的价,再拿西方厂商的技术承诺反过来逼中国企业让步。
越南媒体自己都直言不讳,这单生意的终极目标不只是买设备,更是想借着百亿级采购体量,撬开本土盾构工业的大门。最好能拿到技术转让,在越南建组装厂,逐步实现本土化生产。
放在以前,这套打法大概率能成。国内盾构机厂商不止一家,出海抢订单时难免内卷,你报五千万我就报四千五百万,明明是全球顶尖的技术装备,利润被压得薄如刀片。越南只需要坐山观虎斗,就能坐收渔翁之利。
但这一次,规则变了。
10月19日,也就是越南签约仅仅四天后,商务部、海关总署联合发布2026年第50号公告,宣布对全断面隧道掘进机实施出口管制。土压平衡、泥水平衡、岩石掘进机整机全部纳入管理,连刀盘、主驱动、螺旋输送机这些核心零部件,以及再制造技术、设计方案,一并进入管制清单。
很多人第一反应是"不卖了",其实不是。公告写得很清楚,管制不等于禁运。普通民用项目走登记申报流程,敏感地区和特殊用途才需要逐单申请许可。合规的订单,该批还是会批。
真正的变化在于,出口的主动权不再分散在各家厂商手里,而是统一到了国家层面的审批框架下。以前越南可以找A厂商压B厂商,现在所有出口都要过同一道门槛,企业自主杀价的空间被彻底收窄。
这背后是中国盾构机二十年逆袭打下的底气。
上世纪九十年代,国内连一台像样的盾构机都造不出来。1997年秦岭隧道开工,被逼得没办法,花7亿人民币从德国海瑞克买了两台设备。那时候的场景,老工程师至今记忆犹新——德方工程师维修时拉着黄色警戒线,中方人员不准靠近,连参数都不让看,服务费按小时算,一小时五千块,晚一分钟都不行。
核心技术攥在别人手里,就只能任人宰割。一台进口盾构机开价3.5亿,你爱买不买,反正全世界没几家能造。
2002年,盾构机研发被纳入国家863计划,中铁装备拉着中科院、清华大学组建攻关团队,十几个人的队伍,没有图纸没有经验,就靠着拆解进口设备反复测绘演算,上千次材料实验,熬了整整六年。
2008年,首台拥有完全自主知识产权的"中国中铁1号"在河南新乡下线,性能对标国际顶尖水平,造价却只有进口设备的四分之一。从那天起,国外盾构机的价格直接跳水三成。
此后便是一路狂奔。到2025年,中国盾构机全球市场份额已经突破70%,产销量连续八年世界第一。全球每卖出十台盾构机,七台是中国制造。中铁装备、铁建重工、中交天和等企业不仅能做常规型号,超大直径、极寒环境、转弯爬坡等高难度场景也全部拿下。
反观曾经的垄断者,德国海瑞克市场份额萎缩到两成左右,日本厂商退守微型盾构和特殊地质领域,瑞士罗宾斯更是只剩一成多的份额。就连海瑞克销往东南亚的很多设备,核心组装环节也是在中国工厂完成的。
可以说,今天的全球盾构机市场,中国不是参与者,而是定义者。
在这样的体量优势下,出口管制就不是一句空话。很多人讨论越南会不会反制,比如转向德日采购。但算一笔账就知道,德日两家加起来的年产能都不够越南这一个项目的需求量,而且报价至少高出30%到50%,交付周期还要拉长一倍。越南地铁项目本身就有工期压力,真要全部换成西方设备,预算和工期双双失控是大概率事件。
更深一层看,这次管制不只是针对越南,更是给整个行业立规矩。
过去国内厂商出海内卷,把高端装备卖出了白菜价,不仅利润微薄,还存在核心技术外泄的风险。盾构机本身具有军民两用属性,既可以挖地铁修隧道,也可以用于特殊工程场景,技术管控本来就是国际通行做法。
越南的所谓反制风波,更像是一种情绪宣泄。真正冷静下来就会发现,除了和中方合规合作,他们并没有太多更好的选择。
这件事也释放出一个清晰的信号:中国制造正在告别低价竞争的老路。从稀土到光伏,从盾构机到动力电池,我们拥有技术优势和产能优势的领域,正在一步步拿回定价的主动权。