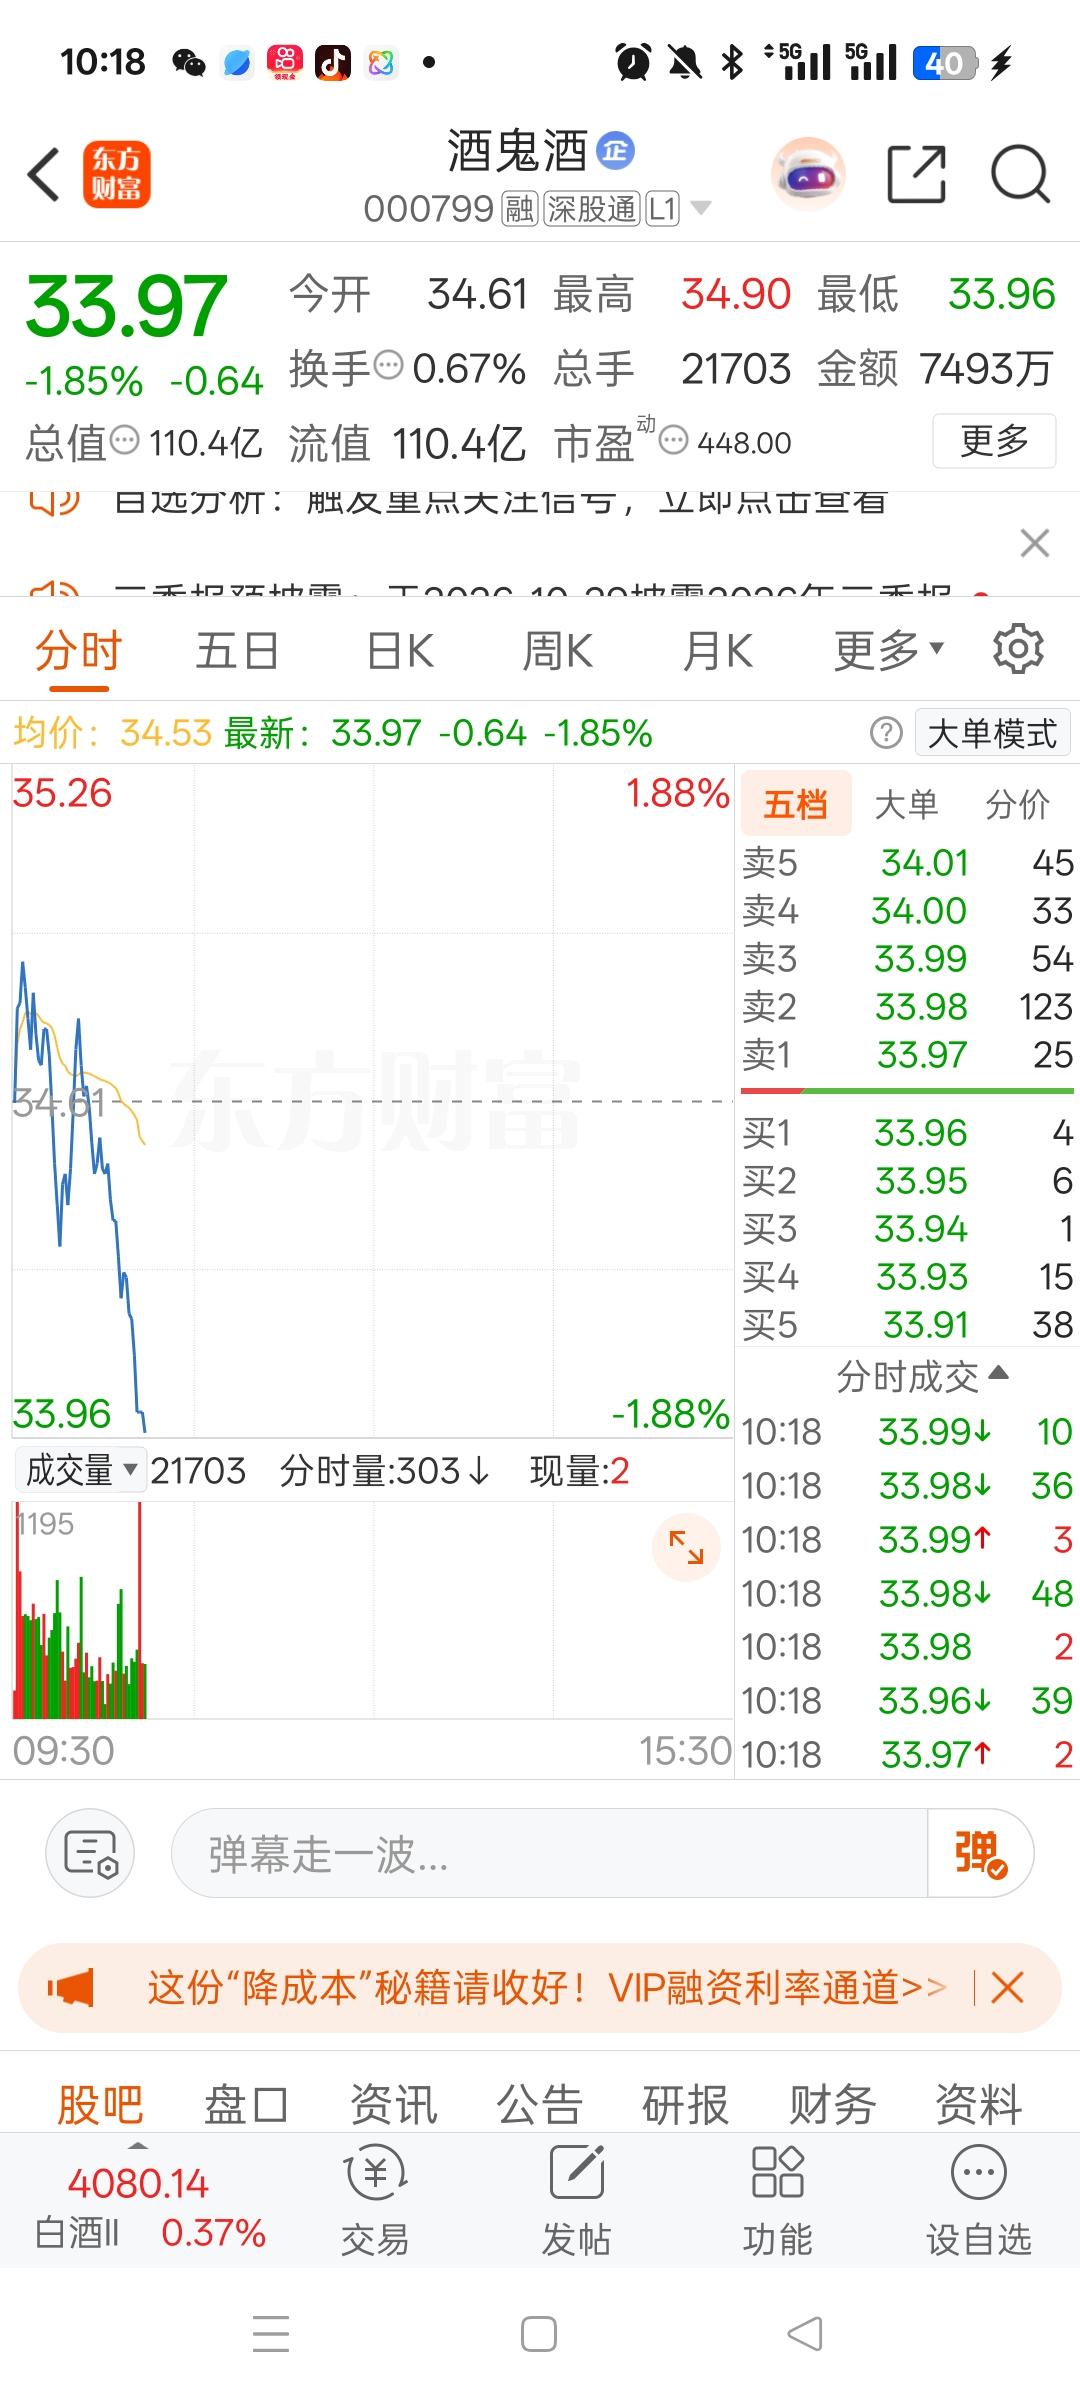
一位股民在股吧里发帖崩溃的嚎啕大哭。
60元重仓杀入酒鬼酒,足足砸进去120万,当初想着白酒位置低,抄底搏一波反弹。
谁能料到,一路阴跌磨人,如今股价只剩33.97,接近腰斩。
我认为,这个故事最值得讨论的,不是酒鬼酒什么时候反弹,而是很多投资者都容易犯的一个错误:把跌幅大当成股价便宜,再把股价便宜当成买入的理由。
看着一只股票从高位一路回落,心里难免会想,跌了这么多,总该轮到它涨一涨了吧?
可股市从来没有这样的规矩,过去跌得越多,并不意味着未来上涨的机会就越大。
我愿意把抄底理解成一场关于企业价值的判断,而不是一次猜测股价的游戏。
真正值得研究的,是公司的产品有没有竞争力,销售渠道能不能恢复,消费者是否愿意持续买单,企业的盈利能力能否改善,当前估值有没有充分反映这些风险。
研究完这些问题,才有条件讨论价格是否合理。单凭一句“跌得够多了”,还远远不够。
酒鬼酒面临的压力,也不能脱离白酒行业的整体环境来看。
新华网关于2025年白酒行业的报道提到,当年前三季度,20家A股白酒上市公司营业收入和归母净利润合计同比下降,行业面临终端动销偏弱、渠道库存偏高等压力。
报道披露,酒鬼酒2025年前三季度营业收入同比下降36.21%,归母净利润同比下降117.36%。
这些数据说明,当时公司的经营确实承受着不小的压力,但它们反映的是特定报告期的情况,不能直接用来判断未来每一个季度的走势。
再看公司公开披露的2026年半年度报告,酒鬼酒上半年营业收入约5.30亿元,同比下降5.58%;归属于上市公司股东的净利润约1232万元,同比增长37.57%。
收入仍然下降,利润却出现增长,这说明经营情况不能只用一个指标概括。
利润变化还需要结合成本、费用和非经常性损益等因素分析,单看同比增幅,就认定公司已经彻底走出困境,同样不够严谨。
这也让我觉得,判断一只股票能不能抄底,不能只盯着过去的价格,还要把企业经营和行业变化放在一起看。
白酒市场的调整,并不是每家公司都以同样的速度恢复。
品牌影响力、产品结构、经销商库存、终端需求和企业自身的经营能力,都可能影响不同公司的表现。
即使同处一个板块,也没有哪条规则要求所有股票同涨同跌。
帖子里还有一个让人难受的细节:据发帖者描述,白酒板块盘中上涨,其他酒类股票表现偏强,自己持有的酒鬼酒却继续下跌。
假如这一幕确实发生过,那种落差确实很容易让人焦虑。看着别人的股票上涨,自己手里的股票却不见起色,很容易怀疑是不是买错了,甚至忍不住追着市场情绪做决定。
可我的看法是,单个交易日的涨跌,并不能直接证明一家公司出了问题,也不能证明它已经迎来反转。
板块上涨,可能受到权重股、资金流向或市场预期变化的影响;个股走弱,也可能与自身业绩预期、估值分歧或者短期交易行为有关。
没有对应交易日的行情和相关公告,不能只凭一段网帖就给出确定结论。
比起猜测下一根K线会是什么颜色,我认为更应该关注的,是这位股民所描述的重仓行为。
120万元集中投入一只股票,意味着个人资产的相当一部分要承受单一公司的经营风险和市场波动。
如果这笔钱还承担着家庭日常开支、子女教育或者养老等责任,那么一次判断失误带来的影响,就远远不只是账户数字变红那么简单。
我并不认为重仓就一定会亏钱,也不认为所有抄底行为都没有价值,真正值得商榷的是,投资者有没有能力承担最坏的结果。
看好一家公司,可以通过研究逐步建立判断;但把大量资金一次性押在一个未经充分验证的预期上,就容易让投资变成一场不能输的赌博。
合理控制仓位、保留必要的流动资金,并不意味着看空市场,而是给自己的判断留出修正空间。
我更愿意把这件事看作一次关于理性投资的提醒。市场有涨有跌,行业有周期,企业也会经历经营变化,抄底从来不是只看价格够不够低。
尊重公开信息,认真分析公司基本面,量力而行地安排资金,比追逐所谓的最低点更重要。
投资可以追求收益,却不能忽视风险;只有让每一次决策都有依据,也给自己留下承受波动的余地,才能在漫长的市场变化中走得更稳。