史上最大并购进入倒计时?马斯克推动特斯拉SpaceX合并,这桩3.7万亿交易到底急什么?
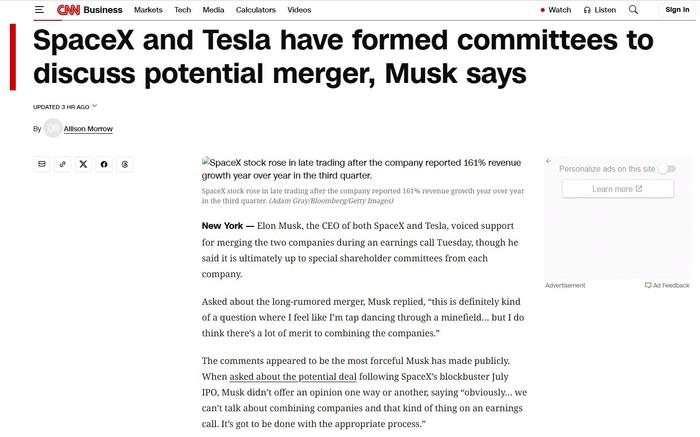
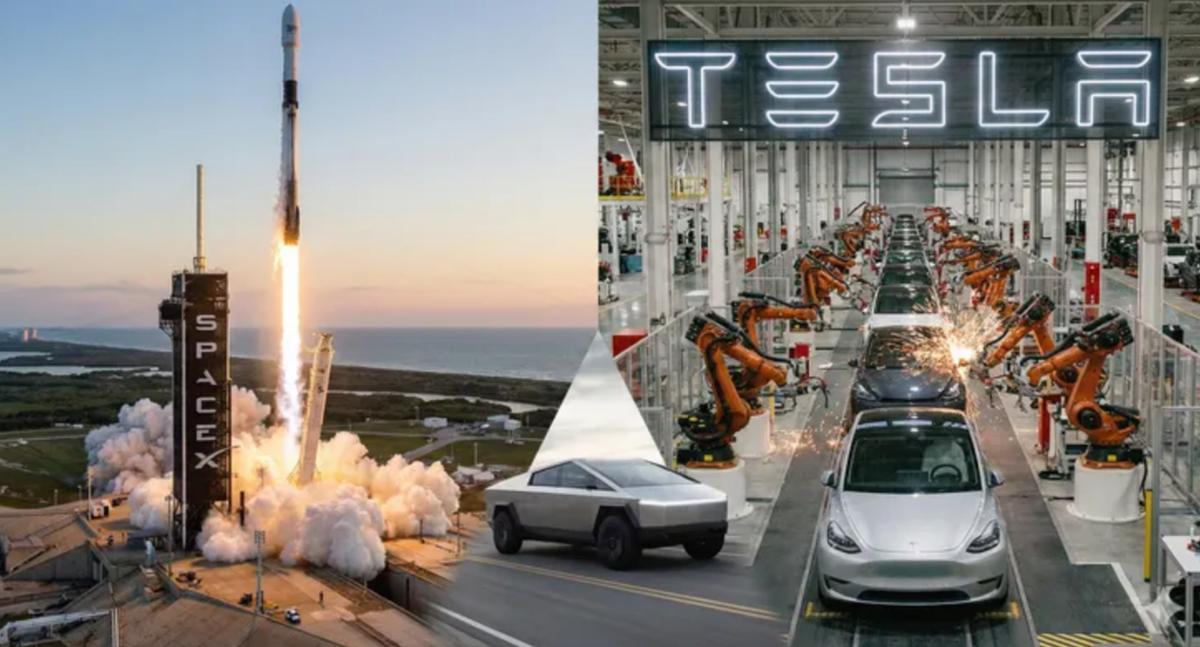
据彭博10月22日报道,马斯克及其顾问正力争在2027年上半年宣布特斯拉与SpaceX的合并交易,以确保在特朗普本届任期内完成交割,合并后公司市值约3.7万亿美元,将超越历史上任何一笔企业并购。马斯克已在财报电话会上首次公开表态支持,但两个特别委员会尚未就条款达成一致,也就是说,这桩史上最大的合并,目前连条款都还没有,先定下的只有日期。
先定期日再谈条款,顺序本身就说明了这桩交易的性质。并购交易的时间表通常由尽调、审批、融资倒排,政治不是变量;但当两家公司合计握有美国政府数十亿美元的发射合同、监管许可和补贴通道,交易能不能过、过得多快,就与谁在白宫直接相关。把交割压在任期结束前,等于承认这桩合并的审批窗口是政治给的,换一届政府,同一个交易可能面对完全不同的监管态度和反垄断审查力度。
3.7万亿美元的体量还带来一个结构问题。特斯拉是上市公司,SpaceX是私人公司,两者的股东结构、估值逻辑、信息披露义务完全不同,合并后的实体要在火箭业务的高风险与汽车业务的产能压力之间找到一张统一的资产负债表,监管层的问询清单不会短。特别委员会迟迟没有就条款达成一致,说明董事会层面也在掂量,这桩交易里商业理性与政治时机的权重各占多少。
监管层面的阻力已经有迹可循。特斯拉的电动车业务在美国享受补贴政策,SpaceX与NASA和五角大楼的发射合同连年加码,合并后的实体将同时握有消费市场和政府订单两个入口,反垄断审查要回答的问题是,一家公司同时控制航天发射能力和车载数据网络,会不会在国家安全采购里获得无人能竞争的地位。政治窗口能催交易,同样的政治逻辑也会让审查者更谨慎地看这份集中度。
对两家公司的股东来说,合并的算术也不对称。SpaceX股东拿到的是上市流动性和估值兑现,特斯拉股东拿到的则是一笔高风险资产的注入,火箭业务眼下还在为星舰的回收节奏烧钱,把这样的资产并进一家以产能和交付见长的车企,资产负债表的波动率会被重新校准。特别委员会迟迟不签字,或许正是在替股东算这笔账。
并购史上的大交易都有各自的时代注脚,这一笔的注脚写着日历。当一桩商业合并必须赶在某位总统卸任之前完成,它就不只是一笔资产重组,也是一次对政治窗口的对冲。
参考链接:
凤凰网.马斯克,曝出大消息.2026-10-22.