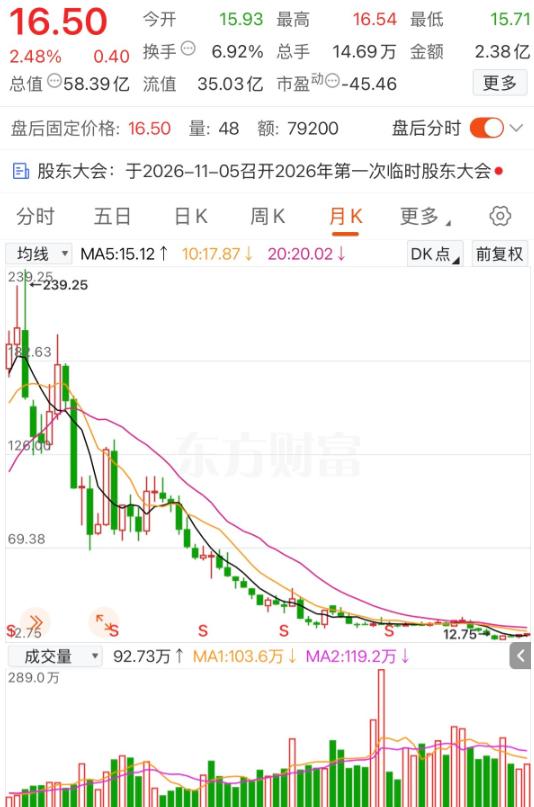
5年时间股价从239.25元一路跌至目前的16.50元,累计跌幅为-93.10%,谁有这只股票跌的惨?
我认为,这组数字真正值得讨论的,不只是亏损有多大,而是一个投资者把“涨到300元再卖”当成了计划,却没有给自己的投资设置重新评估的条件。
按题目提供的数字计算,股价从239.25元跌到16.50元,跌幅约为93.10%。
如果按照230元的买入价计算,买入10000股需要230万元,如今持仓市值只剩16.5万元,账面亏损达到213.5万元,收益率约为-92.83%。
这两组数字在算术上都成立,区别在于计算基准不同,前者是从历史高点计算跌幅,后者是从个人买入价格计算投资收益率,不能混为一谈。
这位投资者当初的想法并不复杂,230元买入,等涨到300元再卖,10000股理论上能赚70万元。
可股市并不会按照个人设定的目标运行。
股价涨到239.25元时,相比230元的买入价,他的账面浮盈约有9.25万元,距离300元仍有一段距离。
没有在最高点卖出,并不能证明当时的决定必然错误,谁也无法提前知道哪一天就是顶部。
真正值得追问的是,买入之前,他有没有研究公司的经营情况、盈利能力和估值,有没有考虑过股价下跌时该怎么办。
如果持有一只股票的唯一理由是“我还想多赚70万元”,那更像是一个愿望,而不是完整的投资逻辑。
在我看来,这类深套案例里,还有一个容易被忽略的问题,那就是人们往往会被自己的买入成本牵着走。
230元买入,就希望它回到230元;跌到100元,觉得只要反弹到230元就能解套;跌到16.50元,又开始盼着某一天能重新回到原点。
可市场并不认识投资者的成本价,也不会按照个人的亏损金额安排股价反弹。
大家可以算一笔账:16.50元想回到230元,需要上涨约1293.94%;想涨到300元,则需要上涨约1718.18%,股价下跌和回本所需的涨幅,并不是对称的。
这不代表股价绝无可能反弹,而是提醒我们,亏损越深,回到原来价格所需要的涨幅就越大。
把“等回本”当成唯一目标,很容易让人忽略企业本身已经发生的变化。
有人会说,股票只要不卖,就不算真正亏损。我觉得这句话只说对了一部分。
没有卖出,亏损还没有通过交易完成结算,可账户里的资产价值已经下降,资金也承担着继续下跌的风险和占用资金的机会成本。
一家公司的经营状况、盈利水平、现金流、负债情况和行业竞争格局,都可能随着时间发生变化。
股价跌了九成,不等于它一定便宜;价格已经很低,也不意味着未来一定会涨回来。
真正需要判断的,不是自己过去花了多少钱,而是这家公司现在值不值得继续持有,未来的经营有没有改善的依据,当前的价格是否与它的实际情况相匹配。
那如果真的遇到这样的深套,该怎么办?
我的看法是,先别急着用补仓来降低成本,也别因为害怕承认亏损,就把所有希望都寄托在反弹上。
更有意义的做法,是重新检查自己的投资依据。
核对股票代码和最新公告,认真阅读上市公司的定期报告,看看营业收入和利润发生了什么变化,经营现金流是否健康,负债水平是否合理,主营业务有没有竞争力,有没有需要警惕的风险提示。
中国证监会及其派出机构发布的投资者教育材料,也反复提醒投资者要了解投资对象、理性判断,并根据自身的风险承受能力作出决策。
还要把这笔持仓放回自己的家庭财务中考虑,230万元究竟占可投资资产的多少?如果继续下跌,是否会影响正常生活?
这笔钱有没有承担其他重要支出的任务?这些问题,远比单纯盯着股价何时回到230元更实际。
我建议投资者可以问自己一个问题:假如今天手里重新有了这笔现金,我还会不会按照当前价格买入同样数量的股票?
如果答案是否定的,就说明原来的投资逻辑值得重新审视。
至于继续持有、减仓还是分批调整,需要结合公司的基本面、个人财务状况和风险承受能力判断,不能只凭一段网络故事替所有人作决定。
我个人也不赞成把“长期持有”理解成闭眼死扛,真正的长期投资,应该建立在持续跟踪企业价值的基础上,而不是买入之后就不再关心公司发生了什么。
如果企业的竞争力还在,盈利逻辑没有发生根本变化,估值也有合理依据,持有就有继续研究的价值。
如果公司的经营状况已经改变,原来的投资理由不再成立,单纯不甘心承认亏损,就容易让过去的决定绑架未来的选择。
股价下跌,不等于必须卖出;长期持有,也不等于永远不能卖出。
重要的是,投资判断要随着信息变化不断调整,而不是只为了证明自己当初没有看错。
投资出现亏损,需要认真面对,但一次投资失误并不等于人生失败。
普通投资者真正应该做的,不是争论哪只股票跌得最惨,而是坚持理性投资、量力而行,依法维护自身合法权益,避免盲目补仓和冲动追涨。
把风险控制做好,比单纯等待一只股票涨回原价更有意义。