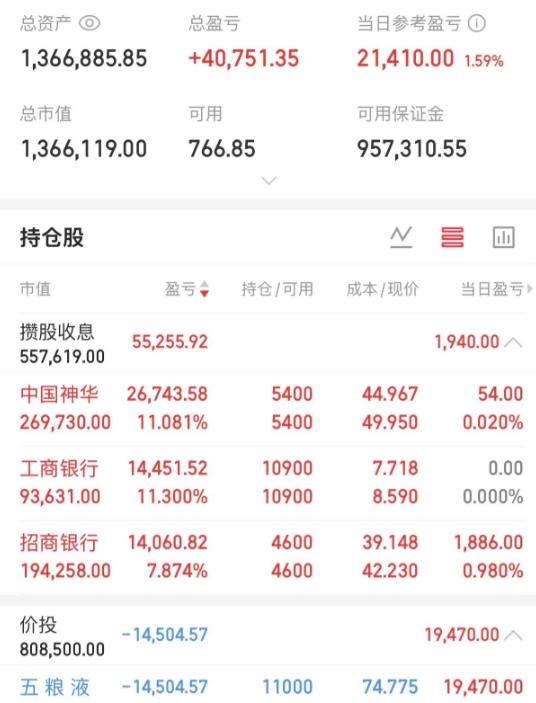
一网友晒出了136万账户价值投资情况,中国神化5400股,工商银行10900股,招商银行4600股,目前这几股票获利在10%左右。
我认为,这个账户最值得讨论的,不是三只股票已经浮盈约10%,而是五粮液一只就占了总资产接近六成。
按给出的数字,136万元总资产里,五粮液市值约80万元,占比约58.8%。
这不是简单的几只大盘股搭配,而是一个以白酒股为核心、其余仓位辅助的组合。
组合表现好不好,不能只看眼下是红是绿,还得看持有时间、买入成本、分红是否计入,以及账户经历过多大的回撤。
从行业看,这四只股票并非完全没有分散,中国神华业务涉及煤炭、电力、铁路、港口等环节,经营表现会受到煤炭价格、能源需求、成本和分红政策影响。
工商银行和招商银行都属于银行股,前者是大型国有银行,后者的经营模式与客户结构有自己的特点,但两只股票都绕不开息差变化、信贷质量、经济景气和监管环境。
五粮液则是白酒生产销售企业,投资逻辑更多落在品牌、产品结构、渠道库存、消费需求和价格体系上。
四个名字看起来不少,实际是能源、银行、白酒三个方向,其中银行重复配置,股票资产的整体风险并没有分散到足够多的类别。
我觉得,五粮液仓位接近六成才是这个组合的核心问题。
喜欢一家公司的品牌,不等于要让它决定账户的大部分涨跌。
假如白酒板块遇到需求偏弱、渠道去库存或市场下调盈利预期,股价回撤会直接影响账户净值;即使中国神华和两家银行表现稳定,也未必能抵消单只重仓股的波动。
反过来,若五粮液经营和估值都改善,重仓也会放大收益。
集中持仓并非必然错误,前提是持有人对公司有持续研究能力,能接受较大回撤,而且这笔钱不是短期要用的钱。
只凭“我看好它”还不够,仓位应该由证据和风险承受力决定。
“价值投资”也不是把有名气的公司买齐就算完成。
对我来说,关键是三件事:公司能否持续创造现金流,买入价格有没有给未来的不确定性留余地,投资者能不能拿得住,并在基本面变化时及时修正判断。
中国神华、工商银行、招商银行的分红记录可以作为研究起点,但历史分红不等于未来承诺,股息也不是额外白捡的钱;买入价格高了,分红未必能弥补估值下跌。
五粮液有品牌积累,也不能只靠“好酒”两个字判断价格合不合理。
看市盈率、现金流、库存和收入确认等指标,比只看股价是否跌过一轮更有意义。
五粮液在2026年还发布过前期会计差错更正公告,涉及2025年部分季度财务项目调整。
这不等于可以直接推断公司经营失真,但研究时应把更正原因、涉及范围和调整后的财务口径读明白。
对价值投资者来说,研究一家企业不能只看品牌影响力,也不能只盯着某个季度的利润增长,财报里的细节同样值得花时间。
帖子里说几只股票获利在10%左右,这个数字也要留个问号。
没有买入成本、建仓时间、是否分批买入、是否计入现金分红,就很难判断10%到底是短期成绩还是多年积累。
持有三个月赚10%,和持有三年赚10%,含义完全不同;还得看同一时期市场基准表现,以及期间最大回撤。
浮盈是某个时点的账面结果,不是对未来收益的保证。
如果是我,我不会看到账面赚了10%就急着卖,也不会仅凭公司知名度就默认它适合重仓。
我会先确认资金用途和可承受的亏损,再给单只股票设定自己能承受的仓位上限;对缺乏深入研究的行业,我宁愿把一部分资金放到更分散的工具或低波动资产里,而不是把风险都交给几只个股。
我也会定期对照财报,检查收入、经营现金流、负债、库存和分红政策有没有变化。
具体怎么配,没有适用于所有人的固定答案,年龄、收入稳定性、家庭负担、投资期限都要算进去。
我更愿意把这个账户看成一个值得讨论的案例,而不是可以照抄的作业。
它的优点是持仓公司都容易理解,且能从行业和财报入手研究;短板是五粮液占比太高,银行仓位存在行业重叠,账户风险可能比股票名称看起来更集中。
对普通投资者而言,稳健不等于买几只听起来靠谱的股票,真正重要的是看得懂、买得合理、仓位可控,遇到波动时也不影响正常生活。
理性投资、独立判断,比跟着别人账户的盈利数字做决定更可靠。