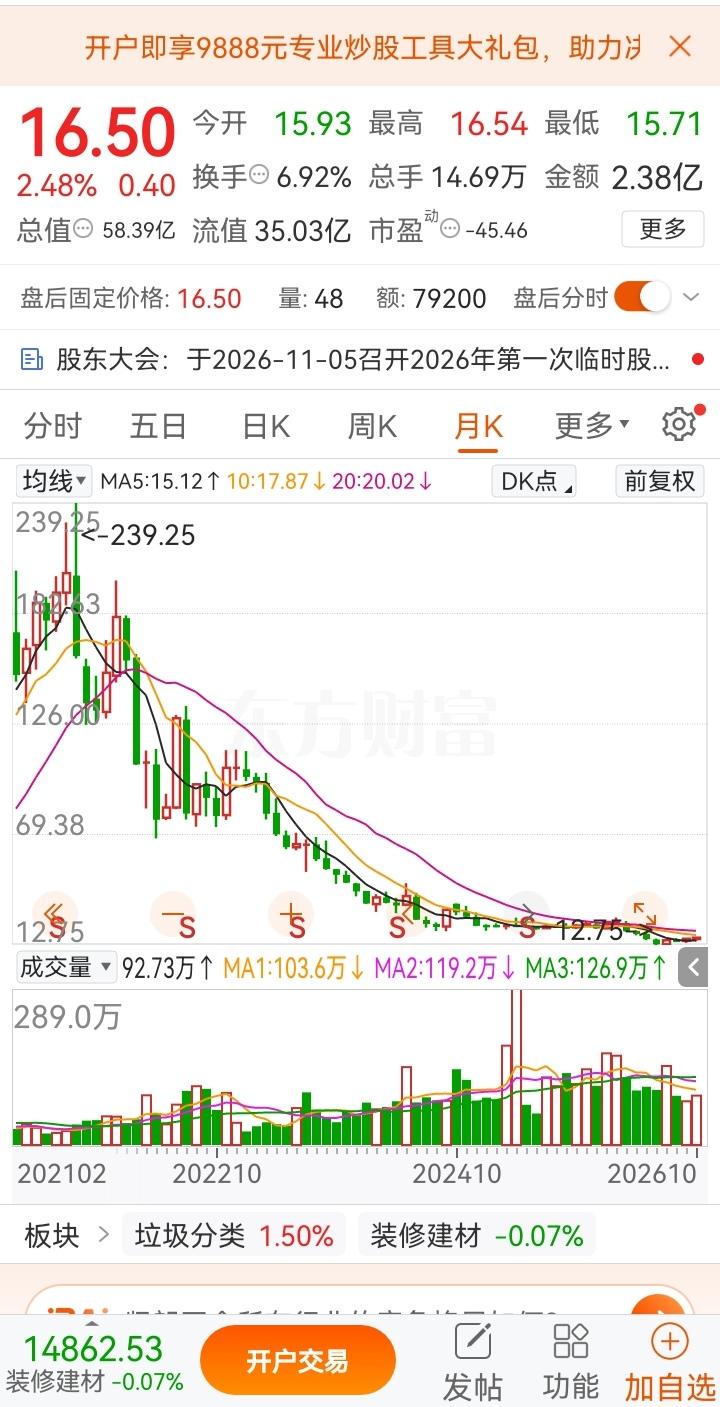
五年时间,这只股票从239.25元的高位一路下坠,如今跌到16.50元,累计跌幅高达93.10%。放眼整个市场,这样的跌幅都算得上惨烈,不知道还有多少个股能比它跌得更狠。
假设这名投资者确实在220元买入10000股,投入资金就是220万元。
按每股16.50元计算,持仓市值剩下16.5万元,账面亏损203.5万元,亏损比例为92.5%,不是文中写的-91.83%。
这两个数字不能混为一谈:239.25元到16.50元,算的是从高点到当前价的跌幅;220元到16.50元,才是按这位投资者买入成本计算的亏损比例。
要是没有分红、送转、配股等因素,也不计算交易费用,这笔持仓的账面情况就是如此。
再看回本难度,从16.50元回到220元,股价需要达到现在的13.33倍,涨幅约1233.33%,跌掉九成,绝不意味着只要涨回九成就能回本。
很多人对亏损的直觉停留在“跌了多少”,却没认真算过“还要涨多少”。
亏损越深,回本所需的涨幅越大,这也是重仓遇到长期下跌时格外被动的地方。
我更愿意把这件事拆成两层来看:一层是股价跌了,另一层是投资者有没有持续检查当初的买入理由。
持有股票并不天然是错,问题在于只因自己买得贵,就把成本价当成公司价值的标准。
市场不会围着某个人的买入价运转,企业的利润、现金流、竞争力和估值也不会自动回到当初的状态。
有些投资者会说,只要不卖,就只是账面亏损,这个说法在情绪上能让人好受一点,却改变不了资产目前值多少钱。
卖出会让盈亏正式落地,但不卖也不会让亏损消失。
资金被锁在一只持续走弱的股票里,还意味着失去选择其他机会的空间。我的看法是,真正要问的不是“卖掉是不是认亏”,而是“如果今天手里拿着同样多的现金,我还会不会在这个价位买它”。
这个问题能把人从过去的成本里拉出来,重新看眼前的公司。
这也不等于说跌了就必须卖,更不是每只下跌股票都该用同一个止损比例。
股价变化可能来自市场情绪,也可能是行业景气下行、公司业绩变差、债务压力上升,或原先的高估值逐步回归。
应对方式要看买入依据是否还成立。
买入前写下投资逻辑、能承受的亏损和仓位上限,持有期间定期检查年报、季报、经营现金流、负债和公司公告,发现核心判断被事实推翻时,就应该重新评估,而不是只盯着买入价格。
证监会的投资者适当性规则也明确要求投资者结合自身能力审慎决策、独立承担投资风险;投资者教育材料还提醒,重仓后只看支持自己的消息、把注意力钉在买入价上,容易让亏损决策不断延续。
高位重仓把风险集中在一家公司身上,即使看好某个行业,也得想清楚这笔钱占家庭资产多少,是否是应急储备,未来几年有没有明确用途。
我的观点是,普通投资者最该防的,不是每次判断都出错,而是一次判断出错就伤到本金的根基。
分散配置不是保证赚钱的办法,却能避免一只股票的极端走势决定全部资产的命运。
证监会长期提示投资者要做足功课、量力而行,不能把生活必需资金拿去冒险。
至于这只股票还能不能翻身,单凭16.50元这个数字没有办法得出可靠结论。
低价不等于便宜,跌幅大也不代表已经跌透。
判断它有没有价值,要回到上市公司的公开财报、盈利能力、现金流、行业竞争、债务和未来经营变化上。
没有股票代码和对应日期,直接断言它一定反弹,或说它再也没有机会,都只是猜测。
我认为,这个故事真正值得留下的提醒,不是嘲笑被套的人,也不是简单劝大家“及时止损”,而是投资决定需要证据、纪律和风险边界。
耐心有价值,前提是持有理由仍然成立;承认判断错了也不丢人,能及时调整才是对资金负责。
市场有风险,投资应当理性、量力而行。
若你面对的不是过去买入的价格,而是今天的资产价值,你会怎样重新判断这家公司?