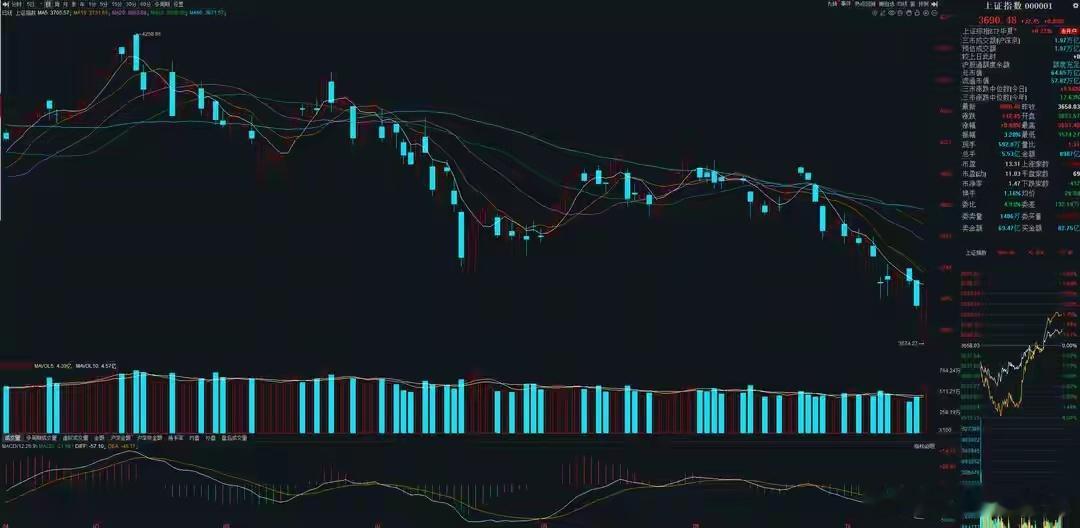
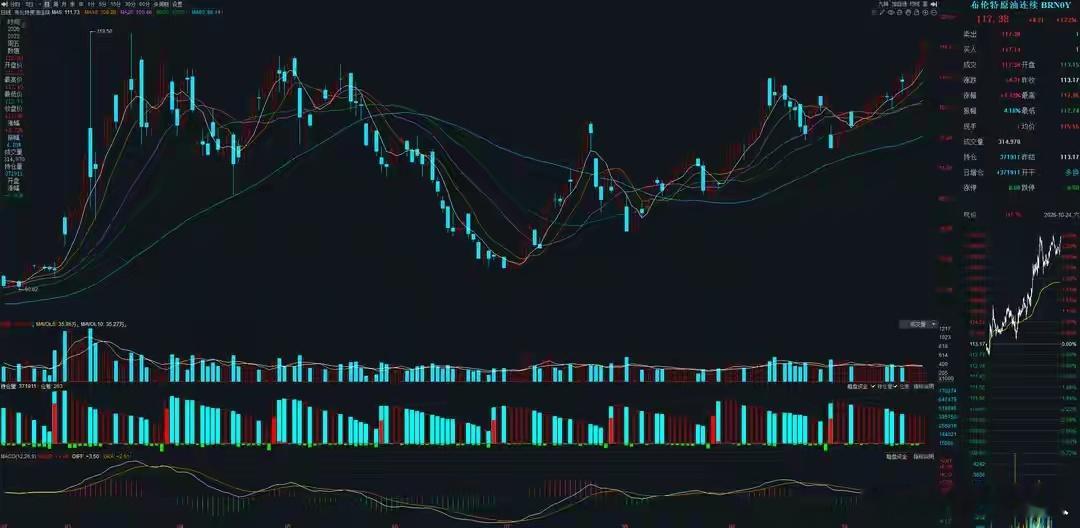
本周五个交易日,A股大盘持续加速探底,周四、周五接连创出年内新低。如果不是国家队在周五市场最危急的关头出手护盘,盘面走势大概率会进一步恶化。昨日上午发布的《A股重磅资金报告:国际油价突破117美元!下周大盘还有巨震?》中,交易数据已经显现出矛盾信号。国家队与北向资金持续逢低吸筹、全力托市,但是以公募基金为代表的内资机构,依然在反弹行情中逢高减持,这也让下周A股大盘的整体走势充满变数。想要判断下周大盘是就此完成筑底企稳,还是短暂反弹后再度走弱、再创阶段新低,就需要全面梳理本周末的市场消息,研判重磅利好与利空,对后续行情形成的持续性影响。一、美国或将对伊朗启动“史诗怒火”军事行动美国总统特朗普在10月23日表态,美国有可能再度发起小规模的“史诗怒火”行动,也有可能促使伊朗主动做出让步。特朗普直言,倘若伊朗理性看待局势,双方可以直接进入实质性谈判。美方在21日对外透露,美军与以色列军方已经敲定详细作战方案,计划在11月美国国会中期选举结束之后再次打击伊朗,只是最终是否批准行动,还要等待特朗普做出最终决定。尽管特朗普此前对外承诺,中期选举之前不会发动对伊袭击,但地缘冲突持续升温,持续已久的对峙局势没有丝毫缓和迹象。今年9月之前,国际油价长期居高不下,让特朗普在重启对伊战事这件事上反复摇摆。行情规律十分清晰:一旦国际油价跌破100美元关口,美方就会加快推进军事行动;而当油价站稳100美元上方,美方就会释放缓和信号,放出双方即将达成停火协议的消息。这种反复拉锯的局面,从今年3月一直延续到9月。9月底伊朗代表团赴美谈判,美方彻底关闭了和谈窗口。自此之后,国际油价开启单边上行走势。截至本周五收盘,布伦特原油价格已经突破117美元,距离今年3月的阶段高点仅有一步之遥。对于全球资本市场而言,美伊冲突推升油价,是当前所有利空因素的核心源头。放眼美股市场,油价持续站稳110美元上方,会倒逼美联储重启连续加息,依靠紧缩政策压制不断走高的通胀。回顾美股历史走势,美联储一旦进入连续加息周期,行情在加息初期往往会迎来连续调整,只有等到加息带来的边际利空逐步消化,下跌节奏才会有所放缓。简单来说,在前几轮加息落地之前,美股整体都会维持偏弱走势。目前美联储仅在9月完成一次加息,由此来看,美股短期走弱的风险依旧居高不下。再看亚太市场,当下最大的隐忧在于全球AI板块抛售潮何时能够结束。资金集中抛售人工智能科技股,核心诱因就是美联储加息抬升了市场资金成本。结合盘面逻辑来看,只要美伊地缘冲突没有平息,国际油价持续维持高位,就很难预判全球股市的见底时间。结合这个前提再来看周五的盘面:A股午后上演绝地反击,但大盘指数、创业板指以及微盘股指等核心指数,全都没能站稳5日线,短期下跌趋势并未扭转。日韩股市跟随A股走出低开高走行情,日经225指数与韩国综合指数同样收于5日线下方。周五晚间美股三大指数继续走弱,标普500与纳斯达克指数均受到5日线压制,再度收跌。二、央行10月26日开展7000亿元MLF操作,缩量续作2000亿元10月23日央行发布中期借贷便利招标公告,为保障银行体系流动性保持合理充裕,将于2026年10月26日开展7000亿元一年期MLF操作,采用固定数量、利率招标、多重价位中标模式。本月共有9000亿元MLF到期,本次操作将实现缩量续作,净回笼资金2000亿元;上月MLF为增量续作,净投放2000亿元。在此之前,央行在10月先后开展两期买断式逆回购,合计净投放资金4000亿元。央行每月三次公开市场操作,是观察国内货币政策松紧节奏最核心的窗口。今年前十个月,1月、2月、7月、8月、9月,央行借助3月期、6月期逆回购以及MLF工具,分别实现净投放10000亿元、9000亿元、10000亿元、1000亿元、4000亿元。而3月至6月,央行连续收紧流动性,三次公开操作分别净回笼2500亿元、6000亿元、11000亿元、1000亿元。进入10月,两期买断式逆回购合计净投放4000亿元,叠加MLF净回笼2000亿元,全月整体净投放资金2000亿元。从央行调控节奏能够清晰看出,流动性投放与回笼,主要取决于海外输入性通胀压力,这也是3—6月持续回笼资金、7—9月转而持续投放流动性的核心原因。10月流动性投放力度明显收缩,再叠加国际油价站稳110美元高位,后续数月,央行大概率会通过公开市场操作逐步回笼市场流动性。货币政策转向收紧,会对国内实体经济与资本市场形成双重影响。对于实体经济:如果经济过热、物价上涨压力较大,收紧流动性能够压制总需求、稳定物价。但当前国内经济只是刚刚企稳复苏,各项经济指标尚不稳固,被动收紧流动性,会给经济复苏增添更多不确定性。后续只能依靠财政政策与各类增量政策持续加码,对冲流动性收紧带来的负面影响。对于资本市场:流动性收紧整体利好债市、利空股市。资金持续回笼会直接推升无风险利率,同时压制市场风险偏好,带动债券收益率上行。在股票估值体系中,成长赛道与高估值板块会承受更大压力,逻辑和美联储加息压制科技股如出一辙。三、证监会就《私募投资母基金管理规定》公开征求意见为进一步规范私募投资母基金业务运行,推动行业长期稳健发展,证监会依据《证券投资基金法》《私募投资基金监督管理条例》等法规,起草《私募投资母基金管理规定(征求意见稿)》,面向全社会公开征求意见。公募基金、私募基金与北向资金,是A股市场体量最大的三类机构资金。其中,公募与私募基金在A股的持仓市值均维持在7万亿上下,两大机构的调仓行为,会深刻影响A股短期行情走向,同时也会重塑中长期市场格局。此前监管层出台多项规则约束公募基金运作,针对私募基金的监管条例相对宽松,使得行业长期存在不少灰色操作空间。就在近期,一封私募基金经理的致歉信引发市场广泛讨论。上海某私募基金管理人在公开信中坦言,本轮投资亏损幅度巨大,核心原因是没能预判到流动性收紧危机以及科技股的下跌行情,并且主动承担全部责任,直言亏损很难向投资人交代。基金大幅亏损的根源,在于基金持仓过度集中在科技赛道,市场风格切换时没能及时调整仓位。不难发现,公募与私募基金普遍存在持仓集中的问题,想要改善这类乱象,只能依靠完善监管制度,不能单纯依靠基金管理人自律。回到本次新规内容:私募母基金本质是投资各类私募基金子基金的FOF产品。新规明确要求,单只母基金对单只子基金的投资规模,不得超过母基金净值的25%;继续穿透至底层个股与项目,单只标的整体持仓占比不得超过母基金净值的20%;规模百亿以上的头部母基金,持仓上限进一步收紧至10%。简单来讲,母基金可以分散配置多只子基金,但是多只子基金持仓个股如果出现重叠,对应个股总仓位不能超过净值的两成。这条规则能够从制度层面,杜绝私募基金重仓押注、集中坐庄的行为。除此之外,这份新规对A股市场还有更深层的长期意义。过去保险、社保等长线资金想要布局私募基金,往往会因为穿透风控、合规条款等限制难以入场。本次明确母基金监管细则,相当于为长线机构提供标准化、合规化的配置工具,有利于引导长期增量资金持续入市。整体来看,这条政策仅属于长期利好,很难对短期盘面形成明显拉动。综合本周末全部消息面来看,整体利空因素明显多于利好。美伊地缘冲突推高油价,是短期压制大盘的核心利空;央行MLF缩量续作、收紧流动性,会从中期持续收紧资金面;仅有私募母基金新规属于长期政策利好。叠加外围外盘尚未止跌企稳,综合判断,下周A股的反弹行情很难一帆风顺,不排除周初再度下探挖坑。