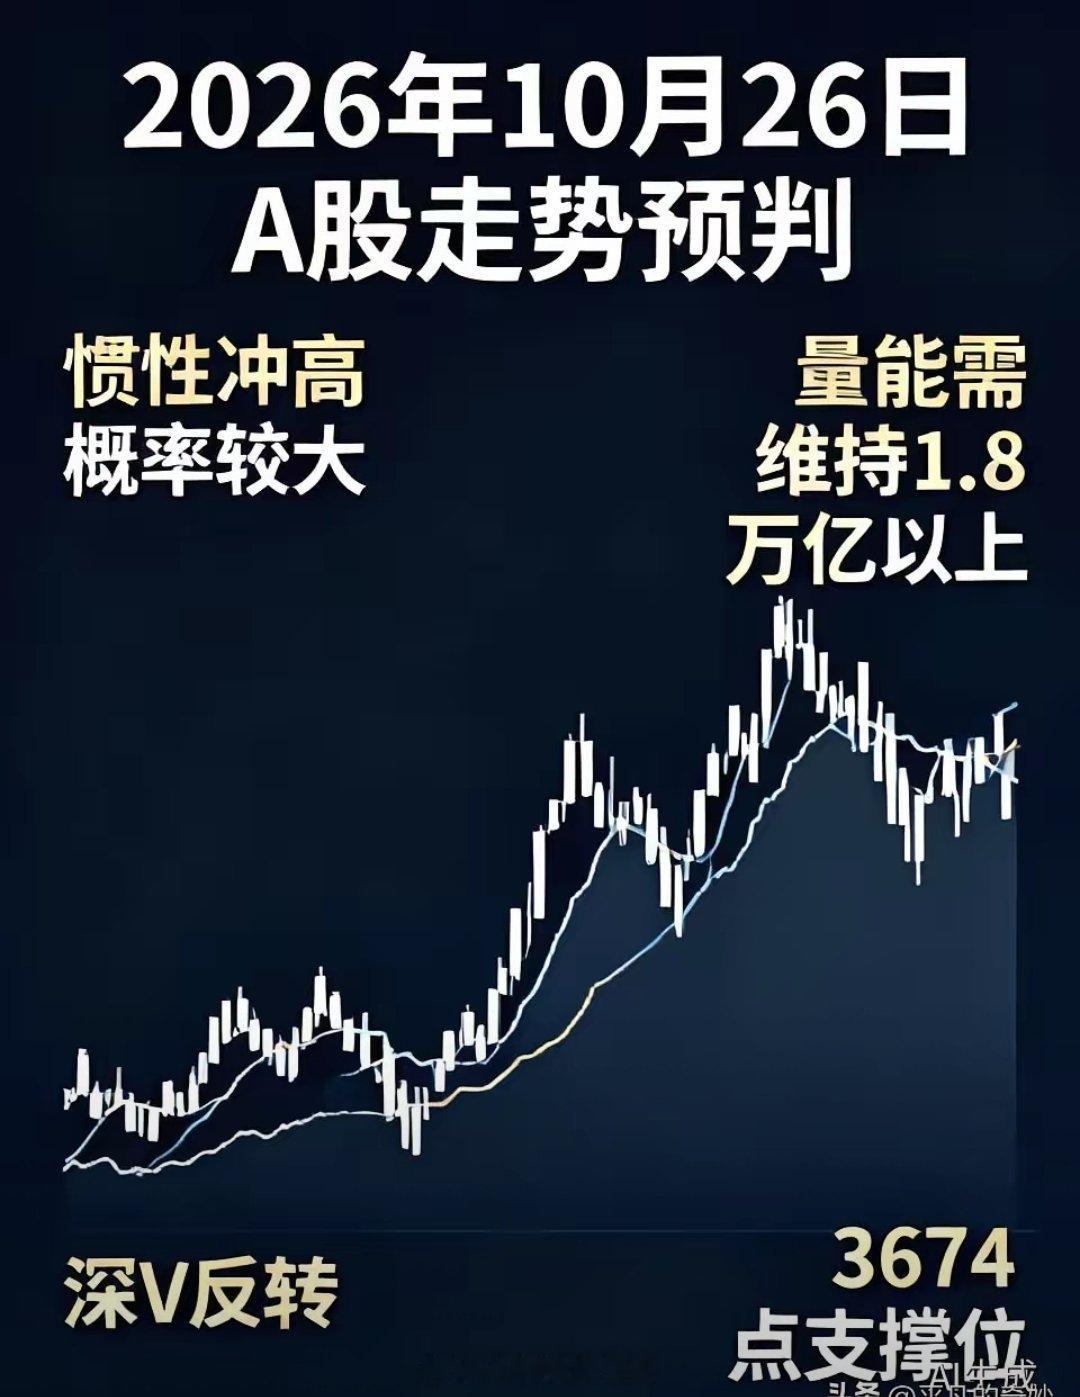
2026年10月26日A股走势预判结论:惯性冲高概率较大,但高开后能否守住涨幅,取决于量能能否维持在1.8万亿以上。 周五(10月23日)市场刚完成一次“深V”反转,沪指从3574点拉回3690点,创业板指收涨4.16%,全市场成交额从1.4万亿骤增至1.97万亿,单日放量超5000亿。3674点关键支撑位失而复得,短期负反馈被阻断,超跌反弹的技术条件已经具备。多家机构在10月25日的策略中方向一致:短期有修复窗口,但中期仍是震荡整固,需警惕反弹后的二次回踩。26日更可能走“高开—分歧—看承接”的节奏,而非单边逼空。制约反弹高度的因素同样清晰:布伦特原油受中东局势推升创4月后新高,全球AI信用链(Meta自由现金流转负、特斯拉下调资本开支)尚未解除,油价—通胀—利率的传导仍在压制高估值资产。因此,26日不是判断“反转”的日子,而是检验反弹成色的第一天。10条影响股市的热点新闻及政策1. 央行10月26日开展7000亿元1年期MLF操作。 这是26日当天最直接的流动性事件,目的是保持银行体系流动性充裕。需要理性看待:MLF投放的是银行中长期资金,不直接进入股市,信号意义大于实质增量,但它至少封住了短期流动性骤然收紧的尾部风险。2. 金融街论坛余温:央行设立应对非银机构大额赎回的流动性支持工具。 该工具在资管机构面临群体性赎回、债市出现“赎回—抛售”负反馈时启用,本质是给非银金融体系加了一道“防火墙”。对券商、保险等非银板块构成情绪上的制度性利好。3. 国常会听取“人工智能+”行动进展汇报,强调“以落地应用牵引技术创新”。 政策重心从“鼓励创新”进一步偏向场景落地和中试验证,算力、行业应用、数据要素的受益路径更具体。4. 工信部定调人形机器人:上半年产量超4万台,全年预计突破10万台,并发布《国家人形机器人产业标准体系建设指南(2026版)》。 产量数据从“故事”变成了可追踪的产业进度,标准体系则意味着行业开始从样机阶段向批量部署过渡。5. 人形机器人/物理AI周末催化密集发酵。 宇树科技王兴兴表态“物理AI被击穿的苗头就在1—2年或2—3年”;OpenAI确认组建Robotics团队;马斯克称人形机器人将成为全球最大产业,首批量产标准机器人已在弗里蒙特下线。周五该板块已批量涨停,周末催化进一步强化了其作为短期主线的地位。6. 存储芯片四季度涨价预期继续上调。 TrendForce数据显示,Q4一般型DRAM价格预计季增10%—15%,NAND Flash合约价预计季增15%—20%;长鑫科技前三季度归母净利润1310亿—1325亿元,同比扭亏为盈。存储的逻辑正在从“涨价预期”切换到“业绩兑现”。7. 固态电池中试产能集中落地。 天赐材料百吨级硫化物固态电解质中试线已建成试产,西南证券判断行业进入“工程验证年”,中试线密集建设、设备订单前置释放。这是新能源内部少数处于产业早期加速阶段的细分方向。8. 首批18只主动ETF已启动发行,首日募集超150亿元。 叠加前期宽基ETF连续净流入,增量资金的结构正在从“被动托底”向“主动配置”延伸,对成长风格的流动性边际友好。9. 第四批消费品以旧换新资金625亿元下达完毕,全年额度全部落地。 政策对消费的托底效应进入集中释放期,家电、消费电子等方向有阶段性基本面支撑,但在当前市场风偏下,消费更可能是“稳定器”而非“进攻方向”。