人造黄金离改写金价还有多远
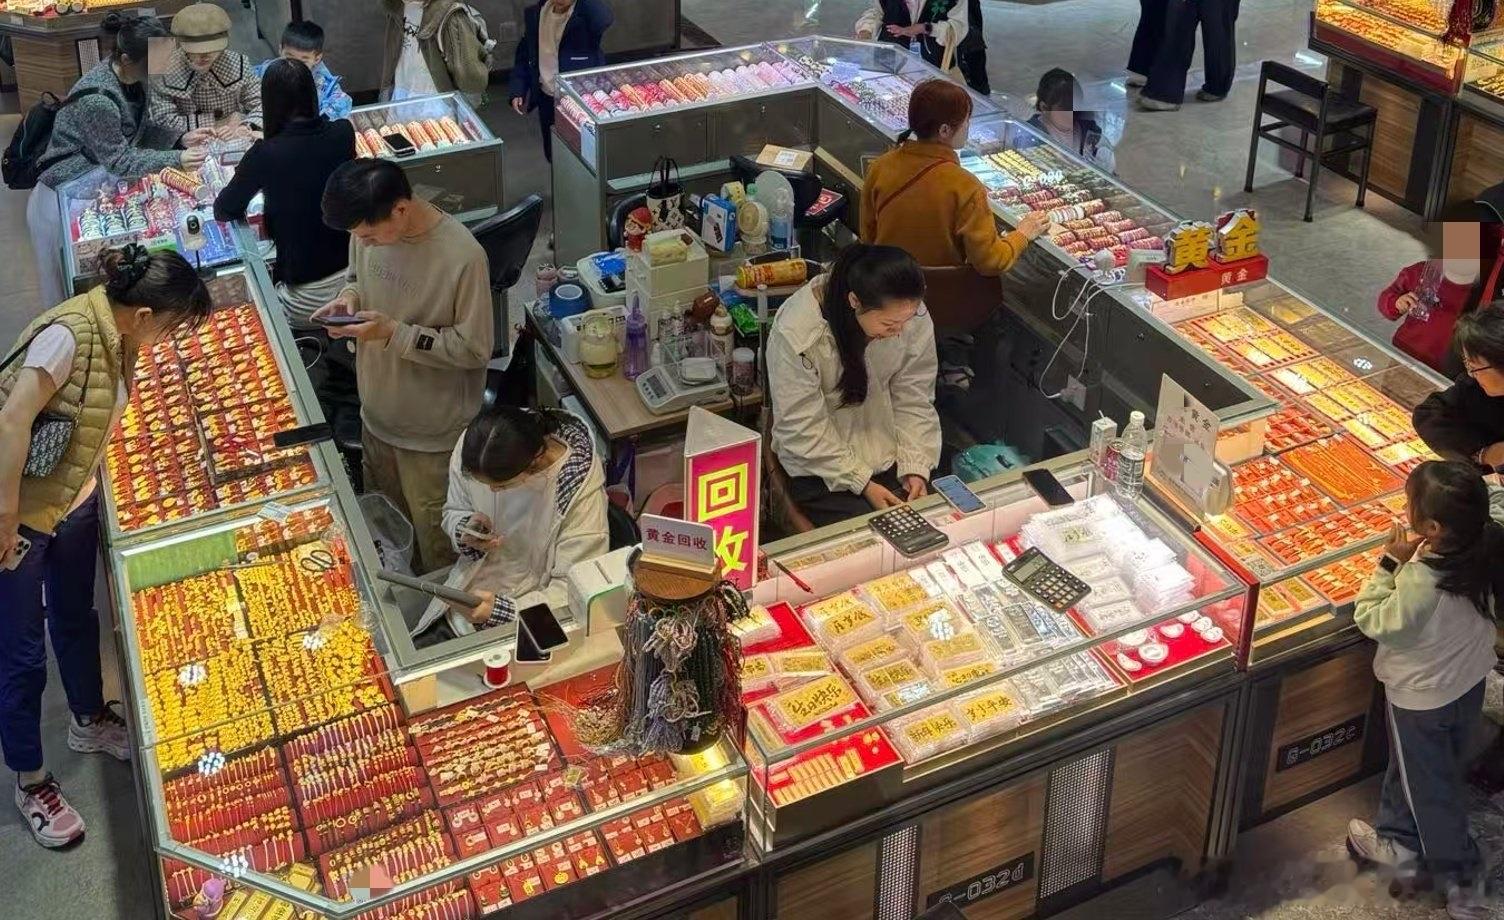
“人造黄金会不会击穿金价”登上热搜时,国际金价恰好出现回落。据第一财经10月25日援引央视财经的报道,美东时间23日,现货黄金收于3995.63美元/盎司;24日,多家品牌足金饰品报价回到每克1200元上下,深圳水贝也迎来旺盛客流。
技术消息与价格下跌赶在一起,容易让人产生联想:黄金既然能够制造,过去依赖稀缺性形成的价格还能维持多久。不过,目前公开的研究还没有证明,人造黄金已经具备低成本、规模化供应的能力。要解释这轮回调,仍需考察利率变化和资金进出,不能省略这些已经影响交易的因素。
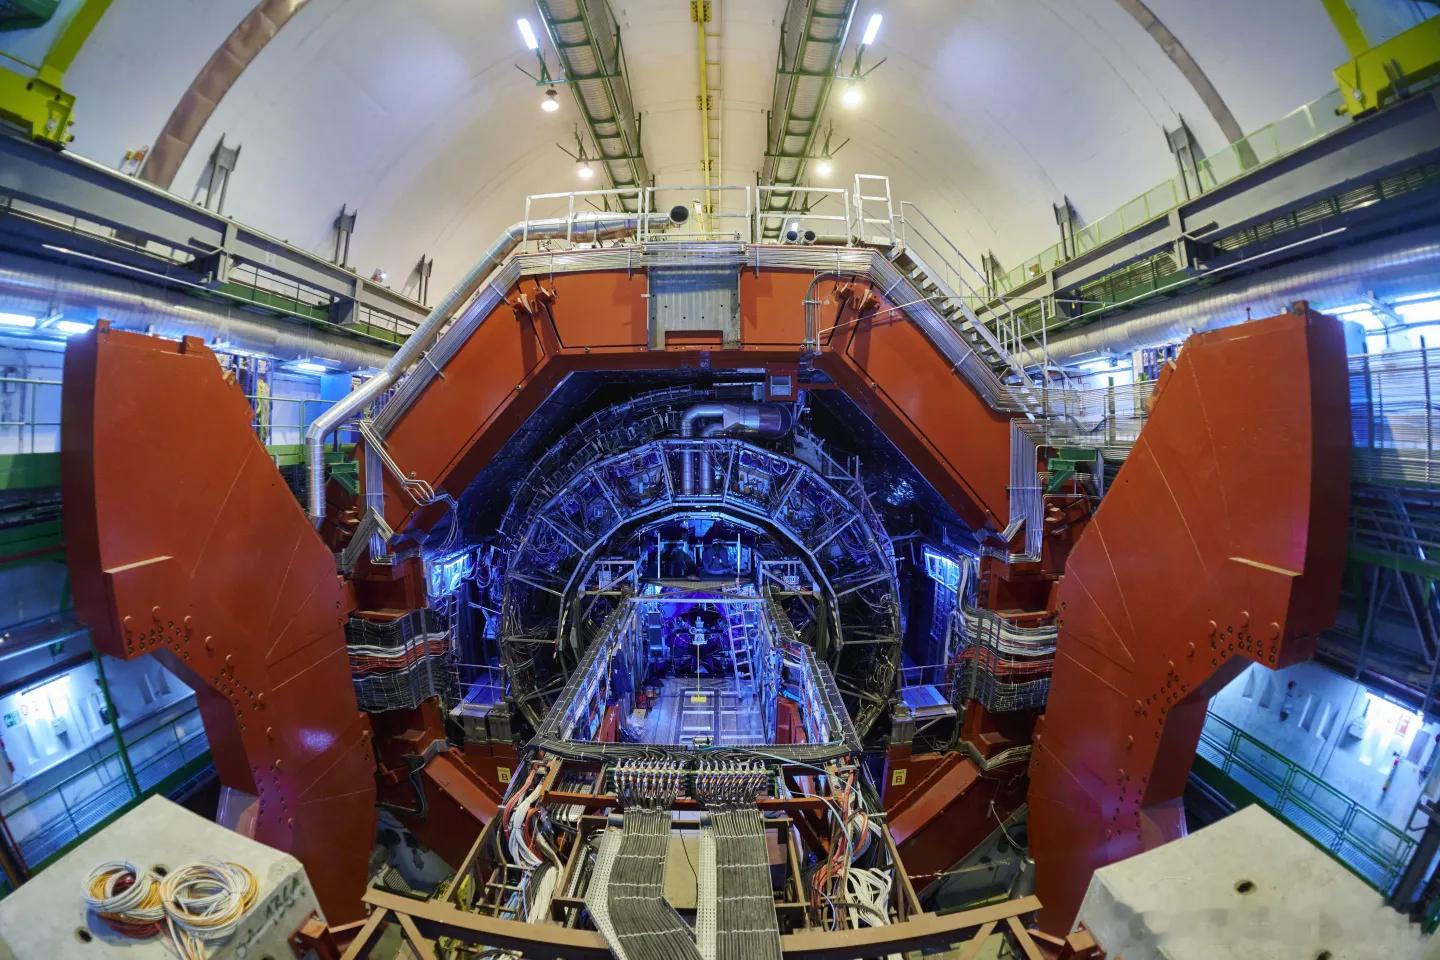
欧洲核子研究中心2025年公布的ALICE实验结果,是讨论人造黄金时经常被引用的材料。2015年至2018年运行期间,相关实验累计生成约29皮克黄金,相当于0.000000000029克。这些高速运动的金原子核随后撞击设备并碎裂。实验测量到了元素转化,却没有形成可以收集起来出售的黄金库存。
Marathon Fusion的研究尝试把这件事推进到商业层面。该公司2025年公开的预印本提出,利用聚变中子将汞同位素转化为稳定金,并通过模拟,估算出特定反应堆设计每吉瓦热功率每年约2吨的产量。这里的产量来自模型,热功率也有别于发电功率。把计算结果写成一家工厂已经具备的年产能,会高估技术走到的阶段。
从模型走向工厂,要补上的首先是一份完整的成本账。原料怎样提纯,产品怎样分离,设备能连续运行多久,停机维护需要多少支出,都会影响每克黄金最终花费多少钱。发电与炼金如果共用设施,还要区分原有发电投入和额外增加的炼金投入。黄金收入能够补贴电站经营到什么程度,不能只靠产量乘以售价来判断。
售价本身也会随着产量变化。如果未来的人造黄金便宜到足以大量替代矿产黄金,金价就可能下降,项目自己的收入也会被压缩。以今天的高价估算炼金利润,同时预言这种技术将让黄金大幅贬值,两个判断之间存在需要重新计算的矛盾。扩产后的销售价格和资金回收周期,都应放进项目测算,而不能沿用技术问世前的行情。
市场当然不会等到工厂全部建成才反应。只要成本能够被复核、工程进度足够可信,未来供应增加的预期就可能提前进入价格。人造黄金值得持续研究,也正因为它可能改变远期预期。但实验室的转化效率、工厂的实际产量、最终可供销售的黄金数量,需要分别确认。
眼下的黄金市场,还有一大部分供应来自旧金重新流通。世界黄金协会2026年8月发布的研究估计,截至2025年底,全球地上黄金存量约22万吨。它们以首饰、金条、官方储备等形式存在,持有人可以继续保存,也可以选择出售。每年矿山开采多少,只解释了一部分行情;原有持有人对未来收益的看法发生变化,也足以影响当下报价。
所以,金价回落并不需要以新技术突然带来大量黄金为前提。
世界黄金协会公布的2026年9月数据中,美元金价下跌8.5%,全球实物支持的黄金ETF持仓却增加了67吨,同时COMEX管理基金净头寸明显下降。其市场报告的归因模型,将美债收益率上升和美元走强列为当月下跌的重要因素。这组数据很难被概括成简单的“资金都在买”或者“资金都在卖”。
愿意长期持有的人,可以在回调时逐步增加配置;使用杠杆的交易者,可能必须减仓以满足保证金或风险控制要求。卖出发生得集中、急迫,价格就可能继续下探,直到有足够买家愿意承接。长期买盘存在,与短期价格承压,并不冲突。
资金愿意承接多少,还要比较其他资产的回报。实物黄金没有利息收入,存款和债券的收益越有吸引力,持有黄金就越需要一个足够充分的理由。比较时要考虑通胀预期,因为名义利率上涨,不一定等于购买力回报改善。通胀推高保值需求的同时,也可能引发更紧的货币政策预期;如果实际收益率和美元随之走强,黄金仍可能下跌。
至于收益率为什么上升,也不能忽略。经济前景改善、政策收紧与财政风险上升,对持有黄金的意愿可能产生不同影响。路透社10月21日报道,市场关注美联储年底加息的可能性,而当天美债收益率回落又给黄金带来一定支撑。交易者会根据预期调整持仓,无须等到政策正式落地。
首饰消费者的时间表则很不一样。婚期已经确定的人,通常不会等到利率方向明朗之后再买三金。价格回落到预算可以承受的范围,就可能促成购买。水贝的旺盛客流,可以包含此前被高价压住的消费需求,不能仅凭现场热闹,就把这些人都视为看好后市的投资者。
价格对购买力的挤压,在金饰销售中已有体现。世界黄金协会数据显示,2026年第二季度全球金饰消费量约278吨,同比下降17%,消费金额却同比增长14%。消费者合计花了更多的钱,买到的黄金重量却少了。销售额上升,并未消除克重减少所反映的需求压力。
一旦价格下降,部分观望者可能重新下单,商家也有机会加快周转。但如果一轮集中采购提前释放了后面的需求,客流就未必能够持续。要判断生意是否改善,仍要看成交克重和订单转化。对于持有高成本库存、又未充分对冲价格风险的商家,销量增加甚至可能与库存损失同时出现。
同一轮降价,因而会在产业链上留下不同结果。其他条件相近时,矿山企业的销售收益受到挤压;零售商需要在销量、库存成本和利润率之间寻找平衡;加工企业则更关心订单量与加工费。柜台前排队的人多了,并不能直接推导出所有黄金企业都更赚钱。
消费者也有自己的成本账。国际黄金通常按美元/盎司报价,换成国内原料金价,需要乘以美元兑人民币汇率,再除以每金衡盎司约31.1035克,并考虑境内外价差。人民币汇率的变动,可能放大或抵消一部分国际金价的涨跌。
到了首饰柜台,还要加上加工、设计和渠道费用。这些钱购买时需要支付,回收时通常无法按原额收回。因此,同样是持有黄金,首饰买家与按接近原料金价买入金条的人,回本条件并不相同。
假设一件10克首饰,原料金价为每克900元,额外费用合计1000元,买入总支出就是1万元。如果回购只按原料价值计算,即使不扣任何费用,原料金价也要涨到每克1000元,约上涨11.1%,才能覆盖支出。这些是假设价格,但它说明了一个常被忽略的问题:买入当天,首饰的回本门槛就可能已经明显高于原料金价。
为工艺、款式和纪念意义付费,可以是一笔满意的消费。把它计入家庭投资,就还要考虑以后如何变现。金条有买卖价差和保管成本,黄金ETF有管理费用与跟踪误差,选择哪一种方式,都不能跳过实际费用。
还有持有期限。如果这笔钱几个月后就要用于还款或生活支出,期间的价格回落就可能迫使买家提前出售。即使多年后金价上涨,也改变不了此前已经亏损卖出的结果。资产的长期价值,需要与持有人能够等待的时间放在一起衡量。
人造黄金将来能把成本降到什么程度,值得跟踪;水贝这一轮客流能否变成持续订单,也需要后续销售数据确认。对眼前的购买决定,这两条消息都替代不了实际成交价和回购条件。黄金的稀缺性没有消失,买入价格过高仍然可能造成亏损。判断手里的黄金能否保值,最终要从自己的买入成本和用钱时间算起。