“卖给谁也不准卖给中国!”蒙古将最大铜矿卖给澳大利亚,还特意在合同里加了禁令,不准矿石转售到中国。明明中国近在隔壁,运输成本低,还是全球最大的铜进口国,蒙古却舍近求远,引入澳方资本,不少人疑惑,这种看似放弃近在眼前商机的选择,背后是怎样的考量?
很多人只看到“邻居不买我的货”,却没看到蒙古一边要矿场持续开发,一边又怕自己被单一买家彻底绑死。澳方资本背后连着西方矿业体系、融资通道和出口网络,对蒙古来说,这不是找了个买矿的,而是找了个能把矿做起来、又能帮自己把经济绳子多系几根的伙伴。
所以合同里那句不准转售中国,表面是商业限制,底层是政治避险。蒙古的处境很拧巴:太靠中国,关税、运费、销路都舒服,但舆论和决策层会担心“资源命脉全攥在南方邻居手里”。
太靠西方,口号好听、资本来头大,可铁路、港口、冶炼、结算哪一样都不是悉尼或伦敦能替它落地。它真正想要的,是“让中国消化需求,但让西方参与规则”,只是这种算盘,纸面上精明,现实里容易反噬。
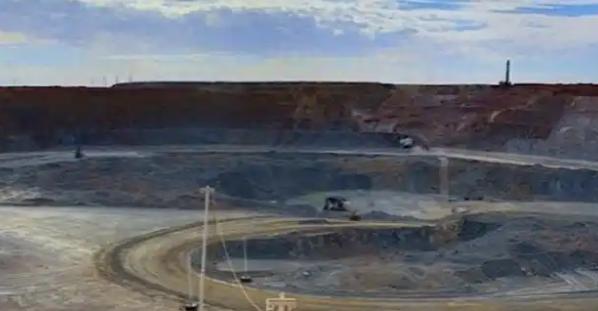
再看奥尤陶勒盖这个项目,储量够大、品位够好,可地下硬岩开采极烧钱,设备、电力、水源、尾矿、社区补偿全是大坑。蒙古自己既拿不出全套技术,也扛不住超期超支,力拓这类澳英系巨头进来,本质是接盘复杂工程和风险。
中方企业不是没兴趣,事实上中国公司在周边、在基建、在冶炼端都有能力,但蒙古在谈判里会把“中方参与”和“被中方主导”画等号,于是用澳方来平衡,用禁令来表态:我可以赚钱,但不想让你说了算。
这里有个很多人忽略的点:铜矿不是苹果,挖出来就能装车进中国。精矿要去冶炼厂,冶炼要酸、要电、要环保容量,蒙古本国吃不下,中国是最优解,印度、日韩、欧洲是替代项但链路更长。
合同禁转售,不代表蒙古真的能永远不和中国市场发生关系,因为全球铜链本来就是网状的:澳方赚了钱,设备可能来自中国;精矿去了别国,阴极铜也可能绕一圈进中国制造。禁令更像姿态,不是物理隔离。
把镜头拉远一点,蒙古这种“第三邻国”思路不是头一回。它和内蒙古边境的焦煤、稀土小矿、跨境铁路谈判里,也反复出现“想用中国钱和中国路,又不想让中国公司拿太多股权”的拉扯。
再比如中亚几国卖锂、卖铀、卖气,嘴上说多元出口,身体很诚实:管道修到中国最省事,可又拉欧洲、拉土耳其、拉美资来压价和保底。资源国最怕的不是卖便宜了,是被一个买家定价、被一条通道卡脖子。
说白了,蒙古加这条禁令,是在给国内民族主义交差,也是在给西方资本递投名状。它想证明自己不是“中国的后院”,可又离不开中国的水、电、路、市场和汇率现实。结果就是:矿还是在那儿,车还是要跑,钱还是要结,但合同里多一句话,谈判桌上的气场就变了。
澳方拿到话语位,蒙古拿到“我也能不靠南边”的心理安慰,中国这边则把账记在心里:以后铁路、电网、炼厂、长期包销协议,别怪我更挑剔。
更麻烦的是,这种禁令会反过来抬高蒙古自己的成本。本来从南戈壁装车进内蒙古,几百公里的事;现在要绕去远东、去日韩、去澳洲再转手,运费、保险费、冶炼差价、信用账期全上来。矿企不是慈善机构,力拓们会把额外成本通过分红、税收结构、本地采购比例再谈一遍。
到最后,蒙古政府账面多了一句硬气话,财政却可能少一块实打实的人民币结算红利。谁亏谁知道,只是亏得比较慢。
资本没祖国,力拓的股东也不会因为“帮助蒙古抗衡中国”就少分红利,他们只在乎品位、剥采比、现金成本和股价。蒙古若把这事当成外交胜利,那就赢了镜头,输了账本。
放到更大的盘子看,铜是电气化、电网、电动车、军工和AI数据中心的底层金属,未来十年需求曲线比煤漂亮得多。蒙古把手里这张铜牌押给澳方,短期换到开发和舆论安全感,长期却可能错过和中国新能源产业链深度绑定的窗口。
中国这边不缺矿源,智利、秘鲁、刚果(金)、哈萨克斯坦都在牌桌上,蒙古若总在“想卖又不敢靠”的姿势里晃,份额会被别人悄悄补上。等它回头再想签长期包销,条件就不会像今天这么软。
所以这件事最吊诡的地方就在这:禁令写的是“别卖给中国”,市场跑的是“最终还是绕不开中国”。蒙古以为自己选了战略自主,实际选的是高成本缓冲期。澳方赚管理费、赚资本利得、赚地缘叙事;中国损失一点短单,却看清了对方底线。
等运费、汇率、冶炼利差把利润磨掉一层,再回头看“卖给谁也不准卖给中国”这句话,像极了一个站在金矿口的人,先朝最肯出价的邻居瞪一眼,再转身向远处的船挥手。
资源国的悲剧从来不是没买家,而是总想把买家当筹码,最后被筹码反咬。蒙古这波操作,给所有夹在大国之间的国家留了样本:你可以喊不,但市场不听口号,只听成本、品位和到账时间。
等下一代蒙古矿工在竖井里抬头,他们未必记得合同里那句禁令,只会问一句——咱家的铜,为啥绕了半个地球才变成电线?