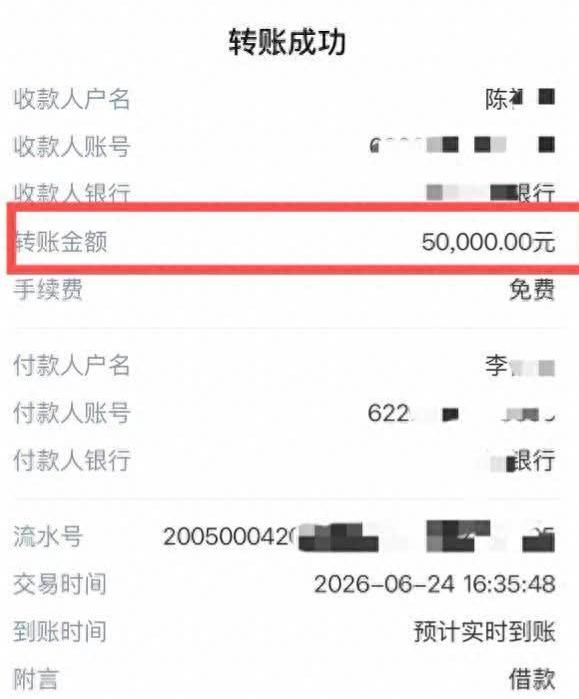
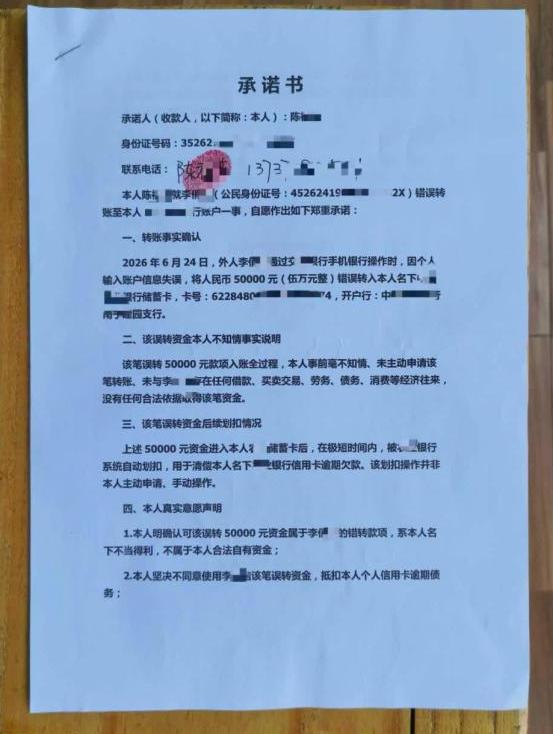
“钱刚到账就没了!”广西南宁,一女子手机转账时手一滑,把5万元转给了联系人里名字只差一个字的人。结果钱刚进对方账户,连个响都没听见,就被银行系统“秒扣”,直接拿去还了对方逾期的信用卡!收款人喊冤:自己不知情,也不同意拿这钱还债!银行却说:这是正常自动扣款,想退钱,先拿法院判决书来。女子当场懵了:我转错的钱,凭啥替别人还了信用卡?这5万块还能要回来吗?
女子本以为手机转账写错一个字,顶多是找对方协商退回来,最多跑一趟网点说明情况;可现实给她上了一课:账户里的余额和“这笔钱该归谁”不是一回事。
银行系统只看钱进了哪个账户、这个账户有没有欠自家机构的债。她那五万块刚落地,就被系统按既有协议划走,像流水冲进下水道,看不见回头的缝。
很多人没意识到,手机转账的“联系人昵称”只是方便人看,银行清算只认卡号、账户标识和实名主体。名字差一个字还能转成功,往往是因为通讯录匹配、复制粘贴、历史收款记录串了户,或者两个联系人姓名高度相似,手指点快了就错位。
转账人以为自己在给“张雅婷”汇钱,系统却把五万送进了“张雅庭”的卡里;等发现不对,对方信用卡中心已经把逾期本金、罚息、违约金一并啃掉一大口。这时候再喊“我转错了”,对系统来说晚了半拍,对人来说却是天塌半边。
银行为什么敢说“想退钱先拿判决书”?不是工作人员态度冷,而是这笔钱已经脱离转账行与收款行的“未决状态”,变成收款人资产后被其债权人依约扣收。只要扣款方和收款人之间有信用卡领用合约、自动扣收授权、抵销条款,系统在账户有欠款时划扣,形式上确实站得住脚。
麻烦就在这里:真正拿钱的是银行,真正转错人的是女子,真正“被替还债”的是收款人,三方各说各理,最后让普通老百姓在流程里打转。
这类事不是南宁这一桩。前几年外地就有过相似案子,甲给工人发工资填错卡号,钱进乙账户,乙恰巧被网贷平台自动扣款;转账人起诉要求返还,法院一般会把“转错账”认定为非典型不当得利,但钱若已被第三方合法扣走。
收款人没实际拿到、也没受益,转账人再找收款人要全额,往往只能要回剩余部分。也就是说,转错钱不一定等于“收款人赖账”,也可能变成“债权人半路截胡”,追偿对象要从收款人转到扣款机构,证据、合同、扣款顺序全得重新拆开看。
回到南宁这位女子,她要回钱的逻辑其实分三层。第一层,找收款人要“没同意接收、也没受益”的说明,让对方配合出具账户流水和未授权接收的书面材料。
第二层,找扣款银行要扣收依据,看是不是信用卡合约里的抵销权、是不是只扣了欠款本息、有没有把本不属于收款人的资金也顺手清掉;第三层,才是诉讼。
法院判的不该是“收款人必须把没拿到的钱吐出来”,而该审查扣款行为有没有侵害转账人的错误给付利益。说白了,女子不是替别人还信用卡,是她的错误操作撞上了别人的债务执行链,链子比她先动手。
这里面最容易被忽略的一点是:很多人把“转错账”和“被诈骗转账”混为一谈,以为报警就能原路返回。其实两码事。诈骗是违法犯罪资金流向,警方和风控可冻结;转错账是民事上的错误给付,对方没骗你,系统也没故障,是你自己手指先叛变。
银行没义务替你承担手滑成本,但也没权力把“转错人的钱”默认变成“替陌生人还债的祭品”。边界在哪里?在扣款授权是否过度、在收款人是否知情、在转账行风险提示有没有做到位。
现在手机银行都把转账确认页做得像走过场,姓名、卡号、金额、用途一闪而过,大额转账也未必强制二次人脸或口令;联系人列表里“李伟”“李玮”“李威”排在一起,界面不标全称尾号,点下去就是几万块。
机构赚了转账手续费、放了贷款、收了罚息,风险却让用户在零点几秒的误触里全扛。这也是为什么女子懵:不是她不讲理,是产品设计把复杂债务关系藏在了“确认转账”四个字后面。
从个人角度看,这类纠纷最该改的不是让银行每次都退钱,而是大额转账增加“相似名预警”、卡号与姓名不一致直接拦截、进入陌生收款人时弹窗显示历史交易和实名尾证。
同时信用卡扣收应留痕,非本人实时入账的资金,若明显标注“他行转入、疑似误付”,应设短时异议冻结,而不是秒扣完再让老百姓跑法院。技术本来能拦住的事,别全变成诉讼课。
旧闻里类似案子不少,但南宁这桩新在“秒扣”和“先拿判决书”的冲突被摊开讲:普通人第一次明白,钱进别人卡里那一刻,控制权就已经不在自己手里。
以后别信“转错再要回来很简单”,也别信“银行肯定帮我兜底”。手指点下去之前,把卡号念一遍,把姓名尾字对一遍,把收款人历史翻一遍,比事后跑三个部门都管用。
钱是辛苦钱,不是系统里的一串数字游戏。转错的人该谨慎,银行也该把护栏修在前面而不是躲在合约后面。否则下一次,可能不只是五万,而是买房首付、救命钱、孩子学费,在“叮”的一声里被别人口袋里的债吃掉。