收盘后,一条公告弹出来,让盯着券商和AI的人同时坐直了
不是芯片,不是算力卡,而是中信证券的三季报。
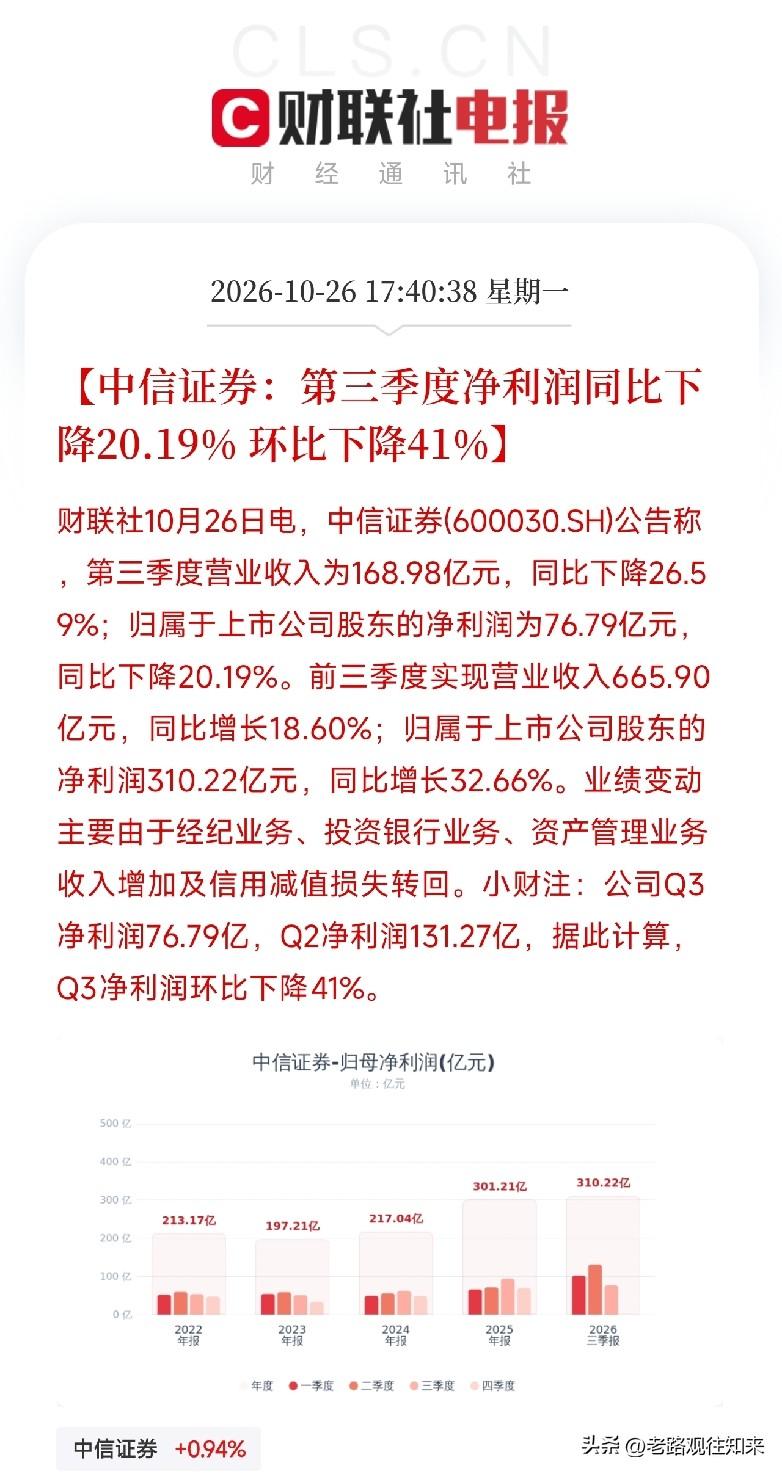
第三季度营收168.98亿元,同比下降26.59%;净利润76.79亿元,同比下降20.19%。前三季度营收665.90亿元,同比增长18.60%;净利润310.22亿元,同比增长32.66%。Q2净利润131.27亿,Q3是76.79亿,环比下降41%。
前三季度看还是增长的,但拆到单季度,同比转负,环比腰斩式回落。Q2赚了131亿,Q3只剩77亿。前三季度攒的利润,大半是上半年挣的。
拆开看,公告把前三季度增长归因于经纪、投行、资管收入增加及信用减值损失转回。但Q3单季的回落,公告没有逐项拆分。上半年市场给力,下半年节奏变了。经纪业务看成交量,投行业务看项目节奏,资管看规模和市场表现,自营看投资收益。Q3这几条线不可能同时舒服。
中信证券Q3环比下降41%,说明金融端和产业端在分化:产业端订单在跑,金融端交易和投资收入在收敛。
链条很清楚:AI资本开支还在扩张,但资本市场的定价在回归理性。中信证券自己的研报说:估值比肩科网,资金面抽水回升而净注水收窄,美股须警惕调整风险。产业看订单和产能,金融看成交和回本。产业端还在放量,金融端已经开始挑对象、压估值、算回本。券商Q3业绩回落,就是金融端收敛的一个注脚。
当然,风险也在。Q2基数高,Q3回落有季节性因素;市场成交量如果继续收敛,经纪和自营会继续承压;投行项目节奏受政策和排队影响,不是公司能完全控制的;信用减值转回是一次性因素,不能线性外推;环比41%的降幅如果被市场放大解读,券商板块的情绪会受压。但至少这份季报说明,AI竞赛不只是产业和技术的竞赛,还是金融定价和市场温度的竞赛。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,同时谁能把回本路径、融资承接和市场温度扛住。产业端在跑,金融端在算。两边一起看,才是完整的坐标。
去看看,谁在三季报里利润翻倍且环比还在加速,谁在扩产且订单能见度看到明年,谁又在市场温度收敛时现金流厚、业务结构稳。那才是这轮AI资本开支周期里,真正被产业趋势和利润表同时推上台前的硬核方向。