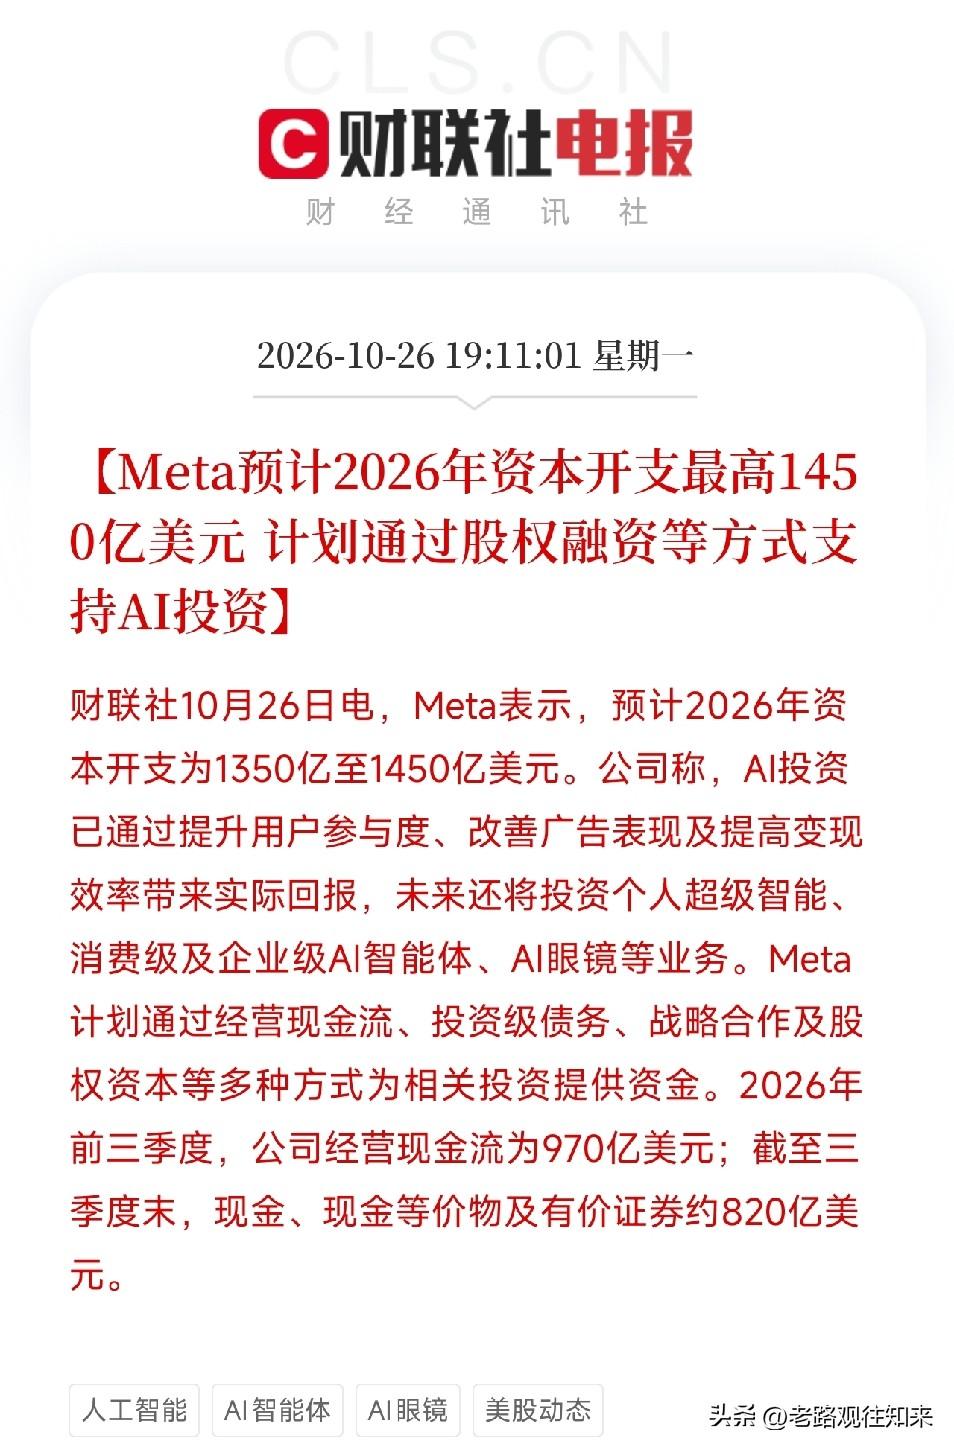
晚上7点,两条Meta的公告前后脚弹出来,让我把刚端起的晚饭又放下了
一条,是Meta预计2026年资本开支1350亿至1450亿美元。公司说AI投资已经通过用户参与度、广告表现和变现效率带来了实际回报,未来还要投个人超级智能、消费级和企业级AI智能体、AI眼镜。资金来源写得很清楚:经营现金流、投资级债务、战略合作、股权资本。2026年前三季度经营现金流970亿美元,三季度末现金及等价物约820亿美元。
另一条,是Meta将通过普通股和优先股发行筹集约350亿美元。具体是:通过远期销售协议发行约225亿美元A类普通股,发行约125亿美元存托股份,最多2.5亿份A系列存托股份。最扎眼的一句:英伟达、AMD、博通将购买最多50亿美元的A类股票。
这两条放在一起,信息量不在Meta要花多少钱,在钱从哪来、谁来买。
先算账。资本开支1350到1450亿,经营现金流970亿,现金820亿。现金流加现金,覆盖资本开支没问题,但Meta还要回购、还要分红、还要投别的。所以它选择发股融资350亿,同时保留债务和战略合作的通道。这不是缺钱,是主动把资本结构调厚,给AI竞赛备足弹药。
但真正值得琢磨的是买家名单。英伟达、AMD、博通,三家芯片巨头,买Meta的股票。
这不是普通的财务投资。这是客户和供应商在互相持股。Meta是这三家的大客户,买GPU、买芯片、买网络设备。现在供应商反过来买客户的股票,等于把卖芯片和客户增长绑在同一个利益共同体里。Meta的AI资本开支越大,这三家的订单越多;三家买了Meta的股票,又希望Meta的股价涨。循环就这么形成了。
这跟前几天苹果市值一度超越英伟达是同一套逻辑的另一面。市场在算AI投资回报,Meta用一份资本开支计划加一份融资方案回答:回报在广告、在变现、在用户参与度,但前提是先把算力底座堆上去。而供应商用真金白银买股票,等于给这个回答投了信任票。
更值得琢磨的是融资方式的选择。经营现金流970亿,现金820亿,理论上可以少融一点。但Meta选择发股,还拉供应商进来。这说明在AI竞赛的下半场,资产负债表本身也是武器。谁的资本结构更厚,谁能在不伤现金流的情况下持续扩产,谁就能把竞赛拖进自己擅长的节奏。
对产业链来说,这件事的信号很清楚:AI资本开支不是一年的事,是多年的事。Meta把2026年的开支框到1450亿,供应商又买了50亿股票,等于把未来几年的订单预期和股权利益锁在一起。谁在这条链上供GPU、供光模块、供液冷、供电源管理,谁就要准备好接一个更长周期的扩产节奏。
所以接下来别只问Meta花多少钱,要问三个更实的问题:
供应商买客户股票,这种绑定会不会扩散到更多AI巨头?资本开支往上走,谁的产能和交付能跟上?股权融资加债务加战略合作,谁的资产负债表能撑到最后?
Meta花1450亿,供应商买50亿。AI竞赛打到这个阶段,比的已经不只是芯片和模型,还有谁的资本结构更厚、谁的利益绑定更深。