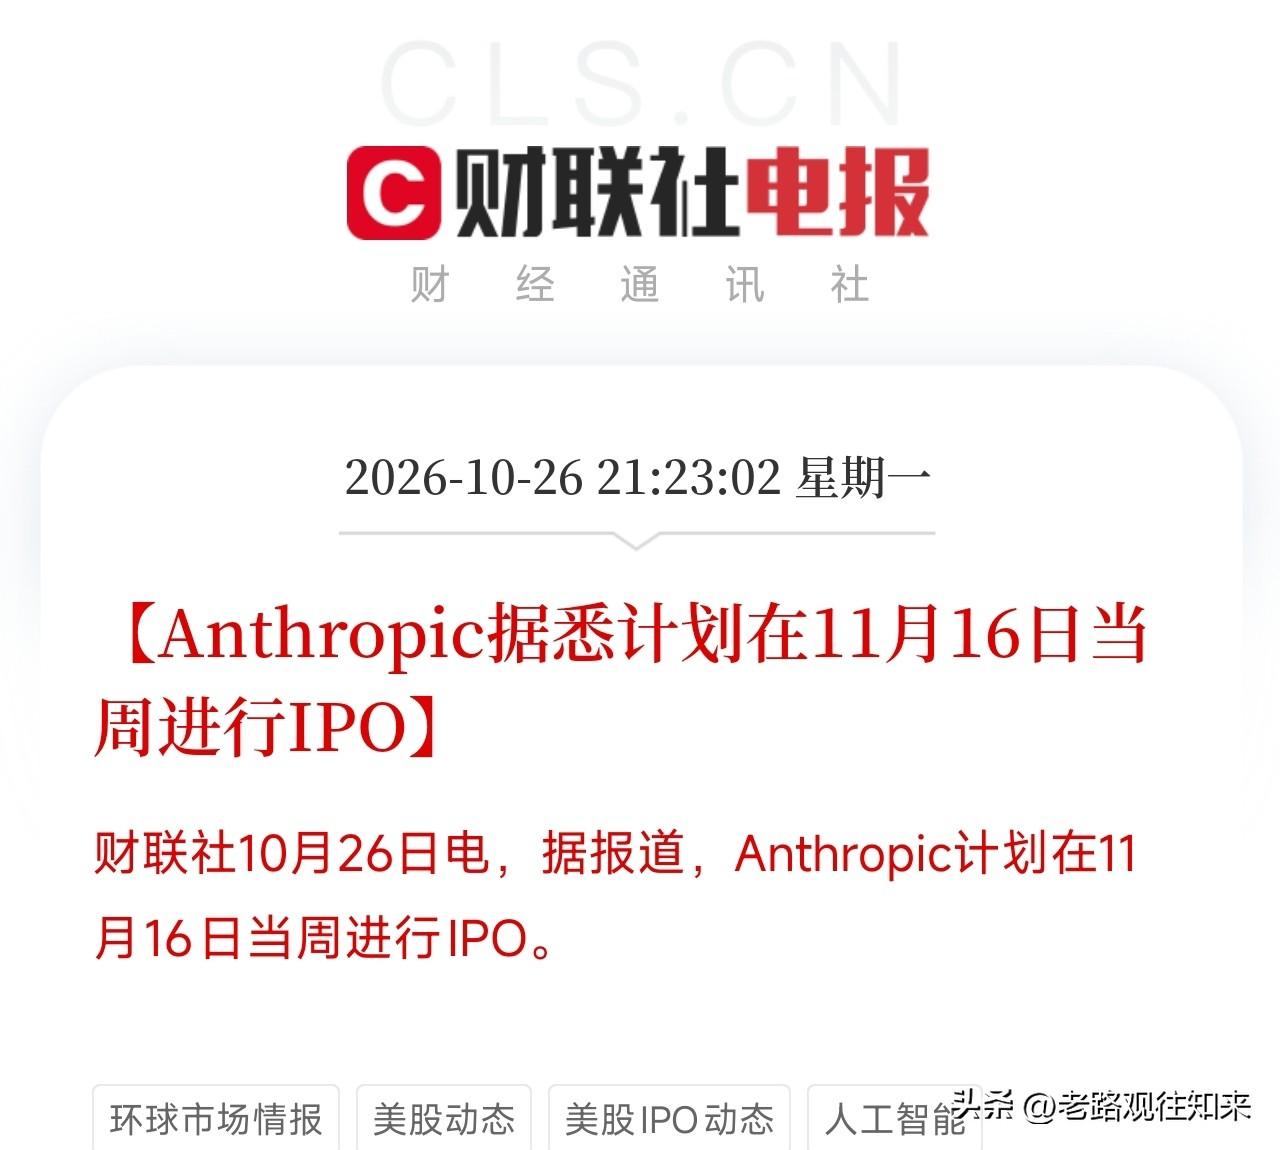
深夜,一条消息弹出来,让我把最近所有关于AI商业化的碎片,从OpenAI推迟IPO到Kimi做金融方案,全部串成了一条完整的链条
不是芯片,不是算力,而是Anthropic,那个Claude的母公司,正式公开提交纳斯达克IPO申请,代码ANT,计划11月16日当周上市。
但真正让我彻底清醒的,是它同时披露的财务数据。上半年营收163亿美元,去年同期只有12亿美元,增长超过13倍,堪称火箭速度。但上半年总运营费用169.8亿美元,净亏损807亿美元。
一年营收翻13倍,半年还是亏掉800多亿。
这指向了这轮AI竞赛的底裤。OpenAI因为烧钱太快推迟IPO,Anthropic的营收增速已经反超OpenAI。所有人都以为,营收爆发意味着商业闭环跑通了。但这份IPO文件告诉你,事实恰恰相反,营收在狂飙,亏损也在狂飙,而且亏得比赚的多得多。
更值得琢磨的,是它在文件里自己承认的风险。第一,未来算力和基础设施投资,要提前支付1250亿到1500亿美元。第二,越来越多的算力采购将从按使用付费变成资本开支和租赁,钱要先掏出去。第三,部分云服务商和芯片合作伙伴,同时给它提供资本或信贷支持、基础设施服务,还开发和销售AI模型。我的投资人,同时也是我的供应商,还是我的竞争对手。这跟英伟达给OpenAI提供1050亿美元担保、联手黑石贝莱德搞5000亿融资平台,是同一个逻辑。AI竞赛,已经从技术竞赛,变成了资本和债务的竞赛。
这就是我们反复强调的那层逻辑。当AI从技术革命变成债务盛宴,市场的筛选标准会变得比较残酷:它只认现金流,只认订单,只认那些不靠发债、不靠降息、靠自己就能赚钱的硬资产。Anthropic的IPO,不是终局,而是一场压力测试的开始。它要回答的问题,不是AI有没有未来,而是AI的商业模式,到底能不能自己养活自己。这个答案,将决定整个AI板块的估值,是继续往上顶,还是被重新按在地上。
去翻一翻,谁在这场AI债务竞赛里靠自有现金流活着,谁的订单锁到了2028年,谁又是那个不依赖金融市场输血的硬茬子。那才是这场AI商业化大考里,真正能穿越周期的压舱石。