早上8点,两条消息前后脚弹出来,让我把刚端起的豆浆又放下了
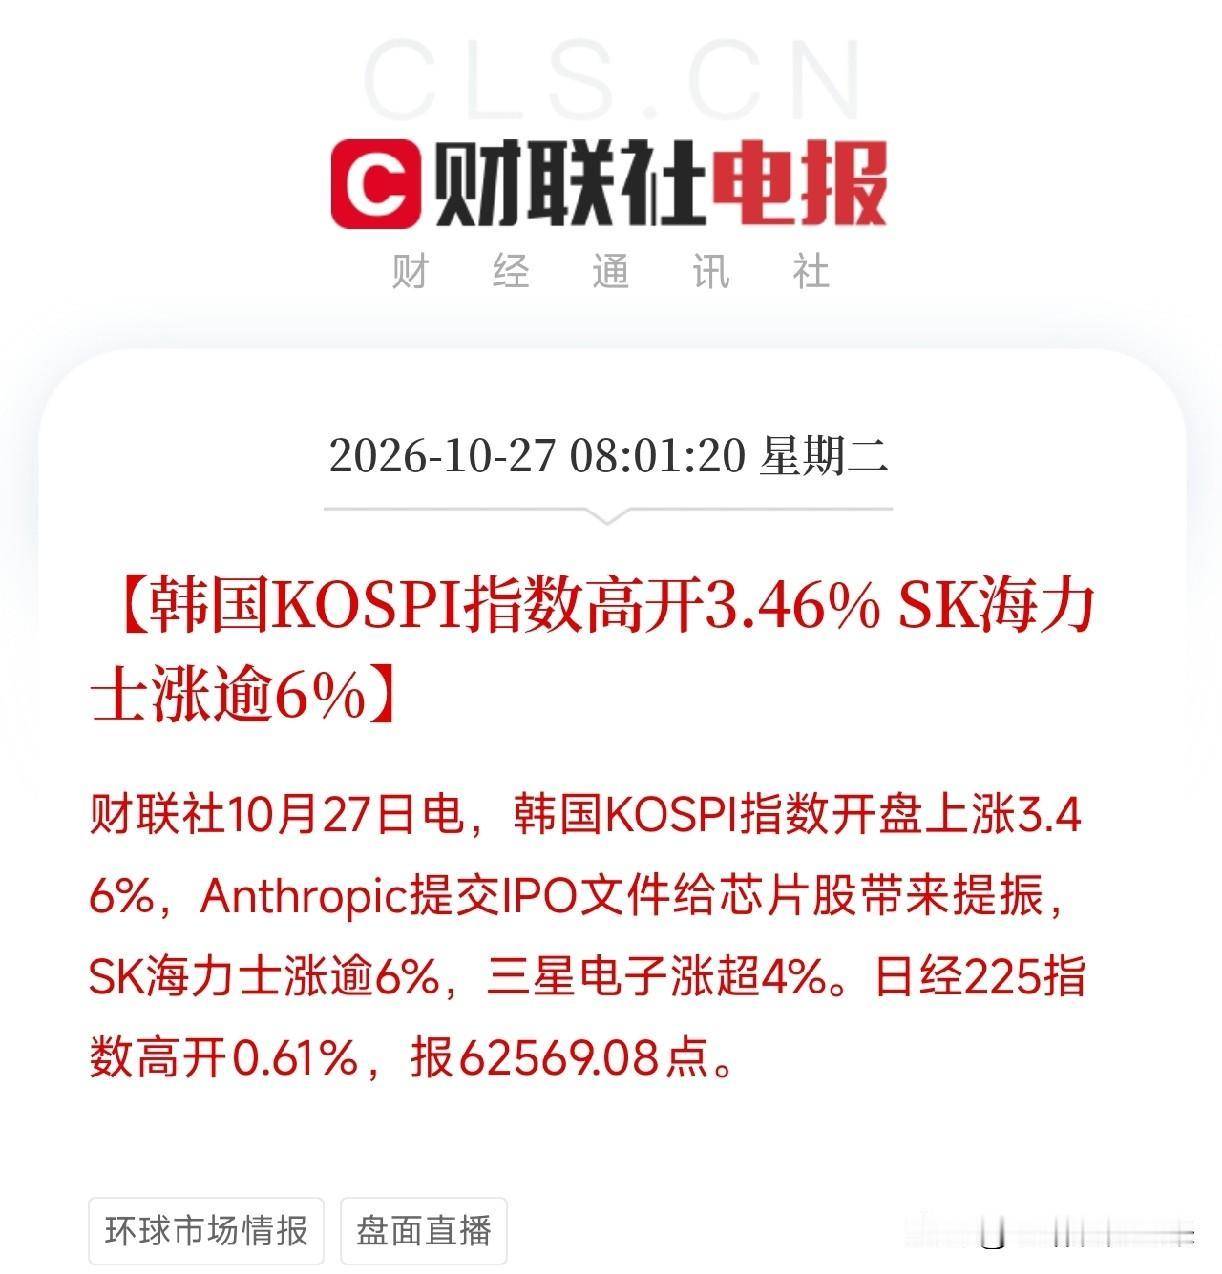
一条,是亚太盘初的连锁反应。韩国KOSPI指数高开3.46%,SK海力士涨逾6%,三星电子涨超4%。日经225高开0.61%,报62569.08点。归因很简单:Anthropic提交IPO文件,给芯片股带来提振。
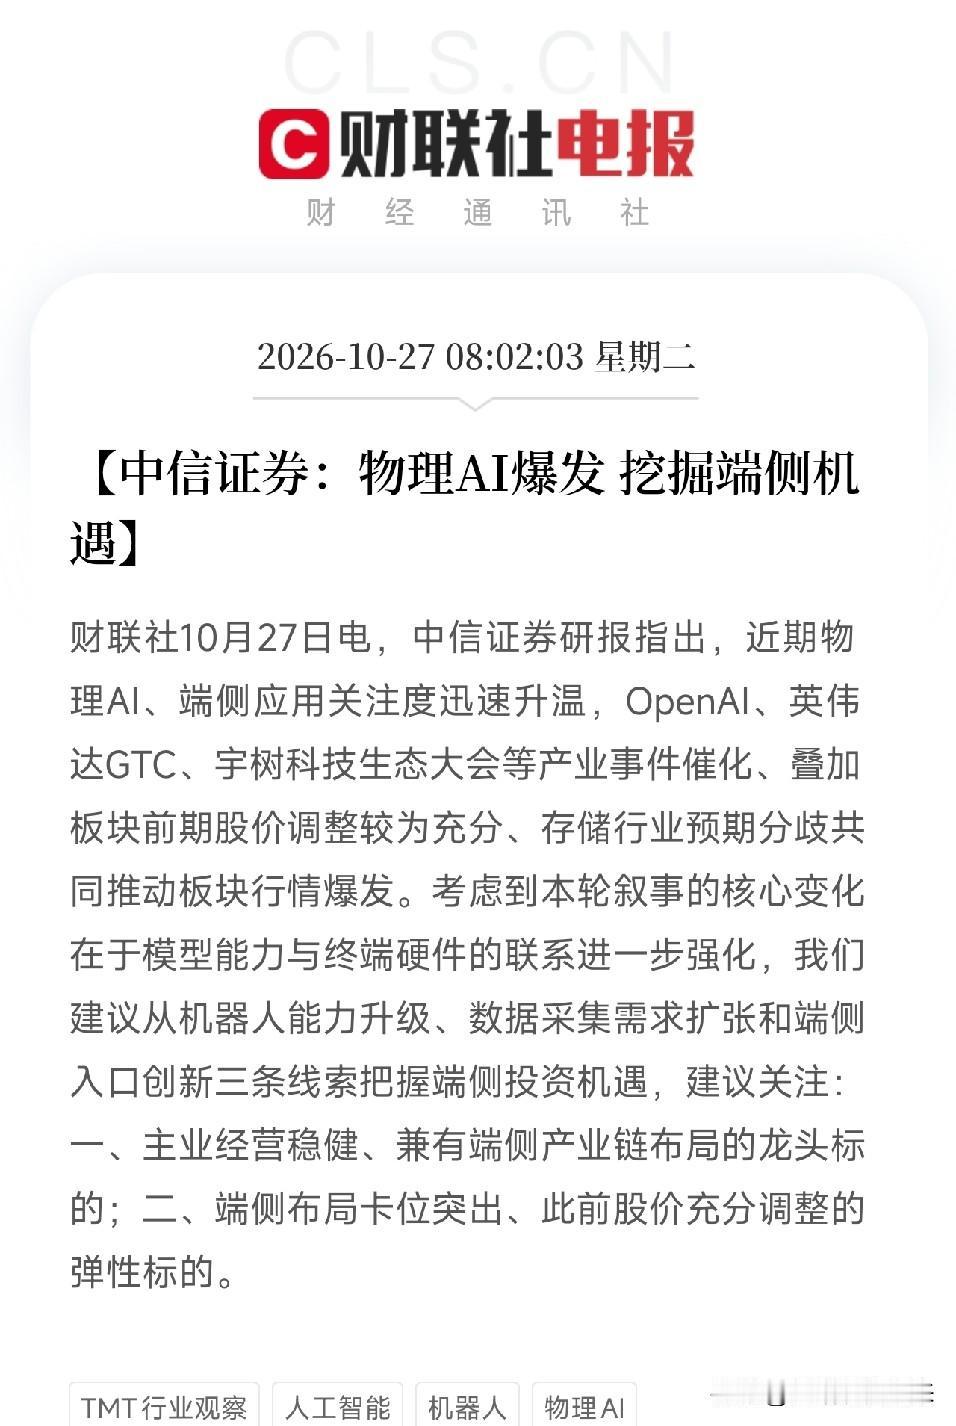
另一条,是中信证券的研报。物理AI、端侧应用关注度迅速升温,OpenAI、英伟达GTC、宇树科技生态大会等产业事件催化,叠加板块前期股价调整充分、存储行业预期分歧,共同推动板块行情。看好从三条线索找机会:机器人能力升级、数据采集需求扩张、端侧入口创新。可以看看两类标的:主业稳健兼有端侧布局的龙头,端侧卡位突出且股价充分调整的弹性标的。
一条讲的是隔夜美股的涟漪,一条讲的是下一段叙事往哪走。放在一起看,是同一件事的两面。
先看亚太的反应。Anthropic一份IPO文件,为什么能让SK海力士高开6%、三星高开4%?因为文件里写的是1250到1500亿美元的算力和基础设施协议,是资本开支大幅增长,是现金流出维持高位。市场读到的不是Anthropic亏了807亿,是这807亿亏损背后,是海量芯片和存储的订单。应用层烧的钱,最终要变成底座层的收入。韩国存储双雄,就是这个逻辑最直接的受益者。
再看中信的研报。它把叙事从云端算力往物理AI和端侧推。机器人能力升级、数据采集、端侧入口,这三条线索的共同点是:AI要从数据中心走到现实世界。云端算力是集中式的,端侧和物理AI是分布式的。分布式的意思是,芯片不只在服务器里,还在机器人、眼镜、汽车、传感器里。存储也不只在HBM和DRAM里,还在端侧设备的本地存储里。
这就把两条消息接上了。Anthropic的IPO代表的是云端算力的竞赛还在加码;中信的研报代表的是下一阶段的叙事在往端侧扩散。一个在给现在的订单定价,一个在给未来的场景画地图。
更值得琢磨的是存储行业预期分歧这句话。前几天德明利Q3环比只增2%,说明模组环节的利润弹性没有营收看起来那么猛;但SK海力士、美光这些原厂,在HBM和高端存储上依然吃得到涨价。分歧不在存储涨不涨,在钱落在哪一环。中信把存储分歧和物理AI放在一起说,等于在提示:端侧设备起来,存储的需求结构会变,不是所有存储公司都吃同一碗饭。
所以接下来别只问AI还涨不涨,要问三个更具体的问题:
端侧设备放量,谁的芯片和存储在本地算力和本地存储上有卡位?物理AI的数据采集,谁在做传感器、连接、边缘计算?云端算力账单继续涨,谁的产能和交付能同时接住云端和端侧两条线?
Anthropic的IPO文件让韩国芯片股高开,中信的研报在画端侧的地图。一个用订单说话,一个用场景指路。真正的硬通货,不是叙事切换,是能在云端和端侧两条线上都卡住位置的环节。