星闪(SLE)手机端运行前景——
星闪SLE不是奔着全面取代蓝牙BLE而来,而是国内手机高端短距连接的增强底座,走“高端优先、双模共存、场景破局”路线,短期红利集中在旗舰机型,中长期看芯片集成、外设生态、跨平台适配三大变量。
从当下格局看,SLE现阶段是鸿蒙旗舰专属能力。
麒麟芯片原生集成SLE射频基带,鸿蒙系统配套完整协议栈、调度服务和国密安全框架,Mate、Pura系列新款机型已经把SLE音频、星闪数字车钥匙、高精度查找、高回报率手写笔作为核心卖点。
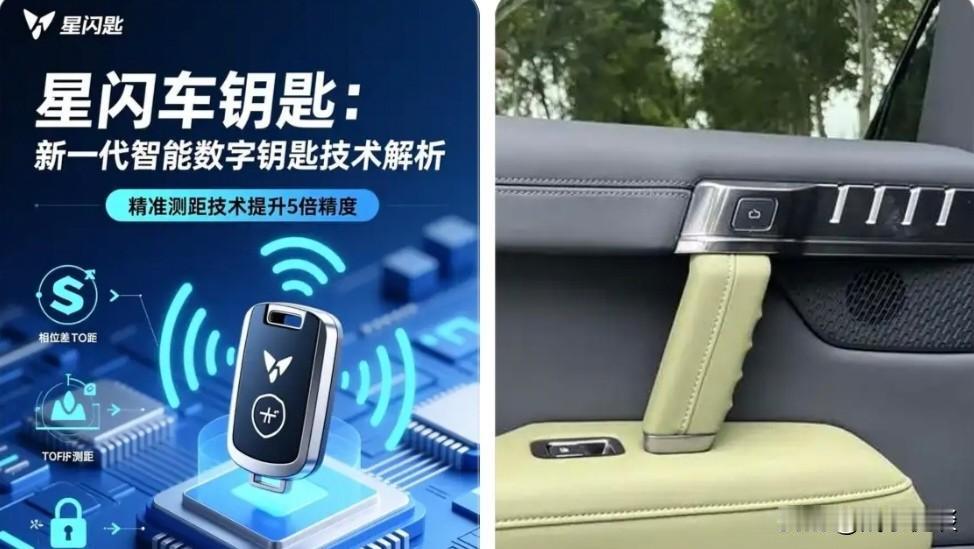
车钥匙是目前最有爆发力的场景:相比蓝牙RSSI粗略测距,SLE自带SLP通感一体,分米级稳定测距,告别“罚站解锁”,车企前装放量反过来倒逼手机端普及SLE,形成车-手机双向拉动 。
游戏耳机、无损音频、全屋多传感器并发组网,也是SLE在手机上区别蓝牙的差异化赛道。
中期3–5年,是SLE能不能跳出华为生态的关键窗口期。
目前星闪联盟里面,小米、OPPO、vivo都已经加入智能终端工作组,正在评估适配方案,但最大卡点在高通、联发科主流SoC暂未原生集成SLE基带。
外挂模组方案会增加BOM成本、挤占手机内部空间、增加射频调试难度,中低端机型很难采纳;只有等SLE IP逐步整合进主流移动SoC,安卓阵营才会批量铺开,大概率先从各家超大杯旗舰试水,逐步下沉到中端机型,百元入门机长期不会搭载SLE。
iOS目前没有接入计划,苹果生态会继续以蓝牙、UWB为主,跨平台互通会长期依赖双模外设(SLE/BLE自动切换)。
SLE最大的长期机会,契合AI终端趋势。
AI手机、人形机器人、分布式全屋智能,对连接提出确定性要求:低时延、多节点同步、抗干扰强、通信+感知合一。
蓝牙竞争抢信道的底层机制,天生不适合大量传感器、多麦克风同步采集;而SLE集中时隙调度、极化码抗干扰、高并发特性,刚好匹配AI分布式感知的需求。
手机不再只是简单的播放器、控制器,而是全屋星闪网络的中心网关,统一调度几十上百个传感节点,这是蓝牙很难实现的上限,也是SLE长期价值所在。 但它的天花板约束同样清晰。
第一是生态鸿沟,存量几十亿蓝牙外设无法直连SLE,生态替换是漫长过程,双模会是常态;
第二是成本,SLE芯片、测试认证成本高于成熟蓝牙芯片,只有溢价场景才能消化;
第三是用户感知门槛,普通用户日常刷视频、普通手环连接,蓝牙足够好用,SLE优势属于“强需求场景才感知得到”的体验升级,很难成为换机刚需。
综合判断发展分层:
1. 短期(1–2年):国内安卓旗舰分化,华为持续深耕SLE全场景;其他国产旗舰选择性试点,主打星闪车钥匙、高端音频;所有机型保留蓝牙,双模并行。
2. 中期(3–5年):SoC集成SLE IP成熟,中端机型开始搭载;耳机、键鼠、传感器、车规外设生态快速丰富,SLE成为国产高端手机标志性短距能力。
3. 长期:SLE和蓝牙形成分工:低成本、简单广播场景留给BLE;低时延、高可靠、多节点、精定位场景交给SLE,不会彻底淘汰蓝牙,而是共建两套互补短距体系。
总结:
星闪SLE在手机端,是国产高端手机面向车联网、AI全屋互联的一张技术底牌;它的普及速度不取决于技术本身,而取决于芯片厂商集成进度与外设生态放量节奏。
信源参考:国际星闪联盟白皮书、海思星闪技术文档、每日经济新闻产业专访、新华网星闪产业报道。图片截选自网络。
这里是《戎事健谈》,敬请关注我的更多内容!
作品声明:个人观点,仅供参考。