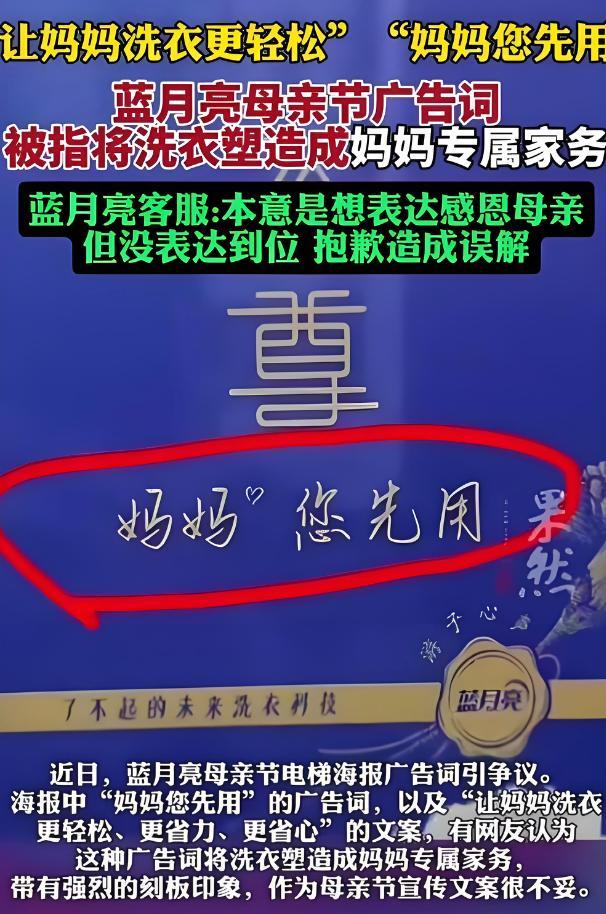
两年亏掉 12 亿,市值蒸发近 900 亿!"洗衣液一哥" 日子越过越憋屈。 你有没有留意,身边用蓝月亮的人,越来越少了? 这不是错觉,是实打实的事实。
最新财报显示,今年上半年,蓝月亮业绩,只能用 "惨不忍睹" 四个字来形容。 营收 28.83 亿港元,同比下滑 5.1%;净亏损 1.92 亿港元,营收连续两个报告期下跌。
把时间线拉长,账面更是难看。 2024 年净亏损 7.49 亿港元,2025 年净亏损 3.29 亿港元,两年半累计亏损约 12.71 亿港元。 曾经的洗衣液一哥,现在怎么就卖不动货了?
风光的时候,蓝月亮也是站在山顶上的牌子。
1992 年,它靠油污清洁剂起家。2008 年,国内洗衣液还没几个人做,蓝月亮率先推出洗衣液,把老百姓从洗衣粉时代拽进洗衣液时代。靠郭晶晶代言、央视秋晚冠名,"蓝月亮" 几乎成了洗衣液代名词。
2020 年 12 月 16 日,公司在港交所主板挂牌,代码 06993,发行价 13.16 港元,当年净利润 13.08 亿港元。2021 年 1 月,股价冲到 19.16 港元,市值摸到 1122 亿港元巅峰,被投行喊成 "中国版宝洁"。
可好日子没过几年。2021 年利润 10.14 亿港元,2022 年 6.11 亿,2023 年只剩 3.25 亿。2024 年由盈转亏,这是上市后头一回亏损。
问题出在哪?最狠的一刀,砍在直播带货上。
2021 到 2024 年直播电商火爆,蓝月亮把宝全押在头部主播身上,广东夫妇、小杨哥等几乎合作个遍。2024 年 618,单场销售额最高冲到 1.2 亿元,榜单好看,账本却一塌糊涂。
进头部主播直播间,入场券就是 "全网最低价",佣金高达两到五成,坑位费加买流量层层叠加,退货率居高不下。2024 年销售费用 50.49 亿港元,占全年营收 59%,当年毛利几乎被吃光。货卖出去钱没剩下,等于给主播和平台打工。
2025 年公司踩刹车,销售费用压到 44.68 亿港元,亏损随之收窄,营收滑到 84.09 亿港元,比上年少 1.7%。达人直播堆出的销量根基很浅,流量一停销量就回落,用户留不下。
第二个问题,是产品这些年没长进。
2021 到 2025 年五年,研发费用合计约 2.2 亿港元,同期销售费用累计超 178 亿港元,钱几乎全花在吆喝上。如今卖得最好的还是 2008 年经典系列和 2015 年至尊系列,核心单品多年没大更新。洗衣凝珠市场涨到近七十亿元,蓝月亮至今没布局。立白、汰渍、奥妙接连推浓缩新品,新锐品牌靠价格抢份额,先发优势被蚕食。
第三个问题,是收入结构太单一。
2025 年衣物清洁产品收入 74.01 亿港元,占总营收 88%;个护和家清合计占比不到 12%,短期挑不起大梁。线下立白、纳爱斯盘踞商超和下沉市场多年,蓝月亮 2015 年跟大润发等商超闹翻撤退,份额被对手补位,旧账至今没翻过。
分红这笔账更让人心里不是滋味。
2024、2025 两年累计分红约 15.57 亿港元,创始人罗秋平、潘东夫妇持股 73.78%,超 11 亿港元流进家族口袋。上半年还在亏损,照样派发中期股息约 4.42 亿港元。账上现金一路缩水,中小股东那点红利补不上市值缩水窟窿。
走到这一步,蓝月亮也开始自救。
2025 年起主动收缩达人直播,抖音达人带货占比从超 70% 降到 58.67%,布下约 15 个品牌自播账号。2026 年 3 月 27 日,蓝月亮跟京东超市签下三年 50 亿元战略合作,资源转向货架和线下渠道。创始人罗秋平回到一线坐镇,调整营销团队。
2026 年 8 月 20 日晚半年报显示,上半年销售开支同比降 18.5%,亏损收窄 55.8%,京东侧产品双位数增长,至尊系列涨超 60%,除菌洗衣液涨约 70%,至尊用户数涨超 160%。
券商对能否扭亏看法不一,有的预计 2026 年告别亏损,也有的认为盈利平衡还很难拿捏。
说到底,蓝月亮这几年顺序搞反了:先追流量,再压价格,最后才想起产品和渠道。2008 年砸广告费是建品牌,能沉淀下来;前几年砸钱买流量,流量是租来的,停投就没了,两笔账本质不同。
流量可以借,命不能拴在流量上。国民品牌底子还在,洗衣液份额至今排行业第一,可二十多年老本,没新爆款接上,总有啃完的一天。方向找回来了,能不能上岸,还得看产品说话。
你家现在用的洗衣液,还是蓝月亮吗?