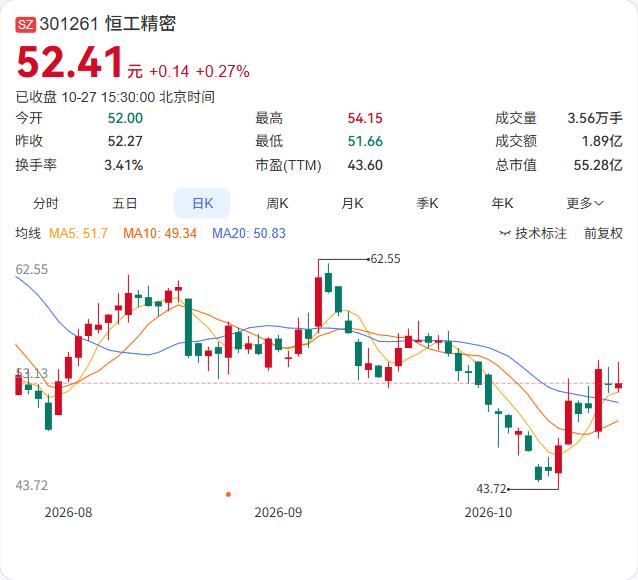
恒工精密的三季报,营收和利润都实现了较快增长,具身机器人业务成为新的增长点。
第三季度单季,营收4.14亿元同比增长54.59%,归母净利润2991.14万元同比增长146.32%,扣非净利润2916.37万元同比增长284.16%。
营收增长近55%,归母净利润增长近1.5倍,扣非净利润增长近2.8倍。扣非增速(284.16%)远高于归母增速(146.32%),说明利润增长主要来自主营业务,且扣非基数较低。前三季度,营收11.38亿元同比增长43.18%,归母净利润1.34亿元同比增长70.90%,扣非净利润1.29亿元同比增长106.86%。
具身机器人业务,是这次业绩增长中最值得关注的部分。
公告明确,具身机器人相关业务1-9月实现收入1.73亿元,同比增长1173.73%。这块业务虽然绝对规模还不大,但增速极快,已经成为公司业绩增长的重要贡献项。恒工精密主营连续铸铁件和精密机加工件,产品用于液压、空压、传动等领域,具身机器人业务是其近年拓展的新方向——机器人的结构件和关节部件,对精密铸铁和加工有需求。
传统主业和机器人新业务的双轮驱动,是恒工精密业绩增长的结构。
公司2025年营收约12亿元,归母净利润约1亿元,连续铸铁件是其传统业务。具身机器人业务1.73亿元的收入,在总营收中的占比已超过15%,说明新业务的放量速度超出预期。对投资者而言,需要关注的是具身机器人业务的客户结构、订单持续性,以及传统铸铁业务的毛利率变化。机器人行业的量产节奏,是决定新业务能否持续高增长的关键变量。业绩的高增长是积极的信号,但新业务的放量能否延续,需要后续季度的订单和收入来验证。