很多人一看中吉乌铁路,第一反应是哈萨克斯坦的过境费要缩水。这个判断没抓到重点。阿斯塔纳真正着急的,是它作为中国西出中亚“必经之地”的身份,正从板上钉钉变成可选项之一。
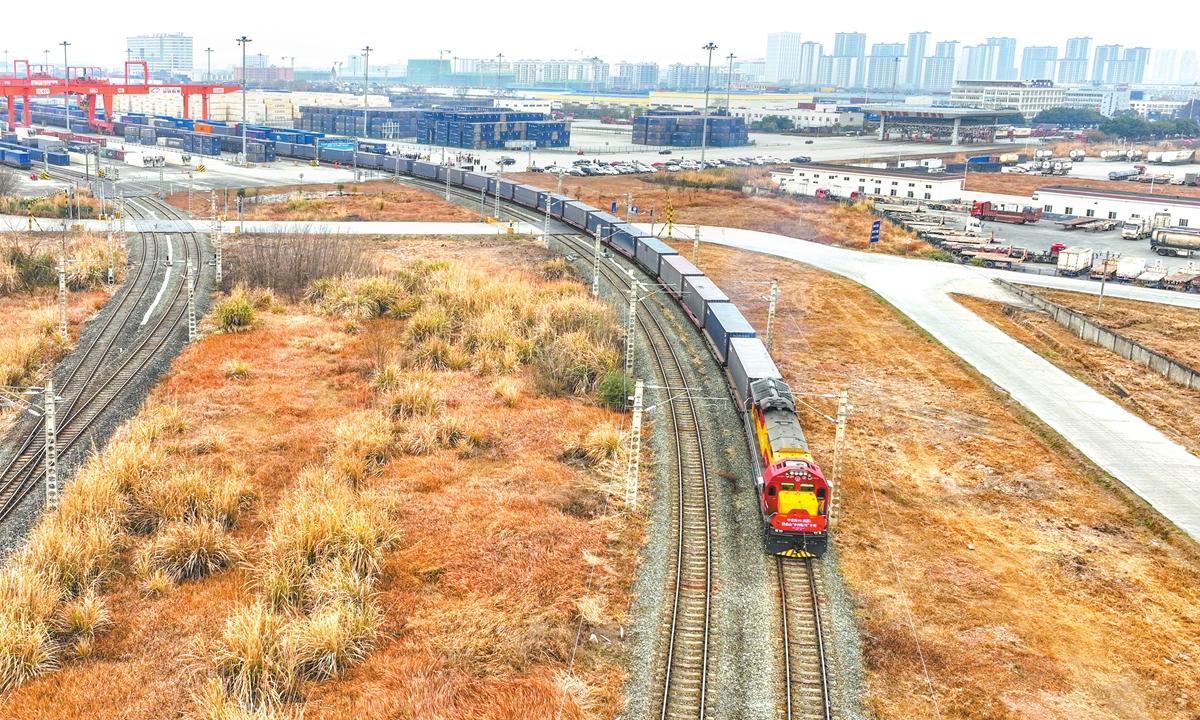
先看已经发生的数据。KTZ招股文件显示,经哈萨克斯坦往返中国和欧盟的过境集装箱,从2021年约66.2万标箱降到2025年约45.8万标箱,降了31%。过境货运只占KTZ总货运量10%,却贡献33.6%的货运收入。中吉乌铁路还没通车,这条收入曲线已经往下走。
中吉乌铁路年设计运力1500万吨,马克马尔换装是物理瓶颈,它分流的是增量和时效敏感货,不会把北线存量清零。但它把一个问题提前摆上桌面:路径可以分配之后,哈萨克斯坦从有否决权的节点,变成要凭效率争货流的参与方。
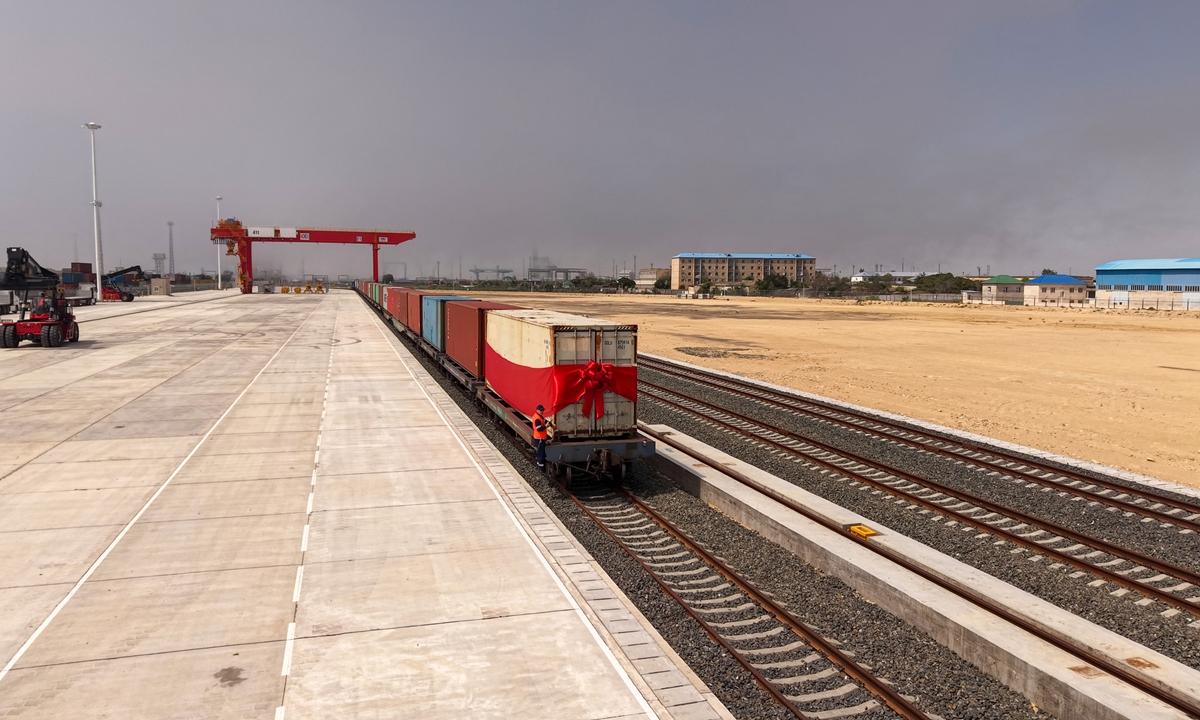
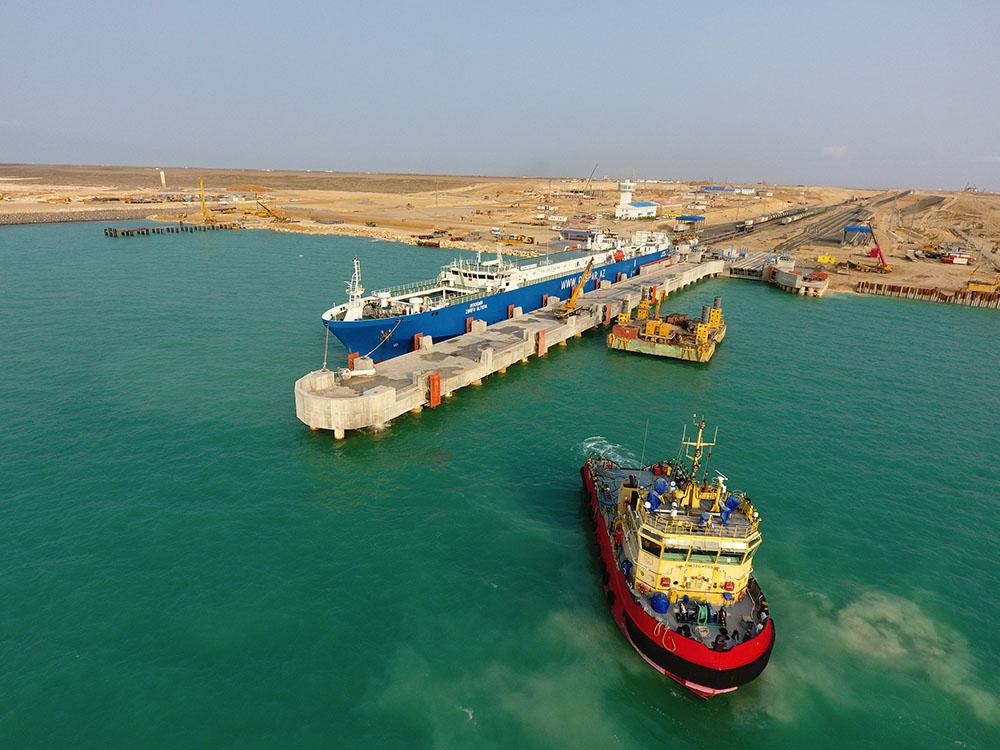
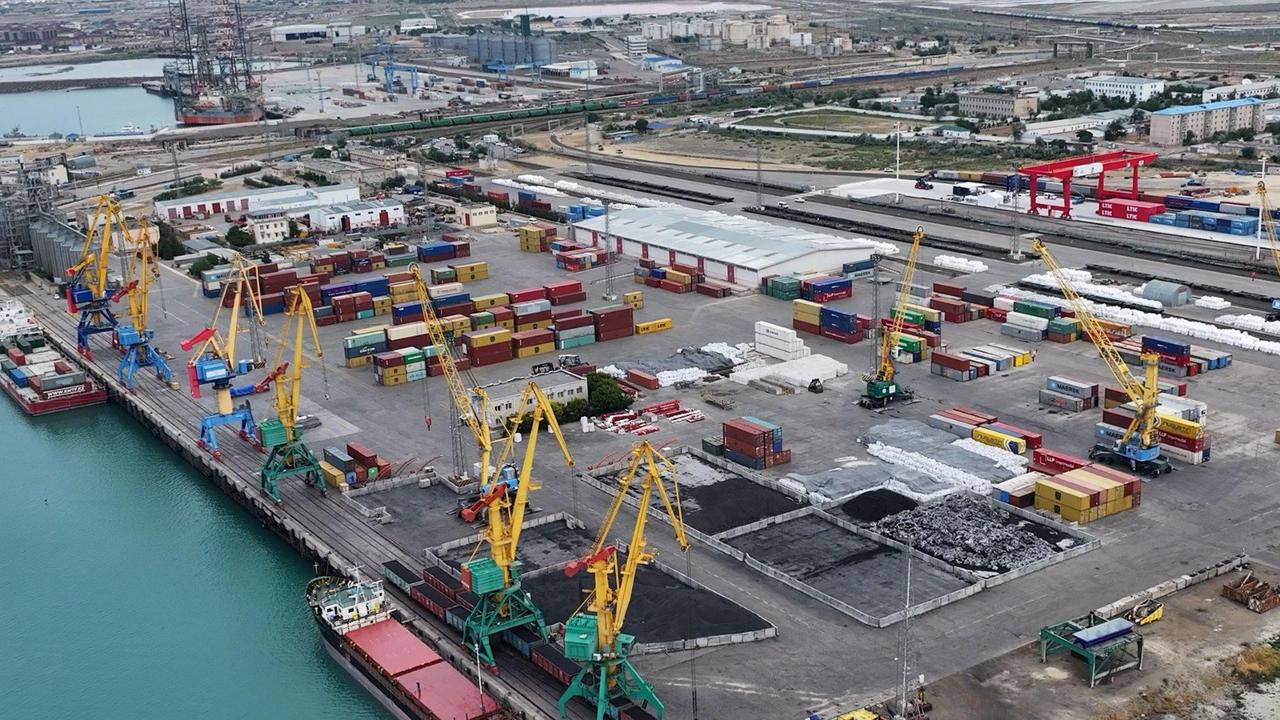
哈萨克斯坦的应对,与其说修路建港防守,不如看成换赛道。阿克套港集装箱一期14万标箱已运营,二期2027至2028年增至24万标箱;库里克港中哈集装箱枢纽在推进;KTZ花逾1亿美元买6艘里海货船;巴克特—阿亚古兹铁路建成后成为哈中第三个铁路口岸,年运力计划从2800万吨提到4800万吨。连云港中哈物流基地累计国际货运班列突破8000列。托卡耶夫2026年9月接受新华社专访时明确说,跨里海国际运输路线在哈中合作中占优先地位,还计划在成都设物流终端。这些动作连起来,是把哈方资产嵌进货流生成环节,不只等货从边境过。
但这套换赛道有个绕不过去的检验指标:跨里海走廊东西向不平衡。2025年该线路货运量增36%,过境时间压到13至17天,可全年433列班列里东行只有33列。一条只能西行、拉不回回程货的走廊,规模越大越考验补贴结构。硬件能靠资本堆,双向货流堆不出来。再加上宽轨体系和多向外交的平衡成本,哈萨克斯坦的空间真实存在,成本也在累积。
所以,哈萨克斯坦加紧对华合作,防的是“过路费国家”这个身份过期,并非某条铁路少收几亿美元。中吉乌铁路只是把这个问题提前了,答案还没写定。