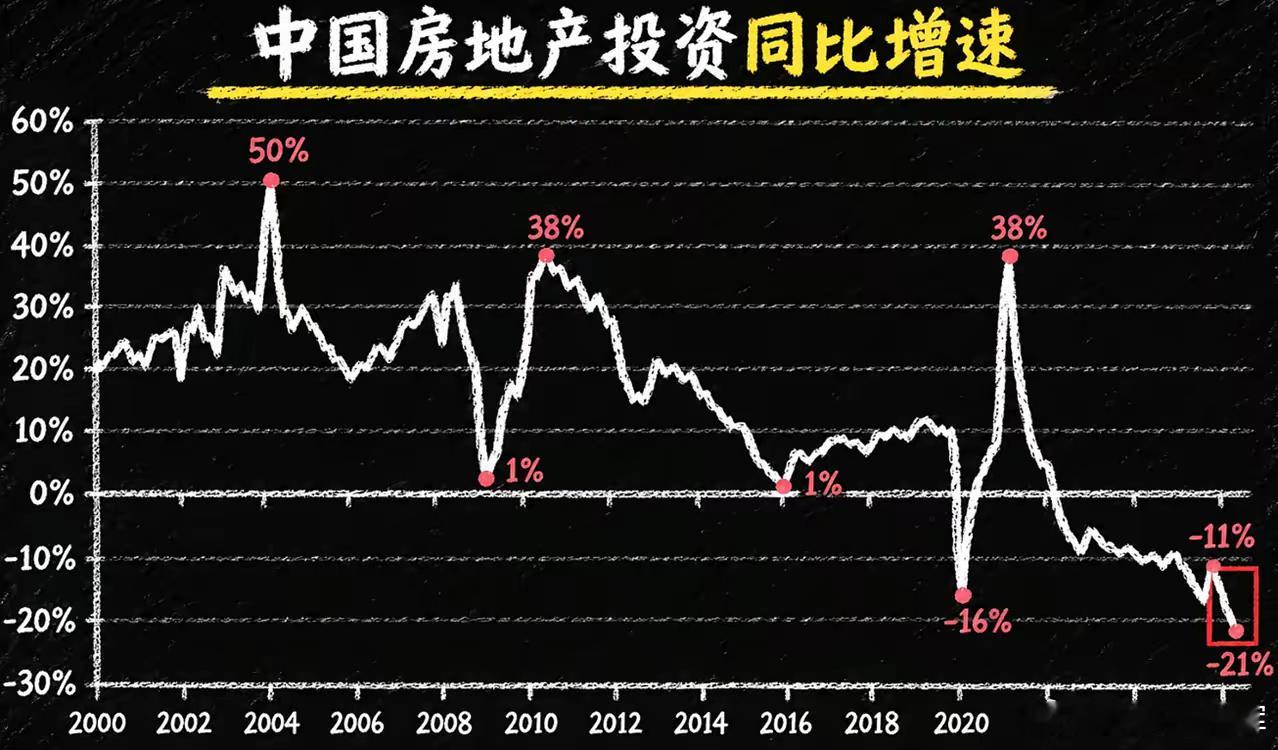
中国房地产投资同比增速拉出了一道 -21% 的陡坡。
这是个什么概念?
回看2008年全球金融危机,哪怕全行业都在惊呼“地动山摇”,那年房地产投资增速的最低点依然坚挺地守在了 +1%。2020年按下暂停键,售楼处集体打烊,增速探到 -16%,当时不少人以为这已经是历史级的“地狱难度”。
结果到了2026年,数据打破了这个记录。前8个月还在 -20% 附近维持盘整,最新数据直接掉到了 -21%。当年以为的底座,如今看只算个半山腰的休息平台。
比短期跌幅更耐人寻味的,是走势形态的根本性异变。
在过去二十年里,这根曲线的经典剧本叫“深蹲反弹”——2008年跌倒,2010年就高歌猛进反弹到 38% 的高位;2020年砸出坑,2021年又一记猛冲重回 38%。大家早已习惯了“跌得越狠,弹得越高”的惯性游戏。
然而自2022年起,这根曲线进入了有统计以来最漫长的“水下潜行”模式。没有剧烈的V型拉升,只有逐月收缩的连续阴跌。
如果说过去的降温是“四季交替里的寒冬”,过了冬就有春暖花开;那么现在的走势更像是“地质演化级的气候更替”。
以前不少人总相信“牛市不言顶,抄底不言底”,觉得只要工具箱里挤一挤,就没有拉不起来的K线。但底层的物理规律变了:高杠杆的高周转模式撞上了人口与城镇化的天花板,供需结构彻底告别了短缺时代,连最坚定的“买房保值”信仰者,也开始默默把流动性转移到了更稳妥的地方。
这不是一次简单的“周期性探底”,而是房地产作为国民经济第一大高杠杆引擎的历史性卸任。过去的周期里,大家买的是对资产无限溢价的预期;而现在的市场里,所有人都在被迫重新学习如何回归房屋的“消费本质”。
当狂欢的旧故事落幕,所有参与者都在重新适应这个没有“地王”刺激、没有“开盘即售罄”神话的新常态。周期或许会重复,但时代的电梯从来不会倒回去重开一遍。