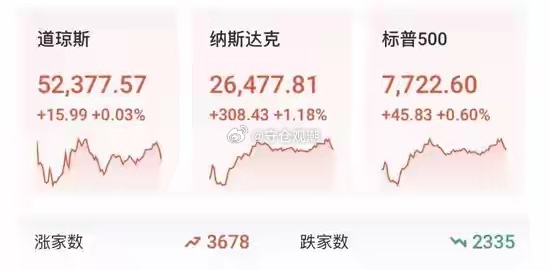
早间一起来看外围盘面。10月27日晚间,美股三大指数全线高开,AI板块交易热度再度升温。截至凌晨收盘,纳斯达克指数上涨1.18%,标普500上涨0.6%,道指微涨0.03%。
存储、光通信成为领涨主力:西部数据大涨超6%,闪迪、希捷科技涨幅超3%;光模块厂商Lumentum上涨超5%,Coherent涨超6%,迈威尔科技上涨超4%。科技巨头多数收红:特斯拉大涨4.04%,亚马逊涨1.61%,苹果上涨0.93%,英伟达上涨0.90%,谷歌上涨0.84%;微软小幅下跌0.24%,Meta下跌1.64%。高盛美国广义AI指数单日大涨5.08%。
利好消息接连落地:马斯克周二表态,未来机器人带来的内存需求,会超过全球所有其他领域。当AI从信息计算走向实体应用,机器人所需的低功耗DRAM芯片,会给美光、SK海力士打开巨大增量空间,HBM反而不是主力方向。同时英伟达联合甲骨文宣布,将把甲骨文云超级集群扩容至多吉瓦规模,匹配AI训练、智能体业务持续扩张的需求。
市场分析认为,本轮AI行情回暖,主要是融资收紧的担忧有所缓和,叠加头部云厂商资本开支、财报业绩超出预期,前期超跌的科技股迎来修复反弹。
大宗商品方面,地缘局势出现新变化,国际油价快速走低。收盘时布伦特原油下跌1.7%,WTI原油下跌1.8%。
地缘消息:以色列大选暂无绝对多数阵营
据央视新闻出口民调,本届以色列议会选举中,现任总理领衔的阵营未能拿到议会过半席位,短期难以单独组建执政联盟。本次大选投票率创下多年新高,最终席位结果将在未来几天陆续公布,后续各党派将开启多轮组阁谈判,政局短期存在不确定性。
机构观点:外资持续看好A股长期价值
摩根基金最新表态:国内经济韧性充足,全产业链配套加上持续技术创新,不断诞生新投资机会。当前国内资产在全球市场估值优势突出,随着企业盈利逐步修复,中长期配置价值会持续凸显。
A股盘面复盘:成长板块集体走弱,AI定价逻辑迎来切换
10月27日A股高开低走,尾盘进一步下探。上证下跌1.33%,深成指下跌2.5%,创业板大跌3.41%。两市成交1.47万亿元,环比缩量超1500亿,全市场近5000只个股收跌,仅六百余家上涨。
板块分化极其明显:银行板块逆势抗跌,工行、建行股价创出历史新高;科创与半导体大幅走弱,科创综指大跌3.93%,半导体板块资金净流出接近69亿元,板块跌幅达到4.71%。
银河期货分析师解读:10月以来,全球AI产业链定价逻辑已经发生转变。资金不再只盯着资本开支与产能紧缺,转而开始担忧高额硬件投入能否转化为实实在在的利润。海外科技板块率先迎来估值回调,情绪顺着产业链传导至A股。其中,高度绑定海外云厂商订单的光模块、PCB板块承压最重;国产替代主线的半导体同步回落,拖累整体指数表现。
当前压制成长股的不确定性主要有三点:
1. 美联储11月大概率维持利率不变,但12月加息预期再度抬头,若官员讲话偏鹰,美债收益率上行会继续压制科技估值;
2. 美国大选临近,外部扰动增多,容易放大美股波动,进而影响A股风险偏好;
3. 头部AI企业即将开启大额IPO,一方面有望提振赛道热度,另一方面巨额募资会分流流动性,如果发行定价不及预期,或将带动整条产业链估值重新调整。
整体来看,科技板块想要企稳,还要等待美联储政策表态、大选落地、新股定价这几个关键节点陆续明朗。
⚠️以上仅为盘面资讯与市场观点分享,不构成任何投资建议,股市有风险,入市需谨慎。