Anthropic冲刺IPO:营收暴涨,8000亿美元算力合同曝光
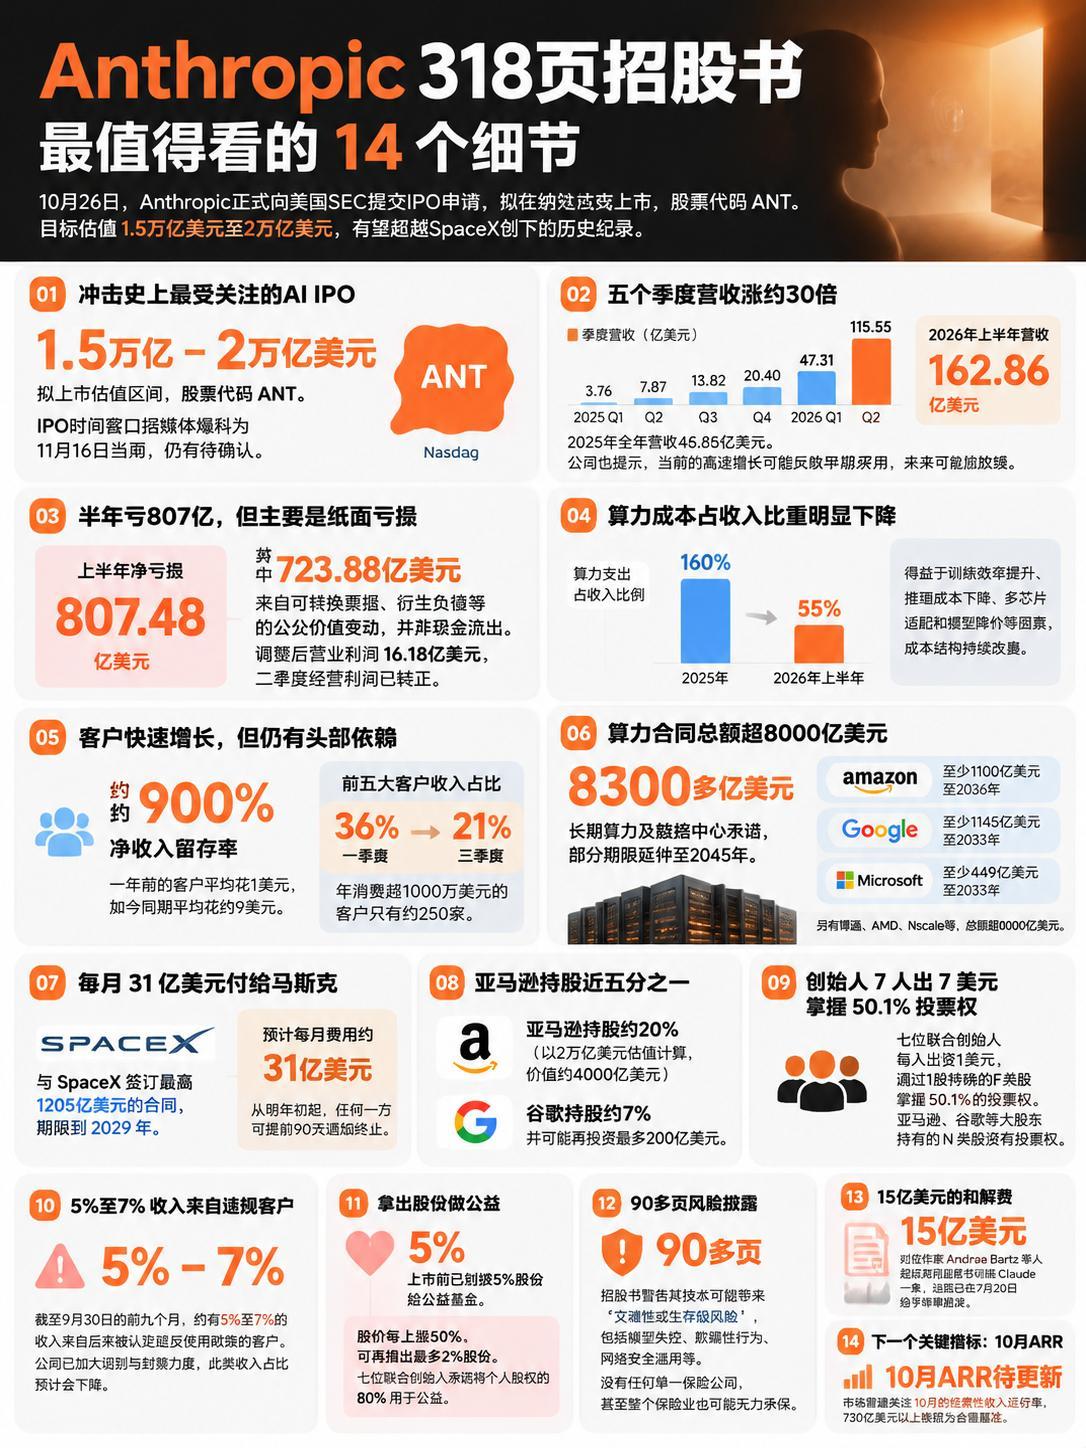
10月26日,Anthropic正式向美国证券交易委员会提交IPO申请,计划登陆纳斯达克,股票代码ANT。市场传出的目标估值为1.5万亿至2万亿美元,媒体称上市窗口可能在11月16日当周,具体安排仍待确认。
Anthropic还没上市,供应商先涨了。消息公布后,博通、AMD、英伟达股价均上涨近3%。原因很简单,Anthropic已经签下超过8000亿美元的算力相关合同,部分承诺期限延伸至2045年,AI算力生意的想象空间仍然巨大。
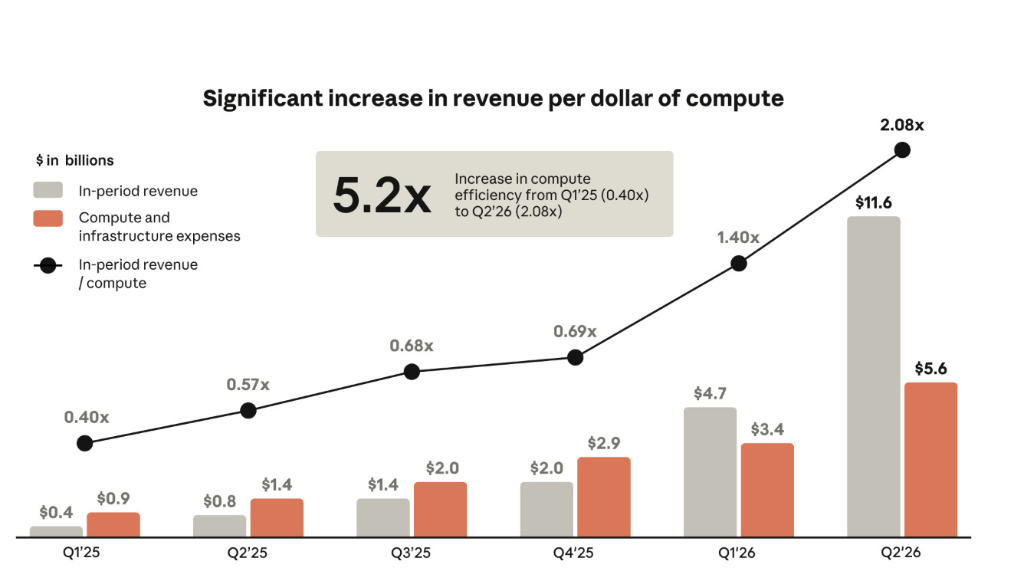
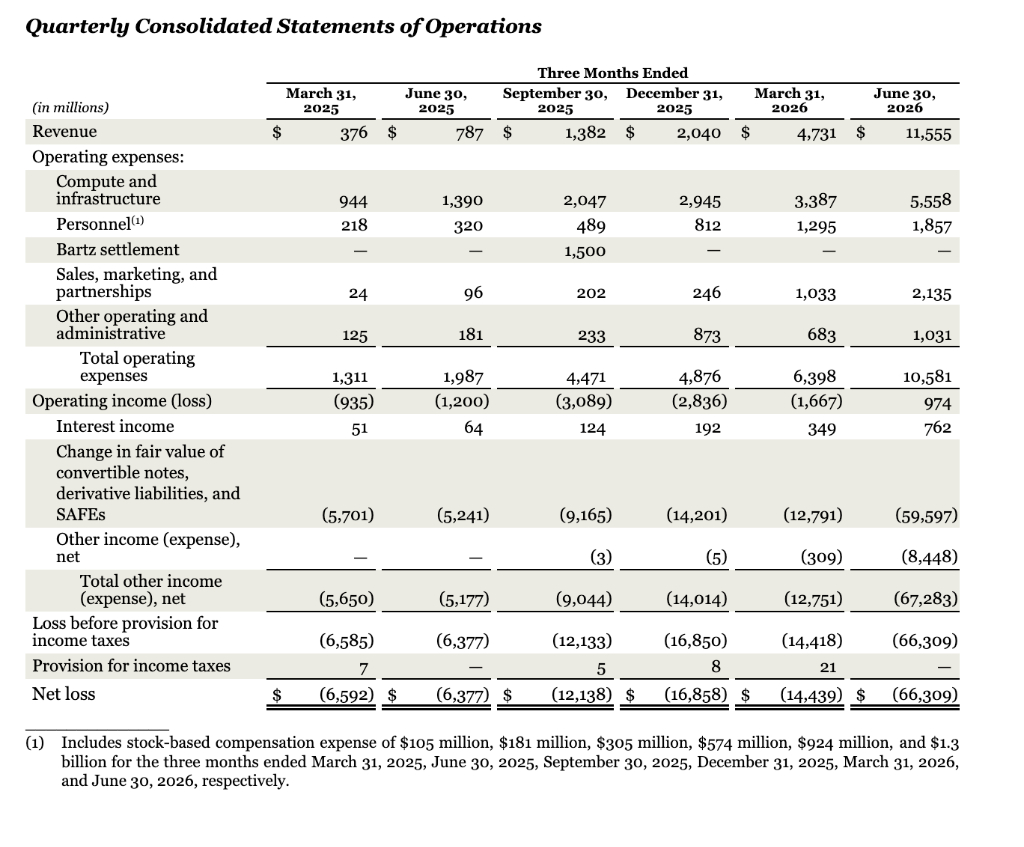
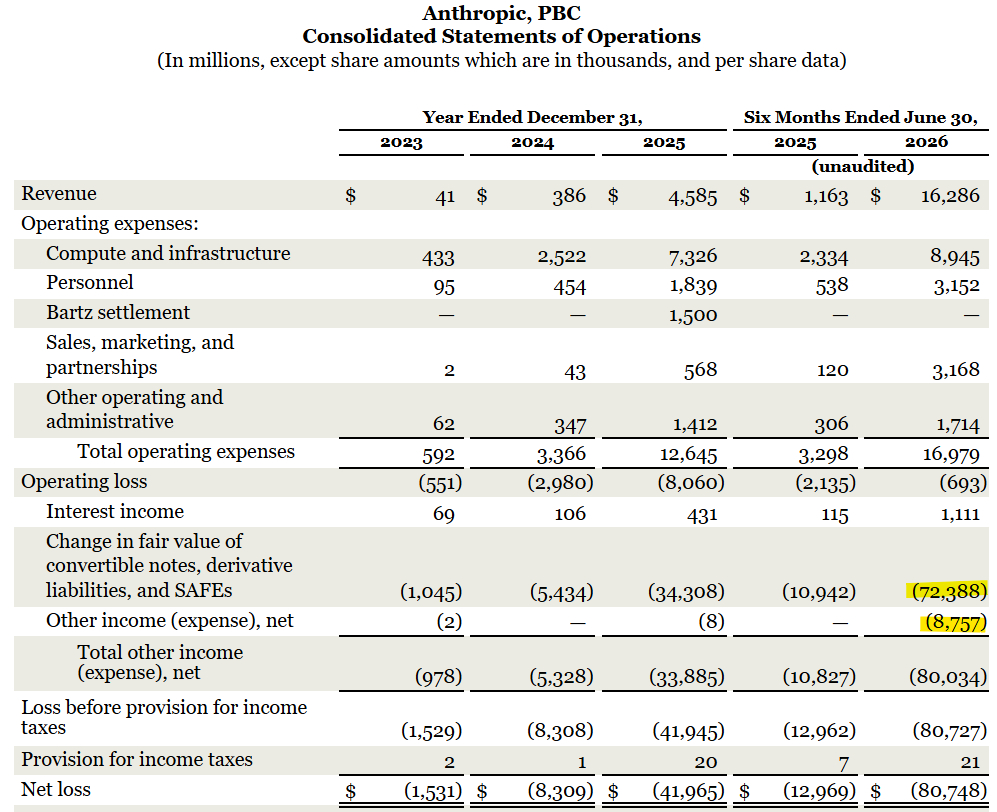
财务数据同样惊人。2026年上半年,Anthropic营收达到162.86亿美元,第二季度营收115.55亿美元,较2025年第一季度增长约30倍。不过,公司同期净亏损807.48亿美元,其中723.88亿美元来自金融工具公允价值变动,主要是估值上涨带来的非现金会计损失,并不等于实际烧掉这么多钱。
经营表现则有所不同。Anthropic第二季度经营利润约9.74亿美元,上半年经营活动现金流净流入39亿美元。公司算力支出占收入的比例也在下降,说明模型效率提升和业务规模扩大正在改善经营状况。
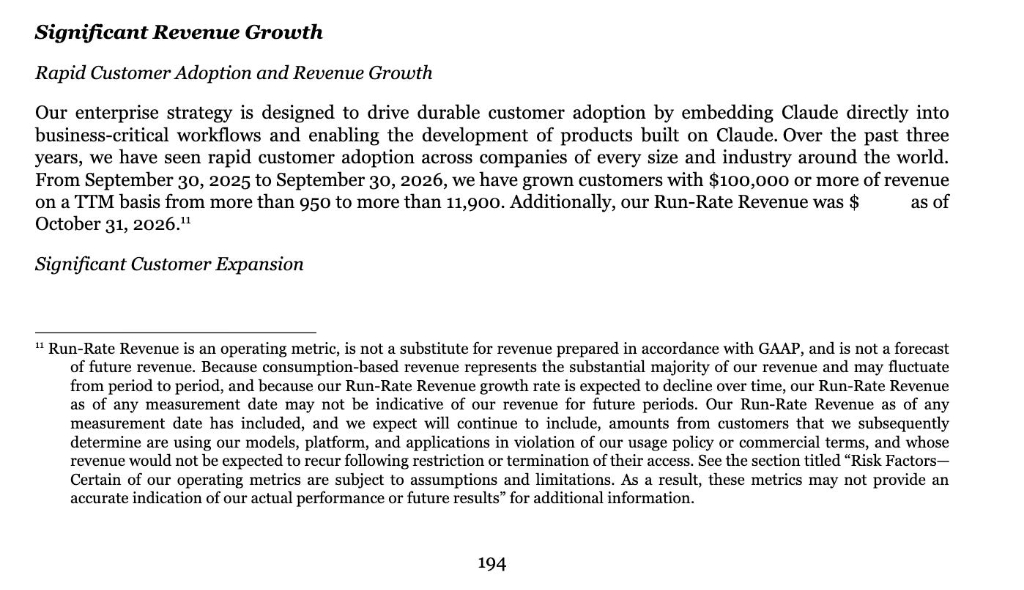
客户方面,Anthropic的企业用户持续增长,净收入留存率约900%,意味着老客户的平均消费显著增加。但风险同样存在:前五大客户仍贡献相当比例的收入,长期算力合同也意味着公司必须承担巨额付款义务。如果未来需求不及预期,这些合同可能成为沉重负担。
更值得关注的是治理结构。亚马逊、谷歌等投资者持有的部分股份没有投票权,七位联合创始人则通过特殊股权安排掌握50.1%的投票权。公司希望保持使命导向,但普通股东对决策的影响力相对有限。
此外,Anthropic在招股书中专门披露了AI技术可能带来的灾难性风险,包括模型失控、恶意使用及安全措施跟不上能力发展的问题。版权诉讼也曾带来15亿美元和解费用。
这场IPO真正值得关注的,不只是1.5万亿至2万亿美元的估值,而是AI公司能否将高速增长转化为持续利润,以及市场愿意为长期算力承诺、特殊治理结构和技术风险支付多高的价格。最终估值、发行价格和上市日期,仍需等待官方披露。