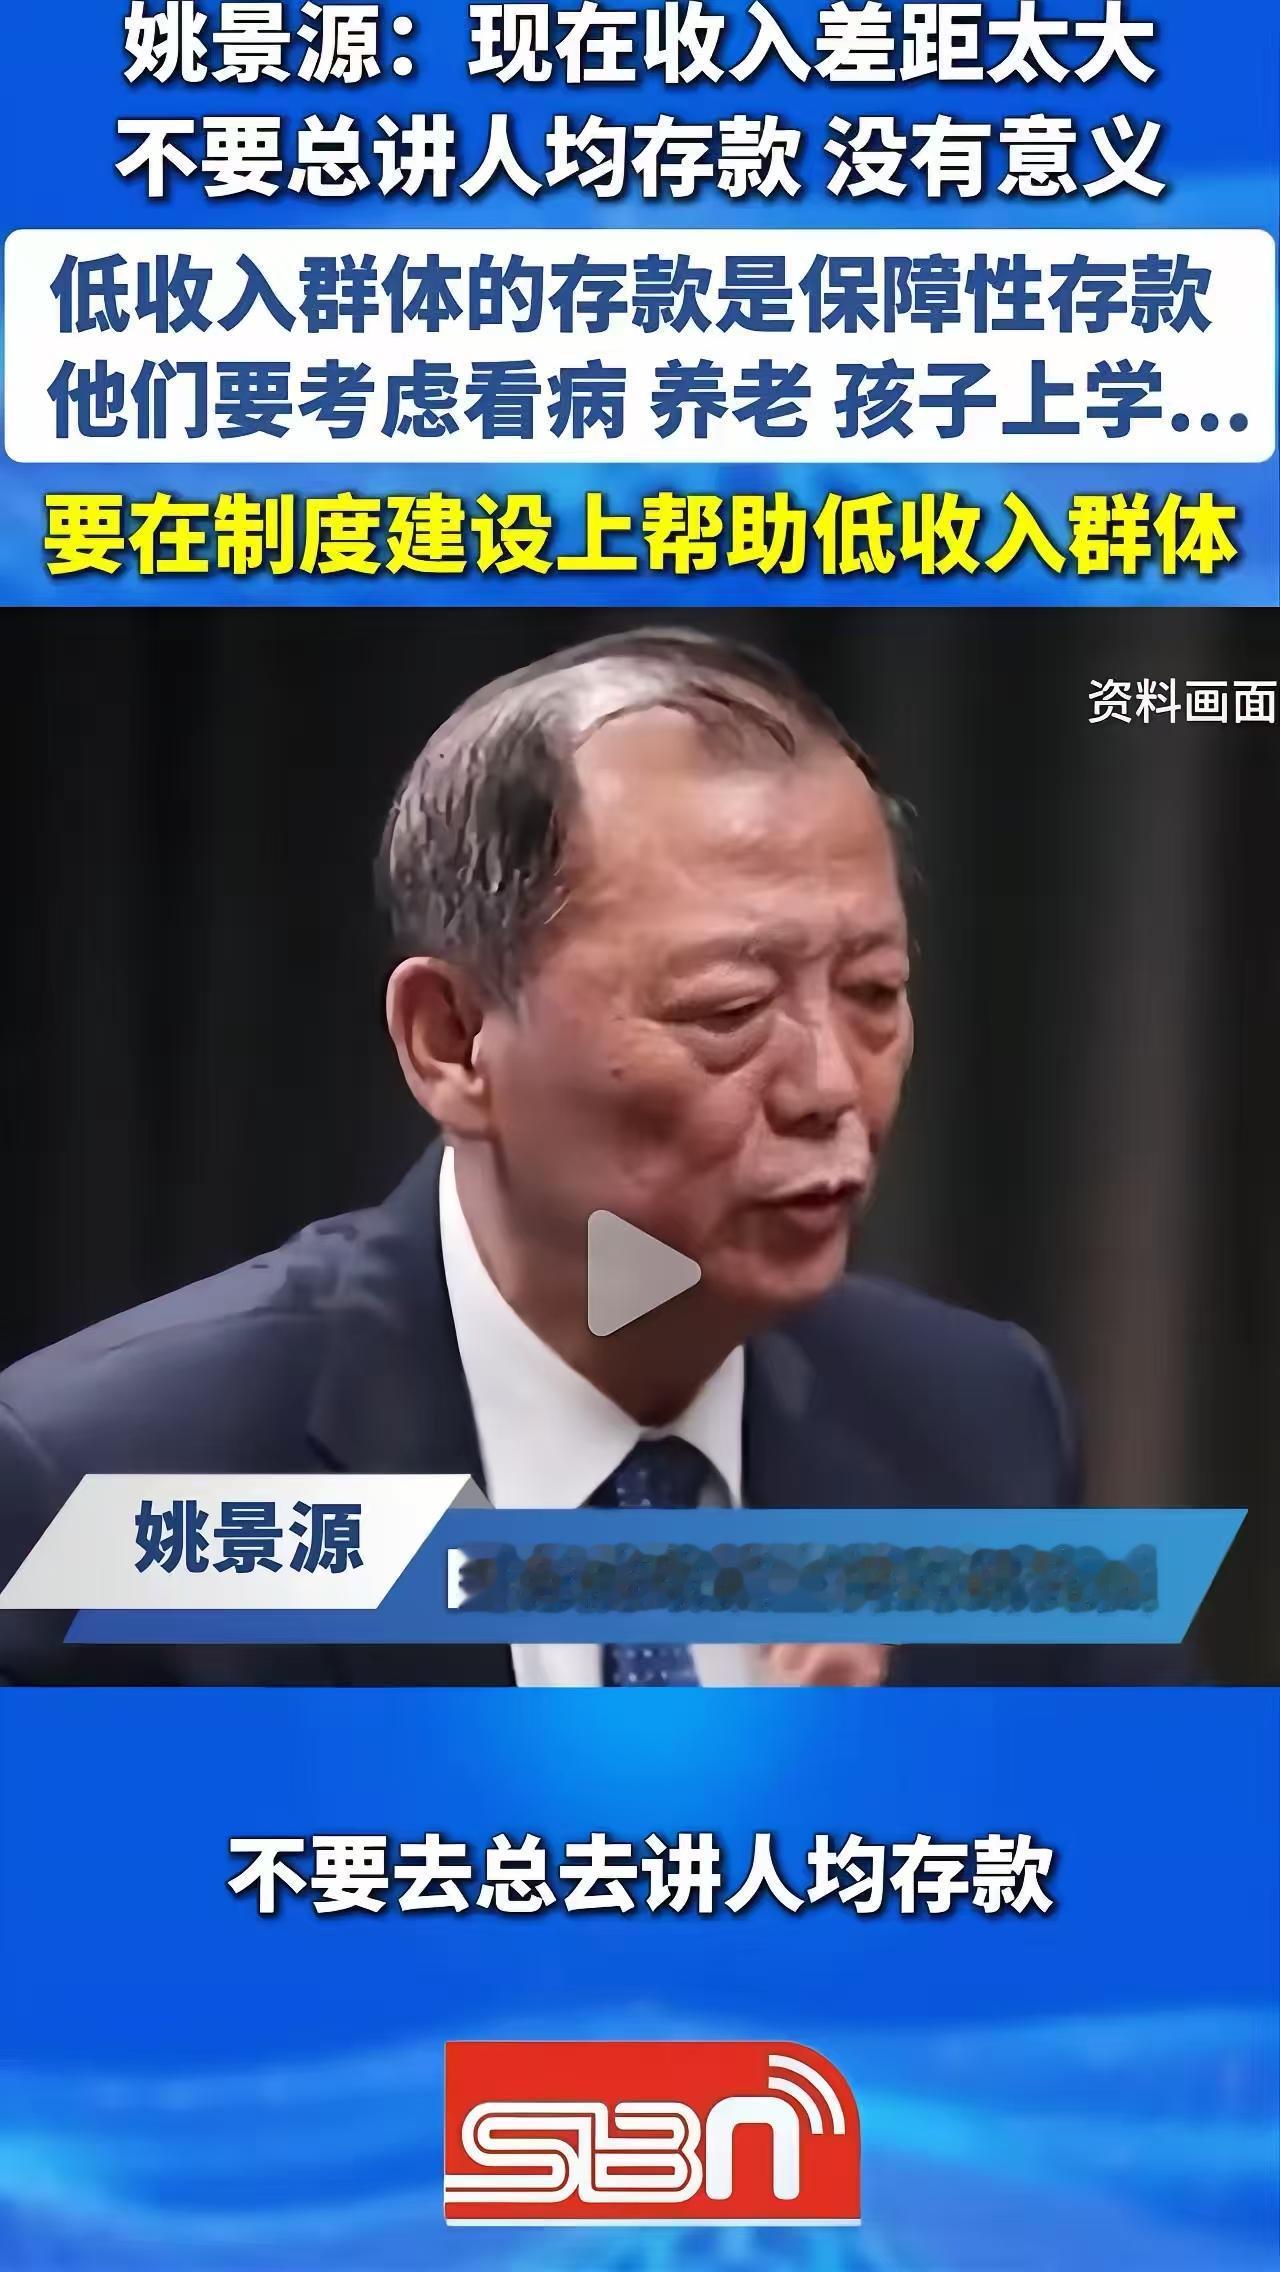
他一句话把“人均存款11万”的底裤扒得干干净净……国务院政策室研究员姚景源在视频里说了一句话,特别扎心:“不要总讲人均存款多少万,没有意义。”
信源:央广网——“价格谈:物价涨到何时休?”姚景源演讲实录
银行公布的账面数据看起来确实挺提气,全国居民存款总额一路飙升到了一百七十多万亿的高位,拿总数往十四亿人口头上一平均,算出来的数字足足有十多万。
可只要这组人均数字一出炉,网上几乎清一色都是吐槽和打趣。不少每月为了房贷车贷精打细算的打工族忍不住自嘲,说自己不仅没见过这十一万,甚至卡里的余额连个零头都凑不齐。
大家心里都清楚,自己每天早出晚归辛勤工作,卡里的存款却总是不见涨,这动辄十几万的人均数到底是从哪儿算出来的?
就在大家都对这个“被平均”的统计数字摸不着头脑、甚至感到有些荒诞时,曾任国家统计局总经济师的姚景源在接受访谈时,硬是把这层窗户纸给彻底戳破了。
他面对镜头讲得非常坦白,直言不要动不动就拿人均存款多少万去作宣传,这种纸面上的算术游戏没有任何实际价值。
大家手里看起来有点积蓄,可这笔钱的性质根本就不是拿来改善生活或者日常消费的,把这些钱当成消费能力完全是看错了方向。
姚景源直接点出了当下社会最真实的一面。现在的收入分配和财富积累客观上存在不小差距,银行里那一笔笔惊人的存款大头,其实集中在少数高收入人群和富裕家庭手里。
一个亿万富翁和成千上万个普通工薪族放在一起拉平均,出来的账面数字当然非常好看。而广大的普通工薪族和农户,账户里的存款要么微乎其微,要么干脆就是零甚至负债。
简单粗暴地用总量除以总人口,算出来的所谓人均数,除了掩盖真实差距之外,反倒让那些没钱的群众心里更加堵得慌,觉得自己又拖了国家的后腿。
更关键的是,那些普通家庭辛苦攒在卡里的万把块钱或者几万块钱,根本不敢动用。这笔钱说白了,就是全家人的底线保障。
只要家里有人得了一场大病,或者遇到意外突发状况,医疗费用就像无底洞一样能瞬间拖垮一个原本平静的小家庭。
因病致贫、因病返贫的例子在周围比比皆是,医院里一张ICU的缴费单或者一次大手术的费用,就能让一个普通家庭几十年攒下的积蓄瞬间清零。
这直接导致普通人就算手里有一点点闲钱,也只能紧紧握在手里,根本不敢拿出来消费。不仅是看病吃药的压力,养老和子女教育这两座大山同样沉沉地压在大家肩上。
现在的年轻人要养活上下两代人,年纪稍微大一点的又担心自己将来老了缺乏足够的兜底保障。
养育一个孩子从幼儿园一路读到大学,培训费、学费、生活费像流水一样往外泼;而等到自己上了年纪,养老金够不够用、生病了谁来照顾也是未知数。
大家不是不想吃顿好的、买件漂亮的衣服或者出门旅游放松,而是实在不敢花。把钱存进银行,买个安心,成了普通人在面对未来不确定性时最原始、也最无奈的选择。
这种“不敢花钱”的现象在近几年的市场消费数据上也体现得非常明显。商场里逛街的人不少,但真正拎着大包小包买东西的人却变少了;
各大电商平台打折促销的声势越来越大,大家在下单前却比以往更加理性,反复对比价格,非必需品能不买就不买。
大家都把钱紧紧捂在兜里,导致整个社会的消费意愿持续低迷。大家心里想的都是手头必须留有足够的现金流,才能在面对裁缝、降薪或者生活变故时有底气应对。
要彻底改变这种“存钱防身”的避险心理,光靠喊口号鼓励消费或者普惠性地发几百块钱补贴,根本起不到多大效果。
真想让大家卸下心里的包袱、敢于把口袋里的钱拿出来流转,核心还得靠社会保障制度的持续完善。特别是医疗保险和救助体系的托底能力,必须做到真能给老百姓挡风遮雨。
如果大病报销比例能够进一步提高,进口药和特效药的负担能够进一步减轻,大家对医疗支出的恐惧感自然就会降低。
除了医疗之外,养老体系的建设和教育资源的均衡分配同样至关重要。如果社区养老、居家养老的配套服务能真正跟上来,让老人们不再担心晚年无依靠;
如果教育资源不再高度集中,家长们不用为了抢占优质学位而背负巨额债务,普通家庭的支出负担就能减轻大半。
只有当看大病不再需要倾家荡产、病有所医和老有所养真正落到了实处,大家才不会把每一分钱都当成救命稻草一样死死掐在手里。
从根本上来看,提高普通人的收入水平才是解决消费问题的另一把钥匙。光有健全的社会保障还不够,还得想办法让广大中低收入群体干活能挣到钱,薪资待遇能跟着经济增长稳步提升。
只有真正看到账面数字背后普通人的生活痛点,把医疗、养老和教育这些后顾之忧给抹平了,老百姓账户里的钱才能真正活起来,整个社会的消费潜力也才能顺理成章地释放出来。