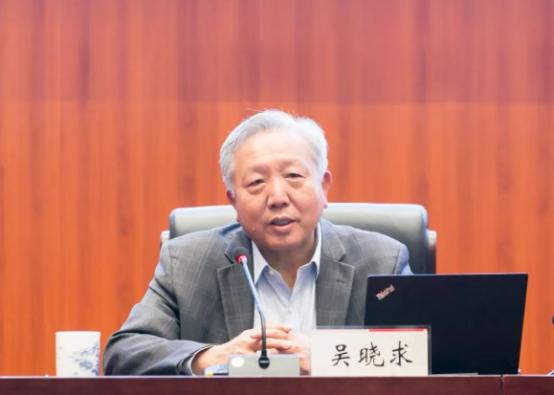
老百姓都没收入了,还怎么刺激消费?经济学家吴晓求一句话点破:这条路子就是错的。网友直呼句句戳在心坎上。消费不是喊出来的,是收入撑起来的
麻烦看官老爷们右上角点击一下“关注”,感谢您的支持!
每年全国高校毕业生总量达到千万级别,体制内岗位、大型央企能够吸纳的就业人数十分有限,绝大多数就业压力,最终都要落到中小微民营企业和灵活就业市场上。
城市白领、一线蓝领、自由职业者,绝大多数人的饭碗都紧紧绑定在民营经济身上。企业生意红火,用工岗位充足,大家工资稳步上涨,消费信心自然会水涨船高。
可一旦市场行情遇冷,企业利润收缩,最先出现的就是缩减岗位、下调薪资。老百姓每个月最先盘算两件事:工作能不能保住,工资能不能稳步上涨。
大家出门消费之前,先要掂量下个月收入稳不稳定,再预判未来几年会不会遇到失业风险。
眼下各大商场、餐饮门店的促销活动越来越频繁,折扣力度一降再降,大家逛热闹的劲头很足,可真正掏钱买单的时候,所有人都会再三权衡。
只依靠消费券、短期补贴拉动消费,根本改变不了大家谨慎花钱的心态,短期刺激很难转化为持续性的消费增长。
老百姓捂紧钱包,不只是收入预期不稳,家庭总资产缩水才是更核心的深层原因。
长期以来,我国家庭财富高度集中在房产上面,前几年房产占居民总资产比重一度接近七成,房子就是绝大多数家庭最大的一笔资产。
根据高盛2026年一季度发布的研报数据,当前房产在居民家庭总资产中的占比已经回落至52%,资产结构正在发生明显变化。
楼市持续波动,房价起伏不定,房产变现变得越来越难。绝大多数家庭背负着十几年甚至二十年的房贷,月供压力长期居高不下。
房产账面资产缩水,再加上股市、理财产品收益持续走低,银行存款利率不断下调,居民手里的闲置资金越来越少。
从前房价稳步上涨,大家即便背着房贷,也敢大胆添置家电、出门旅游;如今房产增值红利消失,资产随时面临缩水风险,大件消费全面延后,换新家电、外出度假这类非必要开支,能拖就拖。
大家宁愿把钱存进银行,也不愿意轻易消费,预防性储蓄已经成为主流选择。
除了收入不稳、资产缩水,教育、医疗、养老这三座民生大山,进一步压缩了普通家庭的消费空间。
作为家庭收入主力,中年人群时时刻刻都要为子女教育、家人看病、晚年养老预留资金。这些刚性支出没有办法压缩,只能提前存钱做好准备。
这也就解释了为什么短期发放消费补贴,拉动效果始终达不到预期。哪怕一次性发放千元消费补贴,绝大多数家庭拿到钱之后,第一选择并不是购物消费,而是优先偿还信用卡、房贷,把剩余资金留存下来当作应急备用金。
钱最终变成了存款,并没有流入商品消费市场。单纯依靠短期发钱、搞促销,只能短暂拉动一下零售数据,解决不了老百姓不敢消费的根本问题。
只要民生保障还有短板,家庭的预防性储蓄意愿就降不下来,消费市场就很难迎来真正的回暖。
消费增长从来不是孤立存在的,它是一整套环环相扣的信心循环。民营企业经营稳定,企业才有资金扩大招工、稳步上调员工薪资;就业岗位充足,收入长期稳定,老百姓才敢于放开手脚消费。
反过来讲,如果市场出现裁员潮,居民资产持续缩水,就算商家天天打折、政府不断发放消费券,民众依然会选择观望,不愿意轻易掏出积蓄。
这几年零售、百货、文旅、线上购物花样不断翻新,各种消费新模式层出不穷,可内需始终达不到预期。
核心症结就在于,我们只盯着消费端做文章,却忽略了上游的就业与收入根基。只靠短期政策刺激消费,就像是给没有根基的树木浇水,短期看着枝叶繁茂,长久下去必然难以为继。
没有稳定的就业托底,没有持续上涨的工资收入,任何消费刺激政策都只能起到临时缓冲的作用,无法形成长期可持续的消费活力。
提振消费不能依靠政策刺激吹出来的虚假繁荣,想要迎来真正的消费春天,必须踏踏实实筑牢三大根基,把收入、财富、民生保障这三根支柱稳稳立起来。
第一要务就是稳住民营企业,守住就业基本盘。民营小微企业是吸纳就业的主力军,只有持续优化营商环境,给中小民企减负纾困,企业经营活起来,岗位才会越来越多,居民工资收入才能稳步提升。
第二是优化居民财富结构,稳定家庭资产预期。过去大家把全部身家押在房产上,楼市一波动,整个家庭资产就跟着剧烈震荡。
第三是持续织密社会保障兜底网络。不断提高养老金标准,扩大医保财政补助,减轻家庭在看病、养老、子女教育上的刚性支出压力。