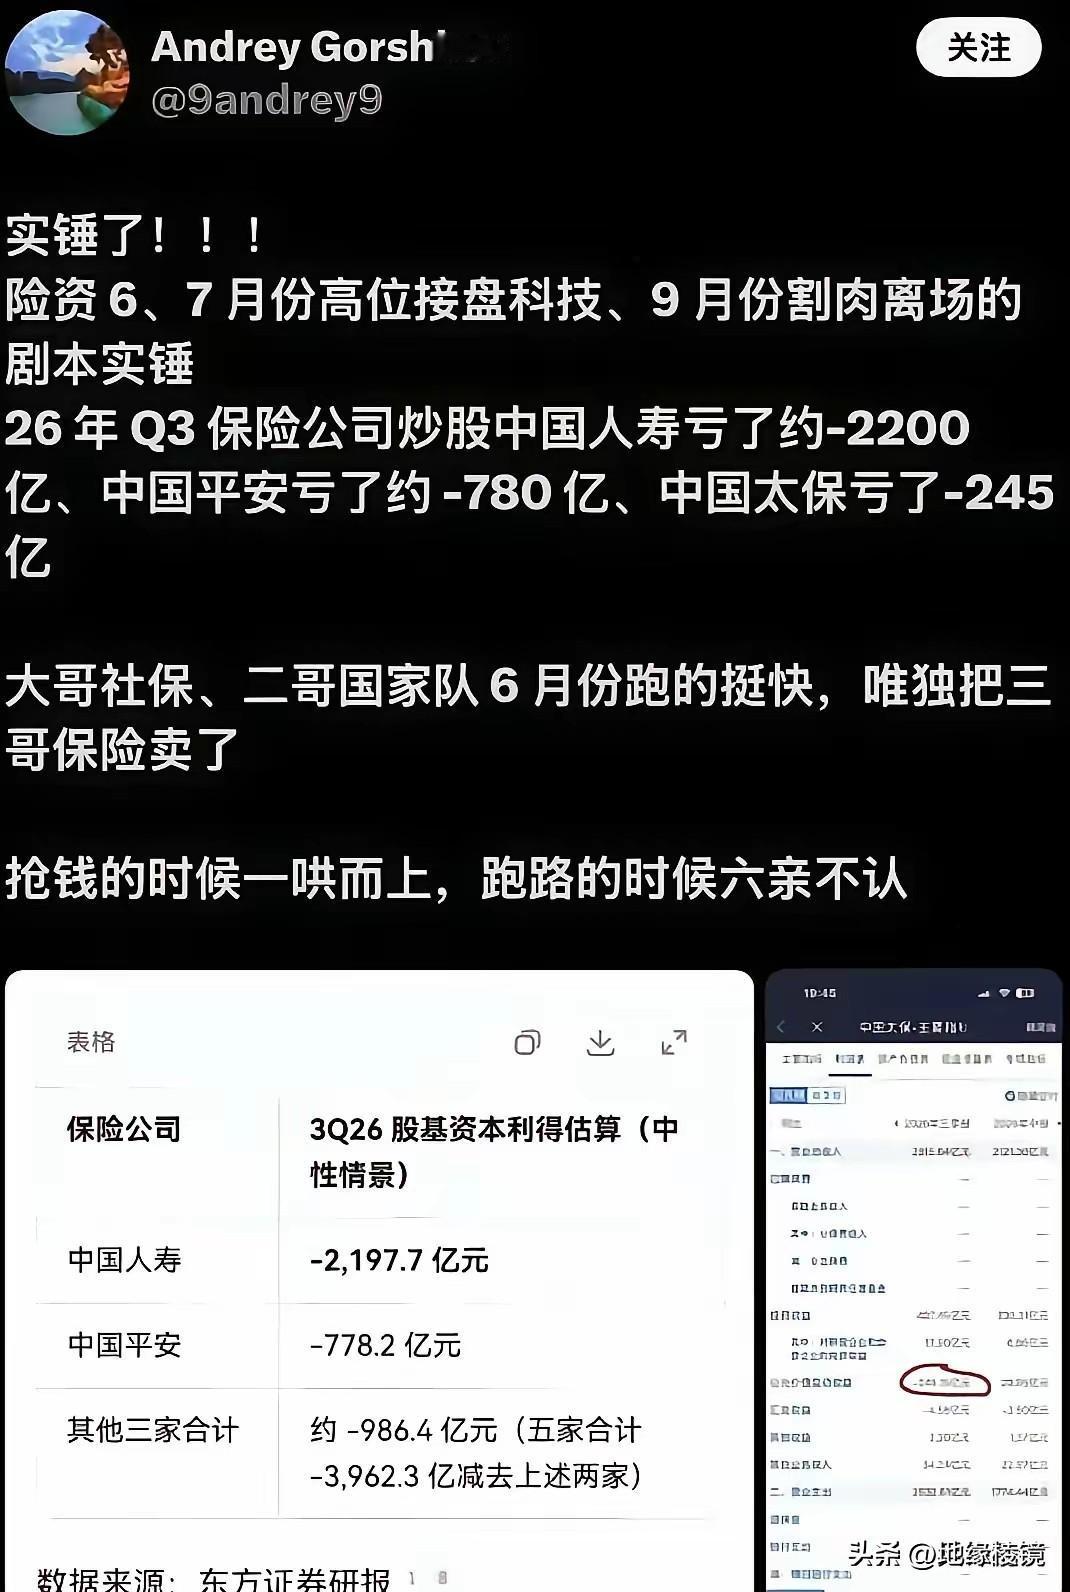
实锤了,“国寿亏2197亿、平安亏778亿、太保亏245亿?”
先别急着转发。
这张图里,有真的,有假的,也有被故意说歪的。
假的,是把“估算”说成“实锤”。
国寿2197亿、平安778亿,来自券商研报的中性情景测算,不是保险公司公告。
歪的,是把“公允价值变动”说成“炒股割肉”。
太保245亿是前三季度公允价值变动损失,不是单季亏损,更不是已经卖出的实际亏损。
真的部分才最扎心。
三季度权益市场回调,险资权益仓位又处在历史高位,利润表确实被放大。
平安三季报显示,前三季度公允价值变动亏损643亿元,三季度单季约901亿元;太保前三季度公允价值变动损失245亿元,三季度单季约275亿元。
行业层面,约270只权益类保险资管产品中,近八成三季度收益为负。
所以,这张图真正照出的不是“某家机构菜”,而是三个现实:
第一,险资利润表正在变成股市波动的放大器。
新会计准则下,很多权益资产按公允价值计入当期损益,股价一跌,利润表立刻难看。
第二,“长钱”未必总能长投。
险资背后有保单负债、偿付能力、风控红线和净值考核。市场跌到一定位置,长期资金也可能被迫做出短线动作。
第三,市场定价权正在被“谁更不能亏”决定。
当资金必须保净值、保偿付、保报表,它就不只按价值定价,也会按风控定价。
至于“国家队、社保、险资互相甩锅”,听听就好。它们的资金性质、考核周期和入市目标不同,进出节奏本来就不一样。
对普通人,最该记住一句话:
别把千亿级账面波动,理解成“机构也被套死了,所以可以抄底”。
机构的约束、工具和回撤承受力,跟普通投资者完全不同。
等三季报披露更完整后,再把“估算”和“实际”逐一对账。
到那时才知道,谁在讲事实,谁在编故事,谁又在借一张图制造恐慌。保险企业净利润 中国人寿半年报 国寿养老金 国寿保险集团 太保分红险